政治影响力和特权导致孟加拉银行危机:行业领袖
在《每日星报中心》的讨论中,互信银行董事长赛义德·马赫布尔·拉赫曼和商业信息与管理局局长穆罕默德·埃扎祖利·伊斯兰将2017年伊斯兰银行的接管视为行业治理的“最后一枚钉子”。
银行家和一位行业专家称,孟加拉国一再让步的政策、政治庇护以及对故意违约者有罪不罚的文化,已导致该国的不良贷款总额创下新高,达到6.06万亿塔卡。根据孟加拉央行数据,截至6月底,该国银行业不良贷款占未偿贷款总额的比例已攀升至32.78%,这一比例使孟加拉国成为全球银行业表现最差的国家之一。
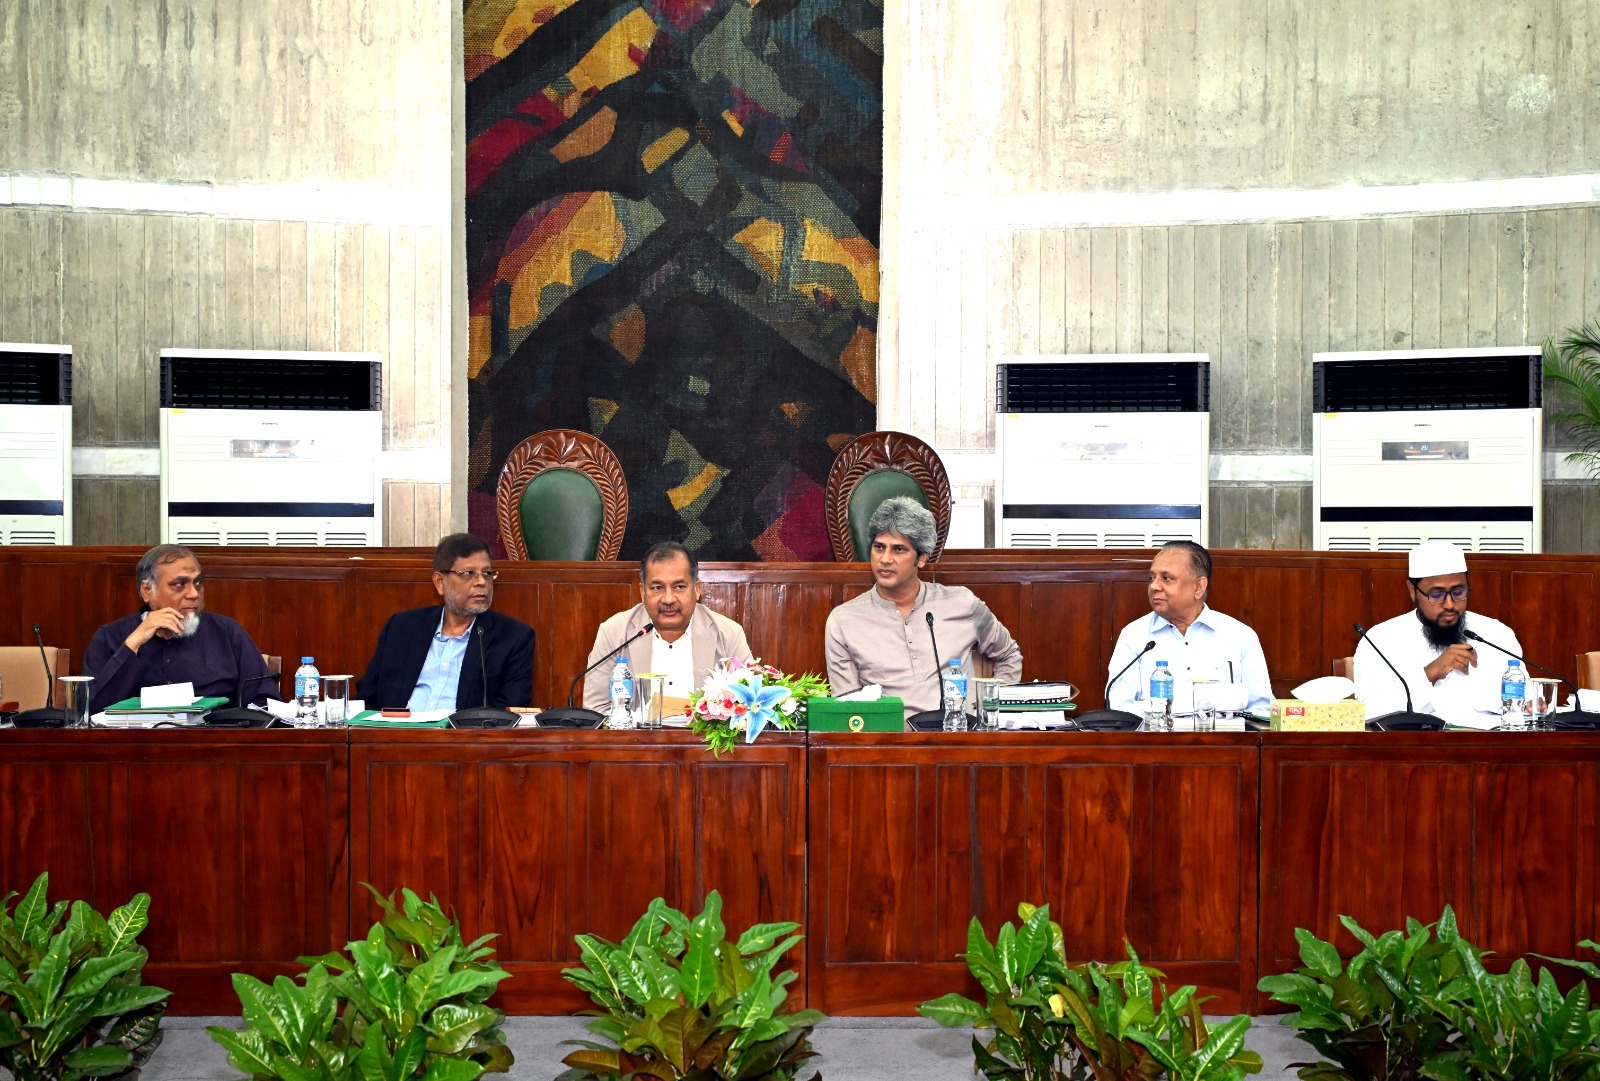
昨日在《每日星报》中心举行的讨论会上,行业专家表示,监管机构长期宽容的态度助长了道德风险,削弱了优质借款人偿还贷款的意愿。本次讨论会以《6万亿塔卡不良贷款:谁来真正买单?》为题,这是《每日星报》在“商业与超越”大主题下组织的系列讨论的第二期活动。
互信银行董事总经理兼首席执行官赛义德·马哈布伯·拉赫曼表示:“最大的担忧之一是,银行业的不良贷款中很大一部分可能实际上无法收回。”一位在职银行首席执行官坦率承认这一点,这凸显了该行业危机的严重性,以及将重新安排还款期限或进行重组作为复苏策略的局限性。
监管宽容如何掩盖了危机
互信银行董事总经理兼首席执行官赛义德·马哈布伯·拉赫曼表示:“放宽首付要求、慷慨的还款延期措施以及延长贷款分类期限,这些做法掩盖了该行业的真实健康状况。”谈及会计宽松政策时,马哈布伯说:“这是最糟糕的情况。”他指出,国际投资者是依据严格的全球标准来评估国内贷款机构的。
互信银行董事总经理兼首席执行官将2017年(伊斯兰银行引发的争议事件)称为银行业监管体系的“致命一击”。2017年,伊斯兰银行被S Alam集团收购——这一交易得益于该集团与当时执政的孟加拉国人民联盟政府的政治关联。随后,该集团在伊斯兰银行开展了激进的关联方贷款业务,导致仅该行的不良贷款总额就超过989.14亿塔卡。 “人们普遍认为,只要与政府有关系,就能轻易获得资金且无需归还,”马哈布布尔表示。他补充说,故意拖欠款项者往往能享受到社会尊重和特殊待遇,而非面临社会或法律制裁。经济学家指出,孟加拉国信用文化中最深层的结构性问题之一,是大额借款人尽管欠下数千亿塔卡债务,却仍能在精英社交圈中自由活动的文化现象。📊 抵押品估值欺诈与司法拖延
抵押品估值虚高和司法程序缓慢加剧了这一问题。马哈布布尔以S Alam集团相关贷款为例指出,底层资产价值往往远低于贷款额,导致债务追回无从谈起。贷款敞口与资产覆盖之间的巨大差距意味着,即使银行通过司法途径成功追回债务,所得款项也不足以弥补存款人和银行体系的损失。 “此外,目前有超过10万起贷款追回案件待审,获得并执行法院判决可能需要近十年时间,”马哈布布尔评论道。司法积压问题实际上使法律追债机制形同虚设——借款人可以通过上诉、资产转移和程序拖延等手段无限期拖延执行,因为他们深知背负这些贷款的银行在推进案件时面临着自身的时间和资金限制。- 💰 不良贷款总额:6.06万亿塔卡(占贷款总额的32.78%)
- 📜 待追回贷款案件:超过1万起
- ⏳ 法院判决平均耗时:近10年
- 📅 2017年伊斯兰银行接管案:"为其盖棺定论"
- 🏛 故意违约者:享受社会尊重,无法律污名
- 📊 S Alam集团贷款:常超出抵押资产价值
🏛 银行自身难辞其咎
马哈布布尔承认,银行自身也难辞其咎。在不健康竞争环境下激进放贷,导致企业借款人承担过度债务,资金常被挪用至土地等非生产性资产。银行竞相向同一批大型企业集团放贷的做法——往往缺乏独立的信用评估——造成了集中风险,进而导致多家贷款机构同时出现违约。
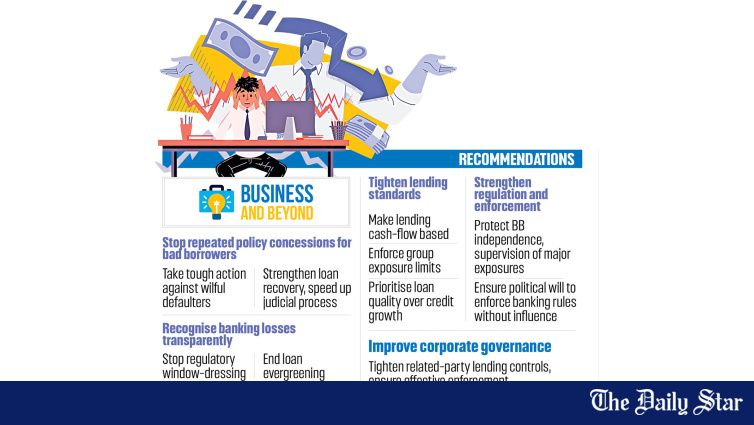
在讨论会上,孟加拉国银行管理研究所(BIBM)总干事Md Ezazul Islam批评监管部门对利率和贷款指令的过度干预,称当前环境是"金融压抑"。他敦促商业银行停止将不良债务"永久化",贷款决策应严格基于可核实的现金流,而非企业声誉或高估的抵押品。
"我们需要诚实地承认损失,"BIBM总干事表示,并警告称银行业遭受的损害程度仍不确定。诚实承认损失的呼吁直接挑战了长期存在的债务重组、结构调整和不良债务"永久化"做法,这些做法使得银行在头线不良贷款率较低的同时,底层资产质量却持续恶化。
💰现金流贷款与抵押贷款对比
他强调,贷款必须基于现金流,而非仅仅依赖抵押物、企业担保或借款人的声誉和影响力。“银行应根据借款人的现金流发放贷款,而非仅凭声誉、影响力或抵押物,”Md Ezazul Islam表示。从抵押贷款转向现金流贷款,将标志着孟加拉国信贷文化的结构性变革——这一变革符合国际最佳实践,但需要大幅提升银行信贷评估能力。”
他以City Group面临的困难为例,指出如果基本经营条件恶化,原本可行的企业也可能遭遇严重困境。“如果工厂缺少燃气或电力,仅为机械设备提供更多贷款并不能解决根本问题,”他表示。“如果借款人没有充足的现金流,最终可能无力偿还债务。”这一观点揭示了一个关键的结构性问题:孟加拉国许多不良贷款反映的是宏观经济约束——燃气短缺、能源危机、需求疲软——而非仅是借款人自身行为不当。
🤝改革议程:集团风险暴露限额与董事会责任
Ezazul还呼吁加强集团风险暴露限额的执行力度,称即使是实力雄厚的企业集团也可能倒闭。他表示,银行还必须加强关联方贷款管控,同时董事会应为重大贷款决策负责。“董事会不能只为特定股东或商业集团的利益服务,”他主张道。
他呼吁披露利益冲突、妥善记录董事会决策并对重大贷款决策进行事后审查——这些治理改革将使孟加拉国银行董事会更符合国际上关于受托责任和董事问责的最佳实践。若这些改革得以实施,将是自《银行公司法》上次修订以来孟加拉国银行业最重大的治理升级。银行业未来何去何从
对于孟加拉国整体经济而言,《每日星报》中心的讨论清晰地呈现了银行业面临的结构性选择。随着最不发达国家地位于2026年11月到期,出口优惠政策逐渐收紧,该国为贸易、基础设施和产业产能扩张提供资金的能力,将取决于能否建立一个高效配置信贷的银行体系。但一个背负着6万亿塔卡不良贷款的银行业——其中大部分实际上无法收回——无法承担起这一角色。
前进的道路需要三个结构性转变:诚实承认损失,清理僵尸贷款;用基于现金流的信用评估取代基于抵押物的贷款;以及实施让董事会对贷款决策负责的治理改革。这些改革在技术上都比较直接,但在政治上却困难重重——它们需要直面那些与政治有染的违约者和数十年来受益于现有体制的银行赞助者。
临时政府是否愿意在孟加拉国银行的执行支持下推进这些改革,将决定孟加拉国银行业能否在最不发达国家地位到来前完成重组,还是随着更多隐藏损失被曝光而使危机进一步加剧。《每日星报》中心的坦率讨论表明,业内人士现在已经意识到问题的严重性;关键在于是否有政治意愿来落实这些认识。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/economy/news/political-influence-broke-the-banks-4269911
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。