L'influence politique et l'impunité sont à l'origine de la crise bancaire au Bangladesh : selon les dirigeants du secteur
Prenant la parole lors de la discussion au Daily Star Centre, le directeur général de Mutual Trust Bank, Syed Mahbubur Rahman, et le directeur général de BIBM, Md Ezazul Islam, ont qualifié la reprise de la banque islamique en 2017 de "coup de grâce" pour...
⚠ Des concessions politiques répétées, le favoritisme politique et une culture d'impunité pour les défauts de paiement intentionnels ont poussé les créances non performantes (NPL) au Bangladesh à un niveau record de Tk 6.06 lakh crore, selon des banquiers et un expert du secteur. L'encours de créances douteuses de l'ensemble du secteur bancaire du pays a bondi à 32.78 pour cent du total des prêts en souffrance à la fin du mois de juin, selon les données de la banque centrale — un ratio qui place le Bangladesh parmi les systèmes bancaires les moins performants au monde.
🏛 Lors d'une discussion organisée hier au Centre The Daily Star, les experts du secteur ont déclaré que la tolérance réglementaire prolongée a créé un aléa moral grave, décourageant les bons emprunteurs de rembourser leurs prêts. La discussion était intitulée « Tk 6 Trillion in Bad Debt: Who Really Pays? ». Il s'agissait du deuxième épisode d'une série de discussions organisée par The Daily Star dans le cadre du thème général « Entreprises et au-delà ».
Syed Mahbubur Rahman, directeur général et PDG de Mutual Trust Bank, a déclaré : « L'une des plus grandes préoccupations est qu'une part importante des créances non performantes du secteur bancaire pourrait être effectivement irrécouvrable. » Cette reconnaissance franche émanant d'un PDG de banque en exercice souligne la profondeur de la crise du secteur et les limites des nouveaux rééchelonnements ou restructurations comme stratégie de recouvrement.
📜 Comment la tolérance réglementaire a masqué la crise
« Des exigences d'acompte assouplies, des facilités de rééchelonnement généreuses et des fenêtres de classification de prêts prolongées avaient masqué la santé réelle du secteur », a déclaré Syed Mahbubur Rahman, directeur général et PDG de Mutual Trust Bank. « C'est la pire chose qui soit arrivée », a ajouté Mahbubur à propos de cette clémence comptable, en soulignant que les investisseurs internationaux évaluent les établissements de crédit nationaux selon des normes mondiales strictes.
Le directeur général et PDG de Mutual Trust Bank a identifié l’année 2017, marquée par des développements controversés entourant Islami Bank, comme le dernier clou dans le cercueil de la gouvernance du secteur. La prise de contrôle d’Islami Bank en 2017 par S Alam Group — facilitée par des liens politiques avec le gouvernement de la Ligue Awami au pouvoir à l’époque — a été suivie d’octrois de prêts agressifs à des parties liées qui ont depuis généré plus de Tk 98,914 crore de créances non performantes (NPL) au sein de cette seule banque.
« Il existait une perception selon laquelle si vous disposiez de liens avec le gouvernement, vous pouviez emprunter de l’argent sans avoir nécessairement à le rembourser », a déclaré Mahbubur, ajoutant que les défaillants volontaires bénéficient régulièrement d’un respect social et d’un « traitement VIP » au lieu de s’exposer à une stigmatisation sociale ou juridique. La normalisation culturelle du défaut de paiement — où les grands emprunteurs évoluent librement dans les cercles sociaux élitistes bien qu’ils doivent des milliers de crores au système bancaire — a été identifiée par les économistes comme l’un des problèmes structurels les plus profonds de la culture du crédit au Bangladesh.
📊 Fraude à l’évaluation des garanties et retards judiciaires
Le problème est aggravé par des évaluations de garanties surévaluées et une procédure judiciaire lente. Citant des prêts associés à S Alam Group, Mahbubur a indiqué que les actifs sous-jacents sont très souvent inférieurs à la valeur des prêts, ce qui rend le recouvrement impossible. Le décalage entre l’exposition sur prêt et la couverture par les actifs signifie que même si les banques obtiennent gain de cause devant les tribunaux pour le recouvrement, les produits de la vente des actifs ne seront pas suffisants pour indemniser intégralement les déposants et consolider le système bancaire.
« En outre, avec plus de 1 lakh d’affaires de recouvrement de prêts en instance, l’obtention et l’exécution d’un jugement judiciaire peuvent prendre près d’une décennie », a commenté Mahbubur. L’arriéré judiciaire neutralise de fait le mécanisme légal de recouvrement — les emprunteurs peuvent retarder indéfiniment l’exécution par des recours, des renvois de dossier et des manœuvres procédurales, sachant que les banques détentrices des prêts font face à leurs propres contraintes de temps et de capital pour mener les dossiers à leur terme.
- 💰 Total des créances non performantes : Tk 6.06 lakh crore (32.78% des prêts)
- 📜 Affaires de recouvrement de prêts en instance : Plus de 1 lakh
- ⏳ Délai moyen de jugement du tribunal : Près de 10 ans
- 📅 Prise de contrôle d'Islami Bank en 2017 : Dernier clou dans le cercueil
- 🏛 Défaillants volontaires : Bénéficient d'un respect social, aucune stigmatisation juridique
- 📊 Prêts accordés au groupe S Alam : Dépassent fréquemment la valeur des actifs sous-jacents
🏛 Les banques elles-mêmes sont complices
Mahbubur a admis que les banques elles-mêmes sont également complices. Des prêts agressifs dans un contexte de concurrence malsaine ont permis aux emprunteurs d'entreprise de contracter des dettes excessives, les fonds étant fréquemment détournés vers des actifs non productifs tels que des terrains. La pratique selon laquelle les banques se font concurrence pour prêter aux mêmes grands groupes d'entreprise — souvent sans évaluation de crédit indépendante — a créé des risques de concentration qui se sont depuis matérialisés sous forme de défauts de paiement simultanés auprès de multiples prêteurs.
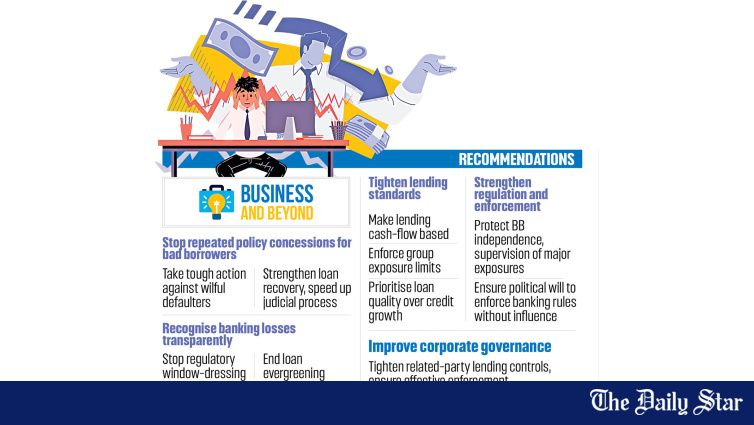
Lors de la discussion, Md Ezazul Islam, directeur général du Bangladesh Institute of Bank Management (BIBM), a critiqué l'intervention réglementaire excessive sur les taux d'intérêt et les obligations de prêt, qualifiant l'environnement de répression financière. Il a exhorté les prêteurs commerciaux à mettre fin à la pratique du renouvellement permanent des créances douteuses et à fonder les décisions de prêt strictement sur des flux de trésorerie vérifiables plutôt que sur la réputation d'entreprise ou des garanties surévaluées.
Nous devons reconnaître les pertes honnêtement, a déclaré le directeur général du BIBM, avertissant que l'ampleur totale des dommages au secteur bancaire reste incertaine. L'appel à une reconnaissance honnête des pertes remet directement en question la pratique de longue date de rééchelonnement, de restructuration et de renouvellement permanent des créances qui a permis aux banques de déclarer des ratios de créances non performantes globaux plus bas tandis que la qualité des actifs sous-jacents continuait de se dégrader.
💰 Prêts sur flux de trésorerie contre prêts fondés sur des garanties
Il a souligné que l'octroi de prêts doit reposer sur les flux de trésorerie plutôt que sur de simples garanties, des cautions d'entreprise, ou la réputation et l'influence des emprunteurs. « Les banques doivent accorder des prêts en fonction des flux de trésorerie d'un emprunteur, et non de sa réputation, de son influence ou uniquement de ses garanties », a déclaré Md Ezazul Islam. Le passage des prêts fondés sur les garanties aux prêts fondés sur les flux de trésorerie constituerait une transformation structurelle de la culture du crédit au Bangladesh — une évolution alignée sur les meilleures pratiques internationales mais qui nécessite des améliorations significatives des capacités d'évaluation du crédit des banques.
Il a cité les difficultés rencontrées par City Group, en précisant qu'une entreprise viable peut faire face à de graves problèmes si les conditions opérationnelles de base se détériorent. « Si une usine manque de gaz ou d'électricité, l'octroi de prêts supplémentaires pour des machines ne résout pas le problème sous-jacent », a-t-il indiqué. « Sans flux de trésorerie suffisants, l'emprunteur peut à terme ne plus être en mesure de rembourser sa dette. » Cette observation met en lumière un problème structurel critique : de nombreux NPL du Bangladesh reflètent des contraintes macroéconomiques — pénuries de gaz, crises énergétiques, faible demande — plutôt que la seule mauvaise conduite des emprunteurs.
🤝 Programme de réforme : Limites d'exposition des groupes et responsabilité des conseils d'administration
Ezazul a également appelé à une application plus stricte des limites d'exposition des groupes, en soulignant que même un groupe d'entreprise solide peut faire défaut. Il a ajouté que les banques doivent également renforcer les contrôles sur les prêts entre parties liées, tandis que les conseils d'administration des banques doivent être tenus responsables des décisions de prêt majeures. « Les conseils d'administration ne peuvent pas simplement servir les intérêts d'un actionnaire particulier ou d'un groupe d'entreprises », a-t-il fait valoir.
Il a appelé à la divulgation des conflits d'intérêts, à l'enregistrement rigoureux des décisions du conseil d'administration et à des examens post-mortem des décisions de prêt majeures — des réformes de gouvernance qui rapprocheraient les conseils d'administration des banques bangladaises des pratiques exemplaires internationales en matière de devoir fiduciaire et de responsabilité des administrateurs. Le programme de réformes, s'il est mis en œuvre, constituera la mise à niveau de gouvernance la plus importante du secteur bancaire bangladais depuis la dernière modification de la Bank Company Act.
🌏 Quelles prochaines étapes pour le secteur bancaire
Pour l'économie plus large du Bangladesh, la discussion tenue au The Daily Star Centre a concrétisé les choix structurels auxquels est confronté le secteur bancaire. Avec l'approche de la graduation du statut LDC prévue en novembre 2026 et la réduction des préférences à l'export, la capacité du pays à financer le commerce, les infrastructures et l'expansion des capacités industrielles dépend d'un système bancaire capable de déployer le crédit de manière efficace. Un secteur alourdi par Tk 6 lakh crore de prêts non performants (NPL) — dont une grande partie est pratiquement irrécouvrable — ne peut pas remplir ce rôle.
La voie à suivre nécessite trois changements structurels : une reconnaissance honnête des pertes pour débarrasser le système des prêts zombies ; le remplacement des prêts fondés sur des garanties par une évaluation du crédit fondée sur les flux de trésorerie ; et des réformes de gouvernance qui tiennent les conseils d'administration des banques responsables des décisions de prêt. Chacun de ces changements est techniquement simple mais politiquement difficile — ils nécessitent de confronter les débiteurs politiquement connectés et les promoteurs de banques qui ont bénéficié du système existant pendant des décennies.
La volonté du gouvernement intérimaire de mettre en œuvre ces réformes, avec le soutien des mesures d'application de la Bangladesh Bank, déterminera si le secteur bancaire bangladais peut être restructuré avant la graduation du statut LDC — ou si la crise s'aggrave à mesure que des pertes cachées supplémentaires sont révélées. La discussion franche tenue au The Daily Star Centre indique que les acteurs du secteur reconnaissent désormais l'ampleur du problème ; la question est de savoir s'il existe une volonté politique d'agir sur la base de cette reconnaissance.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/economy/news/political-influence-broke-the-banks-4269911
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés