La influencia política y la impunidad impulsaron la crisis bancaria de Bangladesh: líderes de la industria lo afirman
Hablando en la discusión del Centro The Daily Star, el Director General del Banco Mutual Trust, Syed Mahbubur Rahman, y el Director General del BIBM, Md Ezazul Islam, culpan de la adquisición del Banco Islami en 2017 como el 'golpe de gracia' para
El director general y CEO del Mutual Trust Bank identificó el año 2017, marcado por desarrollos controvertidos en torno al Islami Bank, como el "último clavo en el ataúd" para la gobernanza del sector. La toma de control del Islami Bank por parte del grupo S Alam en 2017 —facilitada por conexiones políticas con el gobierno de la Liga Awami en ese entonces— estuvo seguida de préstamos a empresas relacionadas que han generado más de Tk 98,914 crores en préstamos no pagados (NPLs) en ese banco solo.
"Hubo una percepción de que, si tenías conexión con el gobierno, podías obtener dinero y no necesariamente tenías que devolverlo", declaró Mahbubur, añadiendo que los deudores morosos frecuentes suelen disfrutar de respeto social y "trato VIP" en lugar de enfrentar estigma social o legal. La normalización cultural del incumplimiento —donde grandes prestatarios circulan libremente en círculos sociales elitistas a pesar de deber miles de crores al sistema bancario— ha sido identificada por economistas como uno de los problemas estructurales más profundos en la cultura crediticia de Bangladés.
📉 Fraude en la Valoración de Colateral y Retrasos Judiciales
El problema se agrava con valoraciones infladas de garantías y un proceso judicial lento. Citando préstamos asociados al grupo S Alam, Mahbubur mencionó que los activos subyacentes suelen estar muy por debajo del valor de los préstamos, haciendo imposible su recuperación. La desconexión entre la exposición crediticia y la cobertura de activos significa que, incluso si los bancos logran perseguir la recuperación a través de los tribunales, los ingresos obtenidos no serán suficientes para compensar a los depositantes y al sistema bancario.
"Además, con más de 1 lakh (100,000) casos de recuperación de préstamos pendientes, obtener y hacer cumplir una sentencia judicial puede tomar casi una década", comentó Mahbubur. El retraso en la justicia neutraliza efectivamente el mecanismo legal de recuperación: los prestatarios pueden retrasar la ejecución indefinidamente mediante apelaciones, transferencias y maniobras procesales, sabiendo que los bancos que sostienen los préstamos enfrentan sus propias limitaciones de tiempo y capital al perseguir los casos hasta su conclusión.
- 💰 Deudas no recuperables (NPLs) totales: Tk 6.06 lakh crore (32.78% de los préstamos)
- 📄 Casos pendientes de recuperación de préstamos: Más de 1 lakh
- ⏳ Tiempo promedio para una sentencia judicial: Casi 10 años
- 🏦 Toma de Islami Bank en 2017: "El último clavo en el ataúd"
- 💼 Deudores morosos intencionales: Disfrutan del respeto social, sin estigma legal
- 🏢 Préstamos al Grupo S Alam: A menudo superan los valores de los activos subyacentes
💼 Los bancos mismos son cómplices
Mahbubur reconoció que los bancos en sí mismos también son cómplices. El préstamo agresivo en medio de una competencia poco saludable ha permitido que los prestatarios corporativos asuman deudas excesivas, con fondos que con frecuencia se desvían hacia activos no productivos como la tierra. La práctica de los bancos compitiendo para prestar a los mismos grandes grupos corporativos —a menudo sin evaluaciones de crédito independientes— ha creado riesgos de concentración que luego se materializaron en incumplimientos simultáneos en múltiples prestamistas.
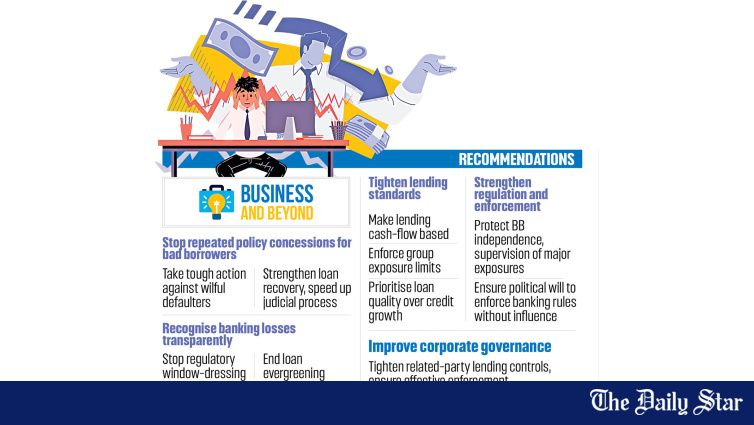
Durante la discusión, Md Ezazul Islam, director general del Bangladesh Institute of Bank Management (BIBM), criticó la intervención regulatoria excesiva en las tasas de interés y las obligaciones de préstamo, describiendo el entorno como uno de "represión financiera". Instó a los prestamistas comerciales a terminar con la práctica de "reenverdecer" deudas incobrables y basar las decisiones de préstamo estrictamente en flujos de efectivo verificables en lugar de reputación corporativa o colaterales sobrevalorados.
"Debemos reconocer honestamente las pérdidas", dijo el director general del BIBM, advirtiendo que el alcance total del daño al sector bancario sigue siendo incierto. La llamada a un reconocimiento honesto de las pérdidas desafía directamente la práctica de largo alcance de reestructuración, reescalonamiento y reenverdecimiento que ha permitido a los bancos reportar tasas de NPL más bajas mientras la calidad de los activos subyacentes ha seguido deteriorándose.
💰 Préstamos Basados en Flujo de Efectivo vs Préstamos Basados en Colateral
Destacó que los préstamos deben basarse en el flujo de efectivo y no solo en garantías, avales corporativos o la reputación e influencia de los prestatarios. "Los bancos deben otorgar préstamos según el flujo de efectivo del prestatario, no solo por su reputación, influencia o colateral", afirmó Md Ezazul Islam. El cambio de préstamos basados en colateral a préstamos basados en flujo de efectivo representaría una transformación estructural de la cultura crediticia de Bangladesh —una que se alinea con las mejores prácticas internacionales, pero que requiere mejoras significativas en las capacidades de evaluación crediticia de los bancos.
Mencionó los desafíos enfrentados por City Group, señalando que un negocio viable podría enfrentar serios problemas si las condiciones operativas básicas se deterioran. "Si una fábrica carece de gas o electricidad, otorgar más préstamos para maquinaria no resuelve el problema subyacente", dijo. "Sin un flujo de efectivo suficiente, el prestatario podría terminar sin capacidad para pagar la deuda". La observación resalta un problema estructural crítico: muchos de los préstamos no pagados (NPL) de Bangladesh reflejan restricciones macroeconómicas —escasez de gas, crisis energéticas, baja demanda— en lugar de solo mala conducta del prestatario.
📋 Agenda de Reformas: Límites de Exposición Grupal y Responsabilidad de la Junta Directiva
Ezazul también abogó por un mayor cumplimiento de los límites de exposición grupal, afirmando que incluso un grupo corporativo fuerte puede fracasar. Indicó que los bancos deben fortalecer los controles sobre los préstamos a partes relacionadas, mientras que las juntas directivas deben ser responsables por las decisiones de préstamo significativas. "Las juntas no pueden simplemente servir los intereses de un accionista o grupo de negocios en particular", argumentó.
Llamó a la divulgación de conflictos de interés, al registro adecuado de las decisiones del consejo y a revisiones post-mortem de las principales decisiones de préstamo — reformas de gobernanza que acercarían las juntas directivas de los bancos de Bangladesh a las mejores prácticas internacionales en materia de deber fiduciario y responsabilidad de los directores. El programa de reformas, si se implementa, representaría la actualización más significativa en materia de gobernanza del sector bancario de Bangladesh desde la última modificación de la *Bank Company Act*.
🍿 ¿Qué Sigue Para El Sector Bancario
Para la economía más amplia de Bangladesh, la discusión en el *The Daily Star Centre* cristalizó las decisiones estructurales que enfrenta el sector bancario. Con la graduación de país menos desarrollado (LDC) acercándose en noviembre de 2026 y el estrechamiento de las preferencias de exportación, la capacidad del país para financiar el comercio, la infraestructura y la expansión de la capacidad industrial depende de un sistema bancario que pueda asignar créditos de manera eficiente. Un sector ahogado por Tk 6 lakh crore en préstamos no productivos (NPL) — gran parte de los cuales son irrecuperables — no puede cumplir ese rol.
El camino a seguir requiere tres cambios estructurales: el reconocimiento honesto de las pérdidas para eliminar los préstamos "zombis" del sistema; la sustitución del préstamo basado en garantías por una evaluación crediticia basada en flujos de efectivo; y reformas de gobernanza que hagan responsables a las juntas directivas de los bancos por sus decisiones de préstamo. Cada uno de estos cambios es técnicamente sencillo, pero políticamente difícil — requieren enfrentar a los deudores y patrocinadores bancarios vinculados políticamente que se han beneficiado del sistema actual durante décadas.
La disposición del gobierno interino de impulsar estas reformas, con el respaldo de la implementación de la *Bangladesh Bank*, determinará si el sector bancario de Bangladesh puede reestructurarse antes de la graduación como país menos desarrollado — o si la crisis se profundiza aún más a medida que surjan más pérdidas ocultas. La discusión franca en el *The Daily Star Centre* sugiere que los insiders del sector ahora reconocen la profundidad del problema; la pregunta es si existe la voluntad política para actuar sobre ese reconocimiento.
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/economy/news/political-influence-broke-the-banks-4269911
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas