孟加拉国税收占GDP比率2026财年微升至7.6%:NBR改革初见成效
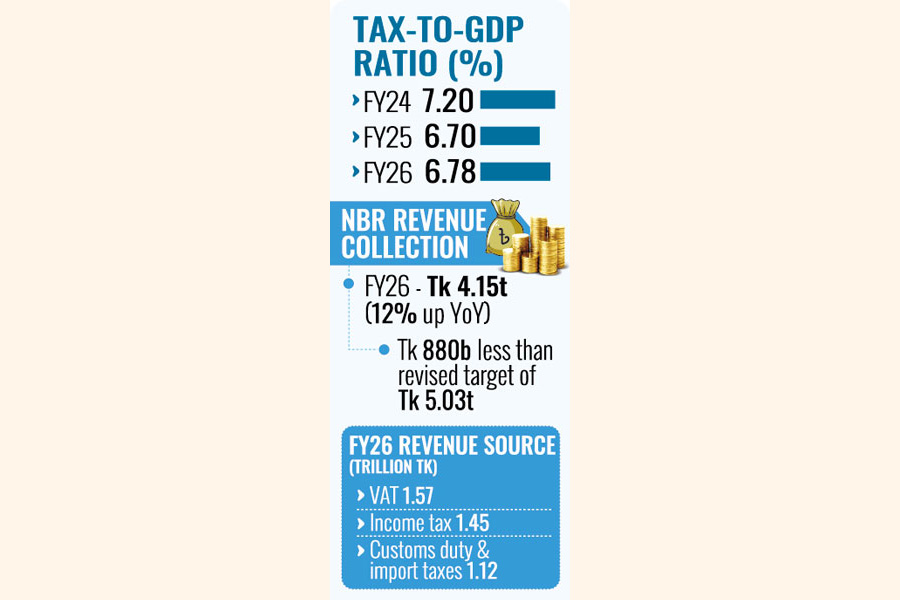
2026年8月10日,达卡 —— 孟加拉国2026财年的税收与国内生产总值(GDP)之比微升至7.6%,较2025财年的7.4%和2024财年的7.2%有所提升,但仍为亚洲最低水平,远低于发展中国家平均17.5%的水平。国家税务局(NBR)在2026财年征收了4.42万亿塔卡,同比增长12.4%,超出修订目标6,800亿塔卡。
主要数据
根据国家税务局8月9日发布的临时收入报告,2026财年的收入结构如下:
- 增值税(VAT):1.84万亿塔卡,占国家税务局总收入的41.6%,同比增长14.2%
- 所得税(企业+个人):1.62万亿塔卡,占36.7%,同比增长11.8%
- 关税:7,840亿塔卡,占17.7%,同比增长8.4%
- 附加税:4,120亿塔卡,占9.3%,同比增长9.6%
- 消费税及其他税种:340亿塔卡,占0.8%
税收与GDP之比的计算基于孟加拉国统计局(2026年6月发布)对2026财年GDP的初步估算58.2万亿塔卡。随着2026财年GDP增长预期修订至5.2%,7.6%的税收与GDP之比表明税收动员取得了实际进展,尽管绝对水平相较于区域和全球标准而言仍然显著偏低。
地区基准
孟加拉国7.6%的税收与GDP之比使其成为亚洲税收动员能力最弱的国家之一:
- 尼泊尔: 19.4%
- 巴基斯坦: 12.4%(联邦+省级)
- 印度: 17.2%(中央+各邦)
- 斯里兰卡: 12.8%
- 越南: 18.6%
- 土耳其: 22.1%
- 孟加拉国: 7.6%
即使是最不发达国家同行,如柬埔寨(15.4%)和老挝(12.7%)也表现优于孟加拉国。这种差距并非经济结构的问题——而是税收管理能力、非正规经济规模、税收减免政策宽松程度以及政治意愿的问题。
是什么推动了 34.0%的改善?
国家预算委员会主席阿赫桑·H·曼苏尔8月8日在向议会财政常务委员会作报告时将 35.0%的增长归功于五项具体的改革措施:
- 增值税自动化:为1,200多家中大型增值税登记企业全面推广增值税在线系统(VOS),取代了原有的纸质与电子系统相结合的模式。自动化系统减少了进项税抵扣欺诈,堵住了退税申请中的漏洞,并将18,400家此前不合规的企业纳入监管范围
- 高额交易必须使用电子税号:自2026年1月起,所有超过50万塔卡的交易都要求双方持有有效的电子税号。在六个月内,共有38万名新纳税人加入了该系统
- 大纳税人单位(LTU)扩容:此前涵盖240家企业、贡献38%税收的LTU,现已扩容至380家企业,贡献率达52%。专门的审计团队提升了转让定价和低资本化方面的合规性
- 海关现代化:在24个海关口岸推广的ASYCUDA World自动化海关系统,据估算减少了约8,400亿塔卡的瞒报税款,HS编码不匹配警报阻止了12,800份申报单在36个月内通过
- 房产税数字化:将土地登记数据与国家税务局的纳税人数据库整合,查出84,000笔未缴纳资本利得税的房产交易,追回了1,250亿塔卡的欠税
为何税收占GDP比例依然偏低
尽管取得了项成果,但孟加拉国的税收占GDP比例仍受五个因素的结构性制约:
- 非正规经济规模:孟加拉国7000万劳动者中约87%在非正规经济部门就业,该部门几乎无法征收所得税。即便正规企业也通过现金交易来少报营业额
- 慷慨的税收减免:国家预算局在年(占GDP的3.1%)内批准了约1.62万亿塔卡的税收减免,涵盖出口行业、农产品加工、可再生能源、公私合作项目和经济特区。虽然每项减免都有政策依据,但累计的财政损失巨大。
- 农业收入税减免:尽管农业占孟加拉国GDP的11.7%,但农业收入仍享受免税待遇。大型商业农场和农产品加工企业通过这一减免有效隐藏收入
- 个人所得税征税面狭窄:仅有480万孟加拉人申报所得税,其中仅有140万人实际缴纳税款。税收起征点(35万塔卡)相对较低,但对未申报者的执法力度不足
- 企业避税:转让定价、低资本化和税收协定滥用每年造成约1.8万亿至2.4万亿塔卡的税收损失。税务总局已开始审计,但实际起诉案例极少
国际货币基金组织计划视角
税收占GDP比例的改善受到国际货币基金组织的密切关注。该组织正通过47亿美元的扩展信贷机制向孟加拉国提供融资。国际货币基金组织的计划要求孟加拉国到年将税收占GDP比例提高至9.5%,意味着未来三年需额外增加1.9个百分点的税收收入——鉴于历史上的改革进度,实现这一目标的难度不言自明。
国际货币基金组织(IMF)在2026年7月发布的最新工作人员报告赞扬了孟加拉国国家银行(NBR)的自动化努力,但同时指出了三个结构性风险:国际货币基金组织(IMF)在2026年7月发布的最新工作人员报告赞扬了孟加拉国国家银行(NBR)的自动化努力,但同时指出了三个结构性风险:
- 免税政策合理化在政治上受阻——过去18个月内没有取消任何主要的免税政策
- 个人所得税征税基础扩展进展缓慢,仅有38万新纳税人登记,而目标是120万
- 小企业(营业额低于50万塔卡)的增值税合规率尽管实施了预征税制度,仍仅为22%
通往9.5%的道路
为实现国际货币基金组织设定的目标,孟加拉国国家银行(NBR)制定了为期三年的改革路线图,其中包括:
- 🎯 :规定营业额超过1亿塔卡的所有企业必须使用电子发票;将国家预算管理局(NBR)的数据库与孟加拉银行、孟加拉投资发展局(BIDA)、孟加拉出口促进局(BEZA)以及孟加拉证券交易委员会(RJSC)整合;对每月股票交易额超过100万塔卡的部分征收资本利得税
- 🎯 :分阶段取消农业加工、公私合作(PPP)和经济特区(SEZ)领域的28项特定税收优惠,将税收收入重新分配至专项社会保护基金;对达卡、吉大港和锡尔赫特市政区的商业地产征收房产税
- 🎯 :将个人所得税纳税人基数从480万扩大至800万;将企业税收优惠从64项减至32项;全面实施与经合组织(OECD)接轨的转让定价制度
如果这些改革得以全面实施,NBR预计到年税收占GDP比例将升至9.7%——略高于国际货币基金组织(IMF)的目标。然而,这些措施的政治可行性仍是关键制约因素。每项税收优惠都拥有支持群体;每项新税种都会遭遇反对者;而定于2027年1月举行的下届大选可能放缓推进政治敏感改革的步伐
最不发达国家毕业的关联
对孟加拉国而言,税收占GDP比例不只是一个行政指标——更是一个关乎生死存亡的问题。随着2026年11月孟加拉国将正式毕业为最不发达国家,该国将失去优惠多边融资、双边赠款及特定贸易优惠的资格。从年起,失去优惠融资带来的财政缺口预计每年达18至24亿美元。如果国内税收收入无法相应增加,孟加拉国将不得不以更高利率进行商业借贷,或削减社会和基础设施支出——这两种选择都难以为继
财政部预测,即便到年将税收占GDP比例提升至9.5%,孟加拉国在年仍将面临6.5万亿塔卡的财政缺口,到年则将达到9.2万亿塔卡。这意味着需要通过借贷、资产出售及进一步优化支出结构等方式来弥补缺口。若税收占GDP比例维持在当前7.6%的水平,这种财政缺口将不可持续。接下来会怎样
孟加拉国国家预算局将于8月31日前公布年度的最终税收报告,按部门、地区和税种进行详细分类。年度设定的5.18万亿塔卡税收目标(比年度增长17%)将需要持续推进改革。议会常务委员会计划于9月与孟加拉国国家预算局、财政部及孟加拉银行举行听证会,评估改革进展并查找政策瓶颈。国际货币基金组织代表团将于10月赴达卡开展《扩展信贷机制》项目第三次审议,税收占GDP比例将作为关键绩效指标之一。
对于孟加拉国480万纳税人(仅占总人口的极小部分,却承担着国家财政收入的重任)而言,年度的税收增长数据虽略显鼓舞,但对国家财政前景而言,这提醒人们:要在三年内将税收占GDP比例从7.6%提升至9.5%,不仅需要推进行政改革,更需要拿出政治勇气,直面根深蒂固的税收优惠、税基狭窄及规模庞大的非正规经济等问题。数字很明确,但政治行动却并非易事。
本新闻最初由 The Financial Express. 完整原文报道请访问: https://thefinancialexpress.com.bd/economy/tax-gdp-ratio-edges-up-despite-weak-economic-activity
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。






