孟加拉央行刺激政策未能提振私营部门信贷需求
私人信贷增长在七月份停滞在4.62%,创下第二个历史性低点,尽管政府推出了Tk 600 0亿(10亿)美元的经济刺激计划、降息以及贷款展期便利措施,但仍未能缓解能源危机和不良贷款(NPL)的担忧。
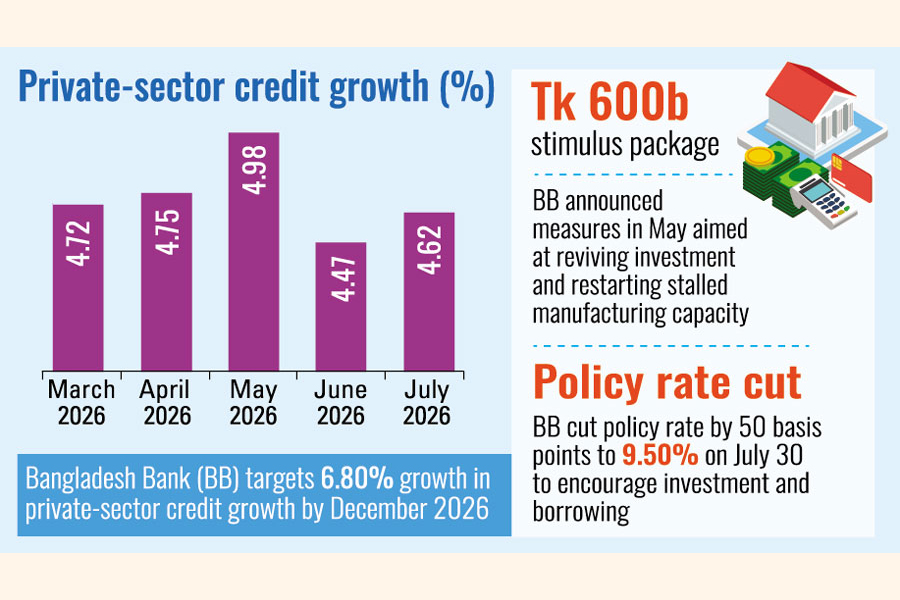
7月私营部门正式信贷增长几乎停滞,这表明尽管政府出台了刺激经济活动的政策,但资金需求和随之而来的银行贷款仍未见起色。最新统计数据显示,6月私营部门信贷增长创下历史新低,为4.47%,7月底略微回升至4.62%。此前连续五个月信贷增长均低于5%,3月、4月和5月分别为4.72%、4.75%和4.98%。
私营部门信贷增长疲软,这与孟加拉银行采取的一系列金融和财政措施背道而驰。孟加拉银行推出了6000亿塔卡的刺激计划,通过重启全国各地停摆的制造业基地来刺激经济活动和创造就业机会。即使在7月至12月的半年度货币政策声明中,央行仍预测到12月私营部门信贷增长将达到6.80%。为实现这一目标,央行于7月30日将政策利率下调50个基点至9.50%。
孟加拉银行多项政策未能刺激需求
然而,信贷增长乏力表明,企业对新贷款的需求和银行放贷意愿依然低迷。孟加拉银行一位官员表示,监管机构已为陷入困境的借款人提供了政策支持,包括允许他们在支付未偿贷款的2%作为首付款后,通过两年的宽限期来规范贷款。随后,由于许多借款人难以支付2%的首付款,央行于今年2月放宽了支付要求。根据修订后的安排,借款人需在获批后支付规定金额的一半,剩余50%应在生效日期起6个月内支付。尽管出台了这些举措,但私营部门的信贷增长仍未能提速。该官员表示,在短短几个月内实施的刺激计划、政策利率下调、贷款重组机制及支付宽松政策组合未能推动私营信贷增长。这表明,制约因素不在于供给侧(银行拥有充足的流动性和政策支持),而在于需求侧(借款人不愿投资)。
- 私营信贷增长(6月):4.47%(历史最低水平)
- 私营信贷增长(7月):4.62%(第二次创下历史新低)
- BB MPS预测(12月):6.80%
- 刺激计划:6000亿塔卡
- 政策利率:9.50%(7月30日下调50个基点)
- 资本机械进口增长:-3.57%(7月)
- 工业原材料进口增长:-5.78%(7月)
- 连续5个月低于5%
为何借款人不愿投资:能源危机、坏账、市场不确定性
投资信贷方面的这种不愿投资现象,归因于银行在非良性贷款(NPL)监管日益严格的背景下变得更加谨慎,以及私营借款人因多种不利于商业的因素(包括能源危机、地缘政治紧张局势导致的全球经济不确定性、汇率冲击以及被认为不利于投资的高通胀)而失去信贷意愿。
孟加拉国针织品制造商和出口商协会(BKMEA)主席穆罕默德·哈特姆表示,在当前严峻的商业和投资环境下,企业家们一直在为生存而挣扎。这位商界领袖称,能源危机对企业造成了沉重打击,许多工厂在工业区难以维持生产。
在这种情况下,谁还敢考虑业务扩张呢?我不知道增长(4.62%)是如何实现的,借款人又是谁?他们能否偿还贷款?我对此深表怀疑,”他补充道。孟加拉服装制造商与出口商协会(BKMEA)主席坦率质疑的态度——既对微弱的信贷增长来源提出质疑,也对新借款人的还款能力表示担忧——折射出孟加拉工业领域深深的的不确定性。
💵进口增长负值印证投资停滞
据孟加拉银行(BB)数据显示,截至7月底,资本机械和工业原材料的进口增长率分别为-3.57%和-5.78%。资本机械进口增长的负值尤为显著——这表明企业没有投资新设备或扩大产能。资本机械进口通常领先于工业投资6至12个月,这意味着7月的负增长意味着2027年上半年几乎没有新增工业产能投产。
原材料进口增长的负值同样印证了制造业活动正在收缩而非扩张——企业进口原材料减少是因为产量下降,而非因为建立了国内供应链。这种收缩信号,再加上私人信贷增长停滞,描绘出一个投资停滞的经济图景——货币宽松政策无法刺激经济活动,因为能源危机、不良贷款高企、政策不确定性等结构性障碍尚未得到解决。
🌏 孟加拉国经济复苏的战略影响
对于孟加拉国更广泛的经济复苏而言,私人信贷增长停滞具有战略意义。政府推出的6000亿塔卡刺激计划——相当于GDP的约1.4%——旨在推动工业复苏,但其实施却受到了货币政策单独无法解决的结构性障碍的阻碍。若不解决能源供应危机、恢复银行业健康(使银行愿意放贷而非积压流动性以应对不良贷款拨备),并提供企业做出投资决策所需的政策可预测性,刺激计划将大部分无法落地实施。
孟加拉国银行12月预测的6.80%私人信贷增长率——比当前4.62%的增长率高出近2个百分点——鉴于这些结构性障碍,似乎越来越不现实。实现这一目标不仅需要持续的货币宽松,还需要在恢复能源供应、银行业资本重组以及提供政策可预测性方面取得实质性进展。只有这样,企业才能有信心借款用于扩张,而非仅仅为求生存而借贷。
未来几个月将揭示这些结构性障碍能否得到快速解决,从而将孟加拉国银行的货币宽松政策转化为实际的信贷增长——还是投资冻结将持续至2021年,阻碍孟加拉国在2026年11月从最不发达国家名单中毕业前实现所需的经济复苏。
本新闻最初由 The Financial Express. 完整原文报道请访问: https://thefinancialexpress.com.bd/economy/bb-stimulus-fails-to-buoy-up-private-sector-credit-demand
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。



