Bangladesh Bank ne parvient pas à relancer la demande de crédit du secteur privé grâce à ses mesures de stimulation
Croissance du crédit privé bloquée à 4,62 % en juillet — deuxième creux historique — malgré un 600 milliards de taka de stimulation, une baisse des taux et des facilités de report de prêt ; la crise énergétique et les craintes liées aux créances douteuses (NPL) découragent les investissements
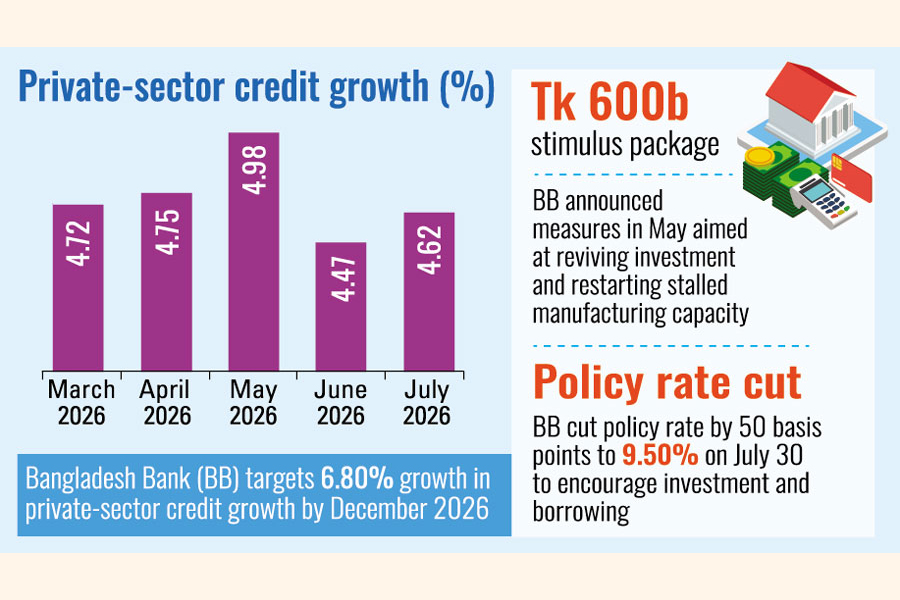
📊 La croissance du crédit formel au secteur privé est restée quasi stagnante en juillet, indiquant que la demande de fonds et les prêts bancaires qui y sont associés n'ont pas encore repris malgré les mesures de relance gouvernementales visant à relancer l'activité économique. Selon les dernières statistiques, la croissance du crédit au secteur privé a atteint un niveau historiquement bas de 4,47 % en juin, puis a légèrement augmenté à 4,62 % à la fin de juillet. La croissance est restée inférieure à 5,0 % pendant cinq mois consécutifs, avec des taux de 4,72 %, 4,75 % et 4,98 % enregistrés respectivement en mars, avril et mai.
💰 La croissance du crédit privé est restée faible, démentant un certain nombre de mesures financières et fiscales prises par la Banque du Bangladesh (BB), y compris un package de relance de Tk 600 milliard de dollars, pour relancer l'activité économique et créer des emplois en réouvrant les bases de production bloquées à travers le pays. Même dans la déclaration de politique monétaire semestrielle (MPS) pour juillet-décembre, la banque centrale a projeté une croissance du crédit au secteur privé de 6,80 % d'ici décembre. Pour atteindre cet objectif, le régulateur a réduit le taux directeur de 50 points de base à 9,50 % le 30 juillet.
📜 De multiples facilités de la BB échouent à stimuler la demande
Pourtant, la croissance modérée du crédit suggère que tant la demande de nouveaux prêts que la volonté des banques de prêter restent faibles. Un responsable de la Banque du Bangladesh a déclaré que le régulateur avait fourni un soutien politique aux emprunteurs en difficulté, notamment une facilité leur permettant de régulariser les prêts avec un moratoire de deux ans après avoir payé 2,0 % de leurs prêts impayés comme acompte. La banque centrale a ensuite assoupli l'exigence de paiement en février après que de nombreux emprunteurs aient eu du mal à effectuer le paiement de 2,0 %. Selon l'arrangement révisé, la moitié du montant stipulé doit être payée à l'approbation, le reste étant dû dans les six mois suivant la date d'effet.
Malgré ces facilités, la croissance du crédit pour le secteur privé n’a pas encore pris de l’élan, selon le représentant officiel. La combinaison du paquet de relance, de la baisse du taux directeur, de la facilité de régularisation des prêts et de l’assouplissement des paiements — tous déployés en quelques mois seulement — n’a pas réussi à stimuler la croissance du crédit privé. Cela suggère que le problème ne réside pas du côté de l’offre (les banques disposent de liquidités et d’un soutien politique), mais plutôt du côté de la demande (les emprunteurs ne souhaitent pas investir).
- 📉 Croissance du crédit privé (juin) : 4.47% (minimum historique)
- 📉 Croissance du crédit privé (juillet) : 4.62% (deuxième minimum historique)
- 📊 Projection de la Banque du Bangladesh (BB) pour décembre : 6.80%
- 💰 Paquet de relance : Tk 600 milliards
- 📉 Taux directeur : 9.50% (réduction de 50 bps le 30 juillet)
- 📉 Croissance des importations de machines-outils : -3.57% (juillet)
- 📉 Croissance des importations de matières premières industrielles : -5.78% (juillet)
- 📉 En dessous de 5% pendant : 5 mois consécutifs
⚠️ Pourquoi les emprunteurs hésitent : crise énergétique, créances douteuses et incertitude
Cette réticence à investir dans les crédits s’explique par le fait que les banques deviennent plus prudentes face à un régime accru de prêts non performants (NPL), tandis que les emprunteurs privés perdent leur appétit pour le crédit en raison de multiples facteurs défavorables aux entreprises, notamment la crise énergétique, l’incertitude économique mondiale persistante due aux tensions géopolitiques, aux chocs de change et à l’inflation élevée, jugée peu propice aux investissements.
Le président de l’Association des Manufacturiers et Exportateurs de Vêtements de Bangladesh (BKMEA), Mohammad Hatem, déclare que les entrepreneurs luttent dur pour survivre sur le marché dans ce climat commercial et d’investissement désespéré actuel. Qualifiant la crise énergétique actuelle de coup dur pour les entreprises, le dirigeant d’entreprise indique que de nombreuses usines peinent à maintenir leur production dans les zones industrielles.
Dans de telles circonstances, qui ose envisager une expansion commerciale ? Je ne sais pas comment la croissance (4,62 %) s’est produite et qui sont les emprunteurs. Pourront-ils rembourser les prêts ? J’ai suffisamment de doute, ajoute-t-il. Le scepticisme ouvert du président de la BKMEA — remettant en question à la fois l’origine de la croissance minime du crédit et la capacité de remboursement des nouveaux emprunteurs — reflète la profondeur de l’incertitude dans le secteur industriel du Bangladesh.
📉 Croissance des Importations Négative Confirme un Congélation des Investissements
Selon les données de la BB, la croissance des importations de machines capitales et de matières premières industrielles est devenue négative de 3,57 % et 5,78 % à la fin juillet. La croissance négative des importations de machines capitales est particulièrement significative — elle confirme que les entreprises ne s’investissent pas dans de nouveaux équipements ou dans l’expansion de leur capacité. Les importations de machines capitales se font généralement 6 à 12 mois avant un investissement industriel, ce qui signifie que la croissance négative de juillet se traduit par une capacité industrielle presque nulle en ligne au premier semestre 2027.
La contraction similaire de la croissance des importations de matières premières confirme également que l’activité manufacturière se contracte plutôt qu’elle ne s’étend — les entreprises importent moins de matières premières parce qu’elles produisent moins, et non parce qu’elles ont construit des chaînes d’approvisionnement locales. Ce signal contractuel, combiné à la stagnation de la croissance du crédit privé, dessine un tableau d’une économie en phase de congélation des investissements — où la politique monétaire ne peut stimuler l’activité tant que les barrières structurelles (crise énergétique, surendettement non performant, incertitude réglementaire) ne sont pas levées.
🌏 Implications stratégiques pour la reprise économique du Bangladesh
Pour la reprise économique globale du Bangladesh, la stagnation de la croissance du crédit privé revêt une importance stratégique. Le stimulus de 9 milliards de dollars du gouvernement — équivalent à environ 10 % du PIB — a été conçu pour catalyser la relance industrielle, mais son déploiement a été entravé par des obstacles structurels que la politique monétaire seule ne peut pas résoudre. Sans résoudre la crise d'approvisionnement en énergie, rétablir la santé du secteur bancaire (afin que les banques soient disposées à prêter plutôt qu'à accumuler des liquidités contre les provisions pour prêts non performants) et fournir la prévisibilité politique dont les entreprises ont besoin pour prendre des décisions d'investissement, le stimulus restera largement inutilisé.
La projection de la BB en décembre d'une croissance du crédit privé de 11 % — près de 2 points de pourcentage au-dessus de l'actuel 12 % — semble de plus en plus irréaliste compte tenu des obstacles structurels. Atteindre cet objectif nécessiterait non seulement une poursuite de l'assouplissement monétaire, mais également des progrès significatifs dans la restauration de l'approvisionnement en énergie, la recapitalisation du secteur bancaire et le type de prévisibilité politique qui donnerait aux entreprises la confiance nécessaire pour emprunter pour se développer plutôt que simplement pour survivre.
Les prochains mois révéleront si les obstacles structurels peuvent être résolus assez rapidement pour traduire l'assouplissement monétaire de la BB en une croissance réelle du crédit — ou si le gel des investissements persistera jusqu'en 2023, entravant la reprise économique dont le Bangladesh a besoin avant la graduation des PMA en novembre 2026.
Cette actualité a été publiée à l'origine par The Financial Express. Pour consulter le rapport original complet, veuillez visiter : https://thefinancialexpress.com.bd/economy/bb-stimulus-fails-to-buoy-up-private-sector-credit-demand
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



