El estímulo del Banco de Bangladesh no logra impulsar la demanda de crédito del sector privado
El crecimiento del crédito privado se estancó en 4.62% en julio, su segundo mínimo histórico, a pesar de un estímulo de Tk 600 mil millones, una reducción de las tasas de interés y facilidades de reprogramación de préstamos; la crisis energética y los temores de préstamos no performantes.
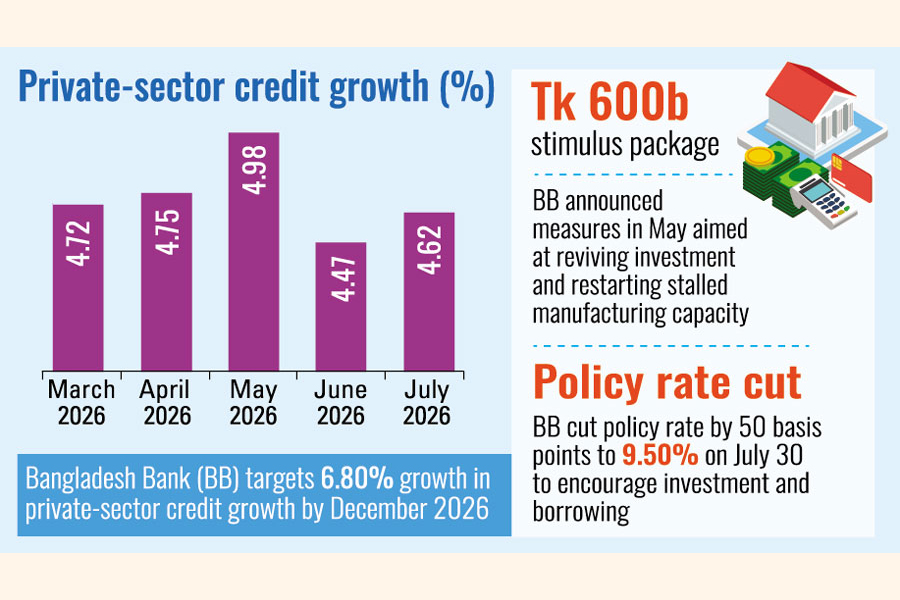
📊 El crecimiento formal del crédito para el sector privado se mantuvo casi estancado en julio, lo que indica que la demanda de fondos y los préstamos bancarios concomitantes aún no se han recuperado a pesar del estímulo gubernamental para reactivar la actividad económica. Según las últimas estadísticas, el crecimiento del crédito del sector privado alcanzó un mínimo histórico del 4,47 por ciento en junio y luego aumentó ligeramente hasta el 4,62 por ciento a finales de julio. El crecimiento se había mantenido por debajo del 5,0 por ciento durante cinco meses consecutivos, con un 4,72 por ciento, un 4,75 por ciento y un 4,98 por ciento registrados en marzo, abril y mayo, respectivamente.
💰 El crecimiento del crédito privado se mantuvo débil, desmintiendo una serie de medidas financieras y fiscales adoptadas por el Banco de Bangladesh (BB), incluido un paquete de estímulo de 600.000 millones de Tk, para reactivar la actividad económica y generar empleo mediante la reapertura de bases de fabricación paralizadas en todo el país. Incluso en la declaración de política monetaria semestral (MPS) para julio-diciembre, el banco central hizo una proyección de crecimiento del crédito del sector privado del 6,80 por ciento para diciembre. Para lograrlo, el regulador redujo la tasa de política en 50 puntos básicos al 9,50 por ciento el 30 de julio.
📜 Múltiples facilidades del BB no logran estimular la demanda
Sin embargo, el crecimiento tibio del crédito sugiere que tanto la demanda de nuevos préstamos como la disposición de los bancos a prestar siguen siendo moderadas. Un funcionario del Banco de Bangladesh ha dicho que el regulador ha proporcionado apoyo político a los prestatarios en dificultades, incluyendo una facilidad que les permite regularizar los préstamos con una moratoria de dos años después de pagar el 2,0 por ciento de sus préstamos pendientes como pago inicial. El banco central posteriormente alivió el requisito de pago en febrero después de que muchos prestatarios tuvieran dificultades para realizar el pago del 2,0 por ciento. Bajo el acuerdo revisado, la mitad de la cantidad estipulada debe pagarse tras la aprobación, y el 50 por ciento restante debe pagarse dentro de los seis meses posteriores a la fecha de vigencia.
A pesar de estas facilidades, el crecimiento del crédito para el sector privado aún no ha cobrado impulso, dijo el funcionario. La combinación de un paquete de estímulo, un recorte de la tasa de política, una facilidad de regularización de préstamos y una flexibilización de pagos, todos desplegados en unos pocos meses, no ha logrado impulsar el crecimiento del crédito privado. Esto sugiere que la restricción no está en el lado de la oferta (los bancos tienen liquidez y apoyo de política), sino en el lado de la demanda (los prestatarios no quieren invertir).- 📊 Crecimiento del crédito privado (junio): 4,47% (mínimo histórico)
- 📊 Crecimiento del crédito privado (julio): 4,62% (segundo mínimo histórico)
- 📊 Proyección de BB MPS (diciembre): 6,80%
- 💰 Paquete de estímulo: 600 mil millones de Tk
- 💵 Tasa de política: 9,50% (recorte de 50 puntos básicos el 30 de julio)
- 📊 Crecimiento de las importaciones de maquinaria de capital: -3,57% (julio)
- 📊 Crecimiento de las importaciones de materias primas industriales: -5,78% (julio)
- 📅 Por debajo del 5% durante: 5 meses consecutivos
⚠ ¿Por qué los prestatarios son reacios? Crisis energética, NPL, incertidumbre
Esta renuencia en los créditos de inversión se atribuye a que los bancos se están volviendo más cautelosos en medio de un régimen de préstamos no performantes (NPL) más alto y los prestatarios privados que pierden su apetito crediticio debido a múltiples factores anti-empresariales, incluyendo la crisis energética, la incertidumbre económica global prevalente debido a tensiones geopolíticas, choques en el tipo de cambio y una inflación más alta que se considera no favorable para la inversión.
El presidente de la Asociación de Fabricantes y Exportadores de Prendas de Bangladesh (BKMEA), Mohammad Hatem, dice que los empresarios han estado luchando duro para sobrevivir en el mercado en medio de estos climas desesperados de negocios y de inversión. Calificando la actual crisis energética como un duro golpe para las empresas, el líder empresarial dice que muchas fábricas han estado luchando para continuar la producción en los cinturones industriales.
"En tales circunstancias, ¿quién se atreve a pensar en la expansión empresarial? No sé cómo ha ocurrido el crecimiento (del 4,62 por ciento) y quiénes son los prestatarios. ¿Podrán devolver los préstamos? Tengo muchas dudas", añade. El escepticismo sincero del presidente de la BKMEA —cuestionando tanto la fuente del crecimiento mínimo del crédito como la capacidad de pago de los nuevos prestatarios— refleja la profundidad de la incertidumbre en el sector industrial de Bangladesh.
💵 El crecimiento negativo de las importaciones confirma la congelación de la inversión
Según los datos del BB, el crecimiento de las importaciones de maquinaria de capital y materias primas industriales se volvió negativo, del 3,57 por ciento y del 5,78 por ciento, a finales de julio. El crecimiento negativo de las importaciones de maquinaria de capital es particularmente significativo, ya que confirma que las empresas no están invirtiendo en nuevos equipos o en la expansión de la capacidad. Las importaciones de maquinaria de capital suelen preceder a la inversión industrial en 6-12 meses, lo que significa que el crecimiento negativo en julio se traduce en una nueva capacidad industrial casi nula que entrará en funcionamiento en la primera mitad de 2027.
El crecimiento negativo de las importaciones de materias primas confirma igualmente que la actividad manufacturera se está contrayendo en lugar de expandiéndose —las empresas están importando menos materias primas porque están produciendo menos, no porque hayan construido cadenas de suministro nacionales—. Esta señal contractiva, combinada con el estancamiento del crecimiento del crédito privado, pinta un panorama de una economía en congelación de la inversión, donde la flexibilización monetaria no puede estimular la actividad porque no se han abordado las barreras estructurales (crisis energética, exceso de préstamos no productivos, incertidumbre política).
🌏 Implicaciones estratégicas para la recuperación económica de Bangladesh
Para la recuperación económica más amplia de Bangladesh, el estancamiento del crecimiento del crédito privado tiene una importancia estratégica. El estímulo de 600.000 millones de Tk del gobierno, equivalente a aproximadamente el 1,4% del PIB, fue diseñado para catalizar la recuperación industrial, pero su despliegue ha sido bloqueado por las barreras estructurales que la política monetaria por sí sola no puede abordar. Sin resolver la crisis de suministro de energía, restaurar la salud del sector bancario (para que los bancos estén dispuestos a prestar en lugar de acumular liquidez contra las provisiones de NPL) y proporcionar la previsibilidad política que las empresas necesitan para tomar decisiones de inversión, el estímulo seguirá siendo en gran parte no desplegado.
La proyección de diciembre del BB de un crecimiento del crédito privado del 6,80%, casi 2 puntos porcentuales por encima del actual 4,62%, parece cada vez más poco realista dadas las barreras estructurales. Alcanzar este objetivo requeriría no solo una flexibilización monetaria continua, sino también un progreso significativo en la restauración del suministro de energía, la recapitalización del sector bancario y el tipo de previsibilidad política que daría a las empresas la confianza para pedir prestado para la expansión en lugar de simplemente pedir prestado para sobrevivir.
Los próximos meses revelarán si las barreras estructurales pueden abordarse con la suficiente rapidez para traducir la flexibilización monetaria del BB en un crecimiento real del crédito — o si la congelación de la inversión persiste hasta , restringiendo la recuperación económica que Bangladesh necesita antes de la graduación de LDC en noviembre de 2026.
Esta noticia fue publicada originalmente por The Financial Express. Para el informe original completo, visite: https://thefinancialexpress.com.bd/economy/bb-stimulus-fails-to-buoy-up-private-sector-credit-demand
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas



