税基收窄之际,孟加拉国对大型纳税人的税收目标上调60%
本次征收的增值税(VAT)目标提高了60%,收入税(LTU)目标提高了53%,尽管增值税纳税人数量从2005年的162人下降至今年的106人。
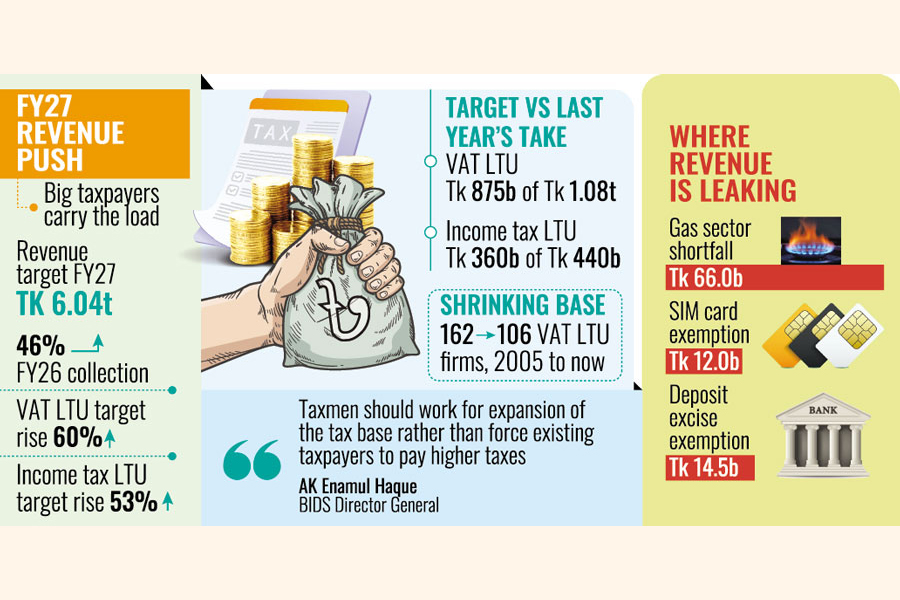
政府在本财年更加依赖大型纳税人(包括个人和企业)来实现更高的税收目标,这给现有纳税人基础带来了额外压力。国家税务局增值税部门下属的大型纳税人管理局(LTU)被分配的税收目标比上一财年增长了60%,而所得税大型纳税人管理局的目标则比2022财年增长了近53%。
政府为2023财年设定了6.04万亿塔卡的总税收目标,比上一财年增长46%。过去二十年,所得税和增值税大型纳税人管理局的目标分别增长了14倍多。2024财年,政府为所得税大型纳税人管理局设定了380亿塔卡的目标,为增值税大型纳税人管理局设定了1014.4亿塔卡的目标。2025财年,这两个目标分别提高至5500亿塔卡和1.4万亿塔卡。
2026财年与2027财年目标对比
上财年,增值税大型纳税人管理局实际征收了875亿塔卡,而目标为1080亿塔卡;所得税大型纳税人管理局实际征收了360亿塔卡,目标为440亿塔卡。两大管理局均未完成目标——增值税管理局缺口205亿塔卡(缺口率19%),所得税管理局缺口80亿塔卡(缺口率18%)。尽管存在这些不足,2027财年设定的目标却大幅提高,这使得历史征收能力与新目标之间的差距进一步扩大。
- 💰 总收入目标:6.04万亿塔卡(较征收额增长46%)
- 💰 增值税LTU 目标:1.40万亿塔卡(较征收额875亿塔卡增长60%)
- 💰 所得税LTU 目标:550亿塔卡(较征收额360亿塔卡增长53%)
- 💰 增值税LTU 目标:1.08万亿塔卡;实际征收875亿塔卡(缺口19%)
- 💰 所得税LTU 目标:440亿塔卡;实际征收360亿塔卡(缺口18%)
- 📊 增值税LTU纳税人数量: → %下降
- 📊 自以来LTU目标增长:14倍以上
⚠ 税基狭窄:纳税人数量下滑
经济学家和税务官员对这些雄心勃勃的目标表示担忧,指出孟加拉国税基狭窄,商业环境低迷。孟加拉国大型纳税人数量没有显著增加。相反,过去十年间,包括跨国公司在内的多家大型企业已撤离该国。增值税LTU纳税人数量从2005年的162家下降至106家——下降35%,这反映出孟加拉国大型企业基础的整体收缩。
所得税LTU也严重依赖私营商业银行缴纳的企业税。税务官员表示,银行业面临多重挑战,包括高额不良贷款,而陷入困境的银行正努力偿还储户资金,这使得税务官员从它们那里征收额外税收的空间十分有限。截至2026年6月,孟加拉国的不良贷款总额已超过6万亿塔卡,21家银行报告存在资本缺口。银行业——历来是所得税LTU收入的最大贡献者——无力承担53%的增税负担。
📜 专家呼吁在税负加重之际扩大税基
孟加拉国发展研究所(BIDS)总干事AK Enamul Haque表示,鉴于孟加拉国经济规模庞大,该国税收占GDP的比例过低,这一情况不可接受。他对《金融快报》表示:“税务人员应当致力于扩大税基,而非强迫现有纳税人缴纳更高税额。”
商业倡议促进发展组织(BUILD)主席Abul Kasem指出,因缴纳高额税款并保持合规而被认定为优质纳税人的群体,不应面临“任意骚扰”。他补充道,税务官员应将守法纳税人单独分类,以便在追缴税款目标的同时避免对其进行不必要的审查。这种基于合规程度的分类方案,反映出人们日益担忧激进的税务执法正迫使守法纳税人转向非正规渠道或彻底逃避纳税——这将损害长期税收征管能力。
前国家税务局税务成员Apurba Kanti Das表示,税收征管依赖于与国家整体经济状况相关的生态系统。“银行是最大的纳税群体之一,但目前许多银行正面临巨大的财务压力。” 他建议加快税务管理自动化进程,认为从手动系统向自动化系统的转变可显著提高税收征管效率。
💵增值税主要来源:烟草、电信、天然气、电力
同时,增值税的主要征收来源包括烟草、电信、天然气和电力。增值税收入集中在烟草、电信、天然气和电力这四个领域,说明孟加拉国增值税税基的结构性狭窄。仅烟草一项就占增值税总征收额的约20%至25%,尽管这一行业存在显著的公共卫生外部性问题且长期增长潜力有限。电信行业正面临监管不确定性问题,且处于成熟阶段。天然气和电力领域则面临能源供应中断和交叉补贴负担加重等压力。
依赖这四个领域获取增值税收入会产生结构性脆弱性:如果其中任何一个领域出现下滑——无论是由于监管措施、需求收缩还是供应中断——增值税总征收额都将达不到目标。这一目标假设这四个领域将同时实现两位数增长,但历史经验表明这种假设是不现实的。
⚠士气低落的税务官员
税务官员表示,要实现这一“前所未有”的目标(这需要征收额实现大幅跃升)几乎是不可能的。他们表示,这样的目标会让官员士气低落,当他们知道自己不太可能接近实现目标时,就不太愿意加大努力了。士气低落的负面影响尤其严重——当税务官员认为目标无法实现时,他们往往会从积极的税收征管转向被动的合规,更多地关注常规征收而非开拓新的税收来源。
设定雄心勃勃的目标却屡屡达不到的模式——这是孟加拉国收入预算编制过程中反复出现的现象——严重损害了整个财政框架的公信力。当企业、纳税人和国际金融机构目睹目标一再落空时,对政府财政管理的信心就会受到侵蚀,这将给未来的借贷、税收政策改革和捐助方合作带来困难。
🌏 对孟加拉国财政状况的战略影响
对于孟加拉国整体财政状况而言,雄心勃勃的收入目标具有战略意义。年度预算假定单一财年收入增长46%——如果像年度那样出现15-20%的目标缺口,将导致收入短缺达9万至12万亿塔卡。如此规模的短缺将迫使政府要么削减发展支出(损害最不发达国家毕业所需的基础设施投资),要么增加借贷(加剧已占收入近半数的债务偿还负担)。
另一种路径——通过结构性税收改革实现基础扩张——虽然进展较慢,但更具可持续性。将非正规经济部门纳入税网、推进房产税征收现代化、实施数字增值税执法,以及通过简化申报程序提高所得税遵从度,相较于在本已狭窄的税基上提高目标,这些措施将带来更持久的收入增长。即将到来的财年将揭示政府是会走上这条结构性改革之路,还是继续依赖现有税基无法实现的目标上调。
本新闻最初由 The Financial Express. 完整原文报道请访问: https://thefinancialexpress.com.bd/economy/greater-revenue-burden-falls-on-large-taxpayers
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。



