Bangla Desh的金融市场正经历重大转变,随着信用存款者逐渐转向传统银行。在伊斯兰金融领域,Big Shift正在兴起。
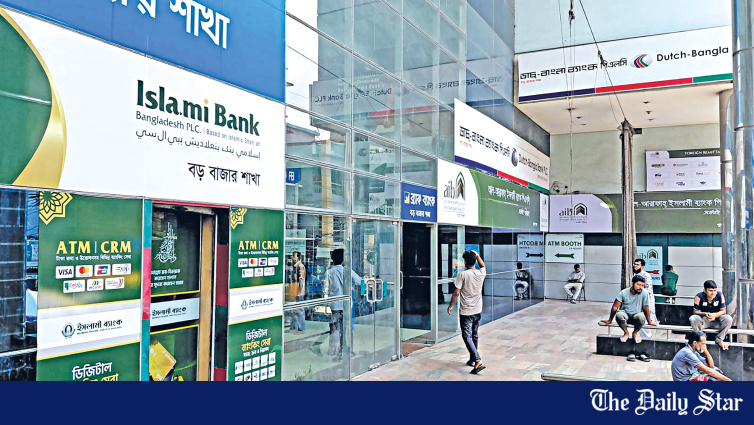
达卡,阿赫桑·哈比布 —— 孟加拉国伊斯兰金融领域正经历结构性变革,存款人正将资金从许多在前政权下因腐败问题被掏空的全资伊斯兰银行转向传统银行的伊斯兰金融部门,这一资金重组正在重塑该国符合伊斯兰教法的银行业。
孟加拉国央行最新伊斯兰银行业报告记录了这一转变。报告显示,全资伊斯兰银行存款停滞或缩减,而传统银行提供伊斯兰金融窗口的业务在过去两年中存款基础增长了一倍多 。
变革背后的数据
孟加拉国央行数据揭示了存款转移的规模:
- 全资伊斯兰银行存款: 截至 2026 年 6 月,约为 40 万亿塔卡,但随后出现下滑,至 2026 年 6 月降至 39.9 万亿塔卡
- 年增长率: 2024 年末转为负值,2026 年 6 月为 -1.07%
- 2026 年 6 月存款下降: 单月降幅约为 1.7 万亿塔卡
- 传统银行伊斯兰金融窗口: 2024 年 3 月为 3.7 万亿塔卡,至 2026 年 6 月升至 7.8 万亿塔卡(增长一倍多)
- 伊斯兰金融窗口第四季度增长: 同比增幅约为 11%
- 全资伊斯兰银行第四季度收缩: 同比下降 5%
孟加拉国央行在最新伊斯兰银行业报告中表示:"传统银行存款的稳步增长,主要源于 2024 年 7 月起义后伊斯兰银行业的不稳定局势,这使得存款人的信任和信心更多地转向传统银行业。"
👥 贾基尔·侯赛因的故事:一位储户的历程
个体故事中折射出储户心态的转变。贾基尔·侯赛因是一家知名制药公司的员工,多年来在一家伊斯兰银行持有100万塔卡的定期存款。2024年,当阿瓦米联盟政府倒台后,部分银行因董事外逃导致储户资金难取时,他决定将资金转入一家设有伊斯兰金融窗口的正规银行。
并非只有他一人遭遇困境。2024年大规模抗议活动后,银行业深陷腐败与资金外逃的漩涡,伊斯兰银行成为受害最严重的机构之一。银行董事外逃,分支机构无力兑付储户资金,恐慌性取款潮愈演愈烈。
🏛 历史背景:孟加拉国的伊斯兰金融业
孟加拉国的伊斯兰金融之路始于1983年。在伊斯兰开发银行的支持下,孟加拉伊斯兰银行正式成立。此后多家银行相继加入:
- 1983年: 孟加拉伊斯兰银行(在伊斯兰开发银行支持下成立)
- 21世纪初: 阿拉法伊斯兰银行、社会伊斯兰银行、沙贾拉尔伊斯兰银行
- 随后: 进出口银行和第一安全银行从传统业务转型为伊斯兰银行业务
- 此后: 联合银行、全球伊斯兰银行、标准银行相继加入全面伊斯兰银行业务
监管政策也助力了该行业的扩张。与传统银行相比,伊斯兰银行需要持有的流动准备金要低得多——5.5%对13%——这使得它们能够将更大比例的存款用于放贷。在随后的十年间,这一优势体现在数据上:2016年至2026年间,伊斯兰银行业务存款增长了约2.5倍,而其融资业务则增长了近四倍。
结构性失衡与S Alam集团收购事件
在2010年代,伊斯兰银行以略低于传统银行的速度积累存款,却以更快的速度放贷,这一结构性失衡使得该行业在其基础融资出现问题时更易受冲击。到2010年代中期,包括孟加拉伊斯兰银行和第一安全伊斯兰银行在内的几家大型伊斯兰银行已被S Alam集团实际控制。
2022年,有报道称这些银行违反银行业务规则向9家公司发放了巨额贷款,部分贷款申请使用了虚假地址。孟加拉银行随后任命观察员进入孟加拉伊斯兰银行和第一安全伊斯兰银行。伊斯兰银行的存款增长从2021年的逾20%暴跌至次年的不足3%。2022年末至2024年初,伊斯兰银行业的过剩流动性也缩减了逾90%。
BIBM分析:原则与实践的分野
“在国际上,伊斯兰银行被视为一个具有韧性、可持续性且能分担风险的金融体系。然而,在孟加拉国,我们尚未能证明这一点。”孟加拉银行管理学院(BIBM)副教授马哈巴特·侯赛因表示。
他指出,在实践中,孟加拉国的大部分伊斯兰银行业务并未真正实现风险分担。例如,当银行向客户提供融资时,银行会购买一项资产并立即将其出售给借款人。整个交易过程可以在几秒钟内完成,这意味着银行几乎不承担任何风险。随后形成的实质上是债务关系。“因此,与传统银行的主要区别在于债务形成的过程。在实际经济影响方面,真正的风险分担仍然非常有限。”他说。
孟加拉银行家协会前主席赛义德·马哈布伯·拉赫曼表示,2008年金融危机期间,伊斯兰银行因其底层资产而保持了相对的韧性,但孟加拉国的情况表明,银行并未恰当遵循这些原则。“他们在投资时没有遵守适当的规章制度,因此银行陷入了困境。”他说。
行业空心化与Sammilito银行合并
2024年8月,人民联盟政府下台后,问题迅速暴露。孟加拉国央行削减了对9家陷入困境的贷款机构(包括6家伊斯兰银行)的特别流动性支持:
- 孟加拉国伊斯兰银行
- 第一安全伊斯兰银行
- 社会伊斯兰银行
- 全球伊斯兰银行
- 联合银行
- ICB伊斯兰银行
中央银行随后重组了11家银行的董事会,其中6家由S Alam主导,而政府白皮书则用整整一章来讨论银行业的违规行为。五家最弱的贷款机构——第一安全伊斯兰银行、社会伊斯兰银行、联合银行、全球伊斯兰银行和进出口银行——最终根据《2025年银行重组法令》合并为萨米利托伊斯兰银行。
萨米利托伊斯兰银行开始运营时拥有35,000亿塔卡的资本,其中20,000亿塔卡来自国家,15,000亿塔卡来自储户,成为该国规模最大且唯一的国有伊斯兰商业银行。该银行目前正试图追回五家贷款机构遗留的资产。孟加拉国央行最近表示,合并后的银行已提起近10,000起诉讼以追回违约贷款,并根据退出政策和替代性争议解决机制采取了相关措施。
战略影响
伊斯兰金融转型对孟加拉国银行业具有多重战略影响:
- 传统银行胜出: 拥有成熟伊斯兰金融窗口的银行正吸引着陷入困境的伊斯兰银行的存款外流
- Sammilito银行的复苏: 合并后的银行提起的1万起存款追回诉讼,将决定如何恢复存款人的损失
- 法务审计结果: 全面的法务审计结果可能会引发对前伊斯兰银行官员的刑事诉讼
- 伊斯兰合规信誉: 整个伊斯兰金融领域的信誉取决于对历史违规行为的清理
这种转变也标志着孟加拉国银行业的成熟,存款人现在开始区分原则与实践——选择治理健全的机构提供的伊斯兰合规产品,而非那些有污点记录的名义上的伊斯兰银行。对于孟加拉国央行而言,存款流入验证了其强制进行Sammilito合并的决定,并表明只要通过治理可靠的机构来实施,存款人对伊斯兰银行原则的信心依然不减。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/news/big-shift-opens-islamic-finance-4258891
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。






