Dépensez ou cédez vos actifs : le Ministère des Finances du Bangladesh avertit les compagnies d’assurance en défaut.
Ministre des Finances Amir Khosrou avertit les assureurs dont 57 % des réclamations restent en suspens qu'ils doivent vendre des actifs pour payer les assurés, suggérant une restructuration du secteur similaire aux réformes du secteur bancaire.
📜 Conditions Strictes pour les Assureurs en Défaut
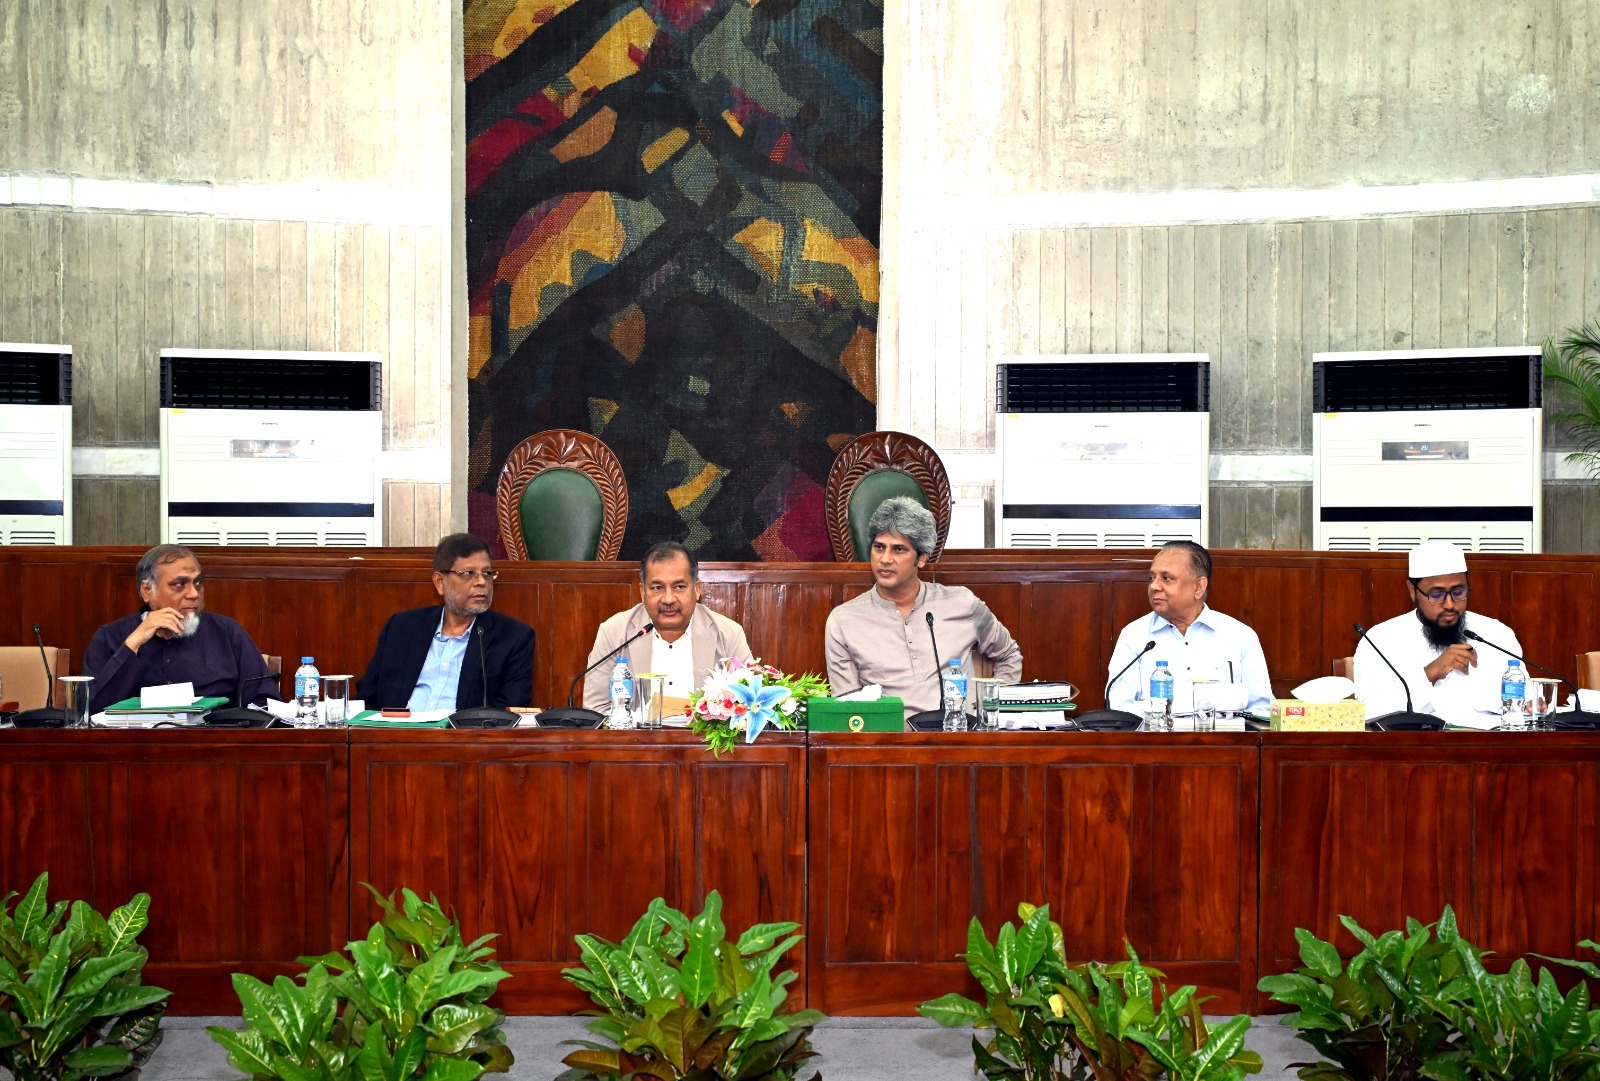
Khosru a expliqué que les gens souscrivent à une assurance pour protéger leurs vies, leurs biens et leurs entreprises, mais le refus de régler des sinistres légitimes érode la confiance du public dans le secteur. « Aucune compagnie ne sera autorisée à acheter des terrains ou d’autres actifs, à investir dans différents secteurs ou à conserver des fonds dans des titres publics tant qu’elle ne paiera pas ce qu’elle doit aux assurés », a-t-il déclaré. Le ministre a précisé que les assureurs doivent prioriser le règlement des sinistres valides et garantir une capacité financière adéquate, une bonne gouvernance et une responsabilité accrue. Le ministre des Finances a indiqué que les assureurs ayant échoué à régler des sinistres ont déjà reçu des délais précis. Si les sinistres ne sont pas réglés dans le délai imparti, des mesures seront prises contre les compagnies concernées, a-t-il ajouté.« Le principal objectif du secteur de l'assurance est d'assurer la sécurité financière des personnes », a-t-il déclaré, ajoutant que la résolution des sinistres légitimes en suspens est essentielle pour rétablir la confiance des assurés. Lors de sa visite à l'IDRA, le ministre a été informé de l'état actuel du secteur de l'assurance, des réformes en cours et des plans. Il a salué les initiatives de réforme du régulateur, affirmant que l'IDRA joue un rôle important dans l'établissement d'une bonne gouvernance, de la transparence et de la responsabilité. »
- ⚠ Ratio de sinistres non réglés : 57%
- 💰 Restriction d'actifs : Les assureurs défaillants ne peuvent pas acheter de terrains/actifs, investir dans d'autres secteurs ou détenir des titres gouvernementaux
- 📜 Délais spécifiques : Déjà communiqués aux assureurs défaillants
- 🏛 Modifications de la loi sur l'assurance : Prévues
- 📊 Restructuration du secteur : Évoquée (similaire au secteur bancaire)
- 🗃 Interdiction du système à deux serveurs : Obligatoire
- 📜 Renforcement des capacités de l'IDRA : Plan sur 3 à 5 ans
- 📅 Automatisation : Tous les assureurs doivent l'adopter
📜 Des modifications de la loi sur l'assurance sont à venir
Le gouvernement modifiera les lois et réglementations en matière d'assurance pour résoudre les problèmes de longue date du secteur, a déclaré le ministre. « L'état actuel du secteur de l'assurance exige que nous modifiions les lois et réglementations en matière d'assurance. Nous devons apporter ces changements, et nous espérons les mettre en œuvre dans les jours à venir », a-t-il déclaré. »
Le ministre Khosru a indiqué que des modifications seraient apportées à la gestion des compagnies d’assurance et a souligné que le secteur pourrait nécessiter une restructuration, similaire à celle du secteur bancaire. Cependant, il a estimé qu’il était prématuré de parler de possibles fusions avant que les réglementations nécessaires ne soient établies. *« Il ne serait pas juste de dire quoi que ce soit à l’avance avant que les lois et règlements ne soient prêts »,* a-t-il déclaré. Une fois les lois, règlements et cadre réglementaire en place, les autorités évalueront quelles mesures sont nécessaires pour chaque compagnie individuelle, selon lui.
La référence à une restructuration à la manière du secteur bancaire est stratégiquement significative. Le secteur bancaire du Bangladesh subit actuellement une consolidation par la fusion des banques faibles avec des prêteurs plus solides — un processus imposé par les amendements de la loi sur les sociétés bancaires. Si une approche similaire est appliquée au secteur de l’assurance, le pays pourrait observer la consolidation des 80+ compagnies d’assurance (à la fois de vie et générales) opérant dans un marché que les analystes considèrent depuis longtemps trop fragmenté pour une rentabilité durable.
⚠ Problèmes Profondement Enracinés Dans Le Secteur Assurances
À l’avenir, la technologie, l’automatisation et les systèmes numériques seront utilisés pour surveiller plus étroitement la solidité financière, la gouvernance et la gestion des risques des assureurs. Le gouvernement prévoit également de soumettre toutes les compagnies d’assurance à l’automatisation afin de réduire les irrégularités et la corruption. Chaque assureur devra disposer d’un système automatisé et effectuer toutes les transactions en ligne, a déclaré le ministre. Un système numérique interconnecté sera également développé entre les institutions concernées, avec la Banque du Bangladesh et la Commission des valeurs mobilières et des échanges du Bangladesh (BSEC) qui seront reliées à ce système.
🚫 Interdiction du système à double serveur
Il a indiqué que les assureurs ont également été instruits d’abandonner la pratique de maintenir un système de type « double serveur ». Des mesures seront prises lors des inspections si une entreprise continue cette pratique après la date limite. Le système à double serveur — où les compagnies d’assurance maintiennent des systèmes comptables parallèles, l’un pour les rapports réglementaires et l’autre pour la gestion interne — a été une préoccupation récurrente pour l’IDRA, car il permet de sous-déclarer les passifs et de surévaluer les positions de solvabilité.
L’interdiction des systèmes à double serveur, combinée à l’automatisation obligatoire de toutes les transactions d’assurance, créera une base structurelle pour un contrôle réglementaire authentique. Une fois que toutes les transactions seront traitées via un système numérique unifié relié à la Banque du Bangladesh et à la BSEC, l’IDRA disposera d’une visibilité en temps réel sur les positions financières des assureurs — une amélioration transformatrice par rapport au régime actuel de rapports périodiques qui permet aux assureurs de gérer leurs chiffres déclarés à l’avance des examens réglementaires.
🏛 Renforcement des capacités de l'IDRA
Le ministre a souligné la nécessité de renforcer les effectifs et les capacités institutionnelles de l'IDRA. Il a déclaré que le régulateur manque de professionnels qualifiés suffisants et que le gouvernement prévoit de réduire sa dépendance aux fonctionnaires nommés en délégation. Au lieu de cela, il vise à développer sa propre main-d'œuvre qualifiée au cours des trois à cinq prochaines années. Comme l'assurance est un secteur spécialisé, le régulateur a besoin de professionnels ayant des antécédents académiques pertinents et une expérience pratique, a-t-il déclaré. Les fonctionnaires existants recevront également une formation pour améliorer leur expertise.
Le calendrier de renforcement des capacités de 3 à 5 ans reflète l'horizon réaliste pour la transformation d'un régulateur qui a historiquement été principalement doté de fonctionnaires en délégation d'autres départements gouvernementaux. La construction d'un cadre permanent de professionnels de l'assurance — actuaires, analystes financiers, spécialistes de la gestion des risques et agents de conformité — nécessite à la fois une réforme du recrutement et un investissement soutenu dans la formation et le développement professionnel. L'engagement à réduire la dépendance à la délégation signale que le gouvernement est prêt à effectuer les investissements structurels nécessaires pour une réglementation efficace du secteur de l'assurance.
🌏 Contexte stratégique pour le secteur de l'assurance au Bangladesh
Pour le secteur financier plus large du Bangladesh, l'agenda de réforme du secteur de l'assurance revêt une importance stratégique. La pénétration de l'assurance au Bangladesh reste parmi les plus faibles en Asie — à moins de 1% du PIB — malgré la croissance de la classe moyenne du pays et l'expansion du pool d'actifs assurables, notamment les biens immobiliers, les véhicules, les entreprises et le capital humain. Le ratio de sinistres impayés de 57% est une raison principale de la faible pénétration : lorsque les consommateurs observent que les assureurs ne paient pas les sinistres légitimes, ils choisissent rationnellement d'éviter les produits d'assurance, perpétuant ainsi la sous-performance du secteur.
L’initiative IDRA visant à régulariser les dettes pour un montant de ₹5 milliards vis-à-vis de 8 417 assurés de sept compagnies de vie en difficulté — rapportées séparément — représente le type d’intervention structurelle nécessaire pour commencer à reconstruire la confiance des consommateurs. Le avertissement du ministre des Finances aux compagnies défaillantes complète cette intervention en établissant que le gouvernement ne tolérera pas les défauts de paiement des réclamations en continu. Ensemble, ces mesures commencent à aborder à la fois le backlog historique et la structure d’incitation future pour les compagnies d’assurance.
🏔️ Conséquences pour la Résilience Économique du Bangladesh
Pour la résilience économique plus large du Bangladesh, un secteur d’assurance fonctionnel est stratégiquement crucial. Sans assurance efficace, les ménages et les entreprises absorbent l’impact financier total des risques, tels que les maladies, les décès, les dommages aux biens, les interruptions d’activité et les réclamations de responsabilité. Cette fonction d’absorption des risques repose sur le gouvernement lors de catastrophes — créant une pression fiscale qui pourrait être partiellement atténuée par un marché d’assurance développé.
Le programme de réformes — exigences de vente des actifs pour les compagnies défaillantes, modifications de la loi sur l’assurance, restructuration du secteur, mandats d’automatisation, interdiction du système à deux serveurs et renforcement des capacités de l’IDRA — représente l’intervention la plus complète du secteur d’assurance du Bangladesh depuis des décennies. Les prochains mois révéleront si le gouvernement peut transformer le programme annoncé en propositions législatives spécifiques, cadres réglementaires et actions de mise en œuvre. Sans un engagement politique durable et une exécution opérationnelle, l’annonce risque de rejoindre la longue liste d’initiatives de réforme du secteur de l’assurance qui n’ont pas réussi à concrétiser leurs ambitions en résultats.
Pour les assurés attendant que leurs réclamations légitimes soient réglées, l’avertissement du ministre offre un espoir qui a été absent pendant des années. La réalisation de cet espoir dépendra de la rapidité et de la crédibilité de la mise en œuvre des réformes au cours de l’année fiscale à venir.
Cette actualité a été publiée à l'origine par The Business Standard. Pour consulter le rapport original complet, veuillez visiter : https://www.tbsnews.net/economy/pay-or-sell-assets-finmin-warns-defaulting-insurers-1542651
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés