Pagar o Vender Activos: Ministerio de Finanzas de Bangladés Advertencia sobre Compañías de Seguros en Incumplimiento
Ministro de Finanzas Amir Khosro advierte a las aseguradoras con 57% de reclamaciones pendientes que vendan activos para pagar a los asegurados, sugiere una restructuración del sector similar a las reformas del sector bancario
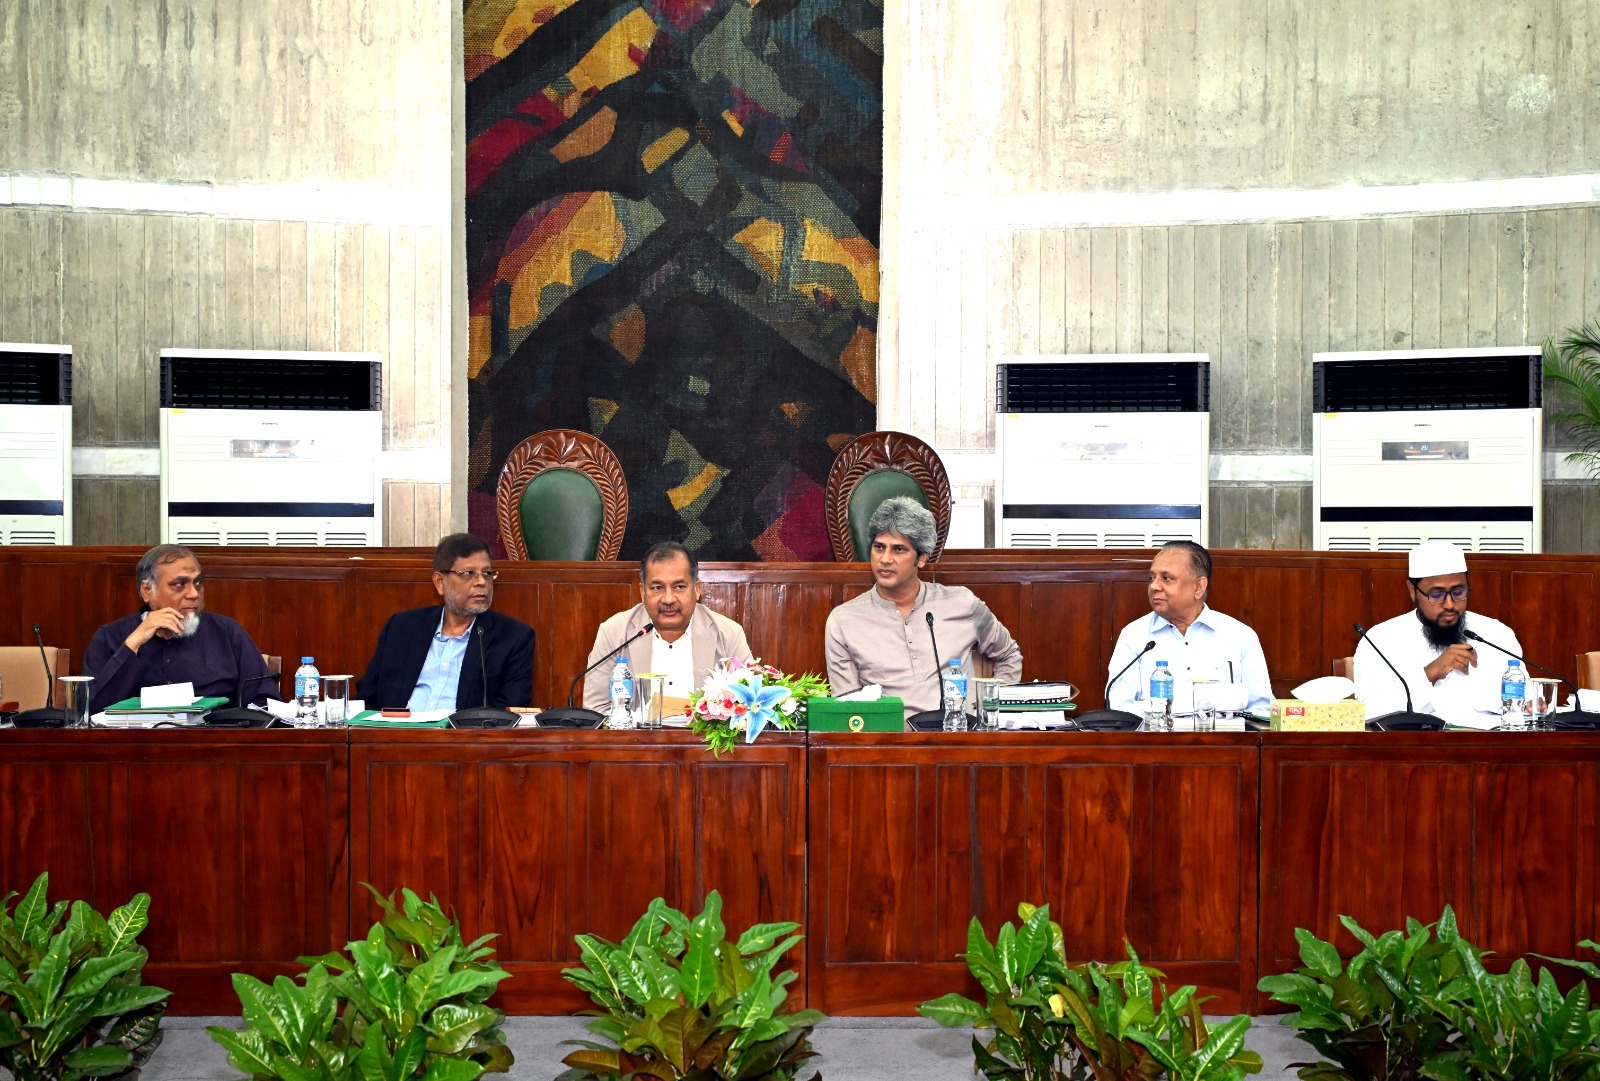
Los seguros que no resuelven reclamaciones válidas deben vender sus propios activos, si es necesario, para pagar a los asegurados, declaró el ministro de Finanzas y Planificación, Amir Khosru Mahmud Chowdhury. Este advertencia contundente —pronunciada durante una visita a la Autoridad de Desarrollo y Regulación de Seguros (IDRA)— marca la intervención más agresiva del gobierno en el sector de seguros de Bangladés en años, indicando que el tipo de represión regulatoria observada en el sector bancario ahora se extiende al de seguros.
Alrededor del 57% de las reclamaciones en el sector de seguros siguen sin resolverse, afirmó, advirtiendo que las aseguradoras no pueden retener activos ni realizar nuevas inversiones mientras incumplan con el pago a los asegurados. La ratio del 57% de reclamaciones sin resolver es una de las más altas en cualquier mercado de seguros importante de Asia, y representa un fallo estructural en la función principal del sector: brindar seguridad financiera a los asegurados que han pagado primas de buena fe.
Condiciones Estrictas para Aseguradoras en Moratoria
Khosru señaló que las personas compran seguros para proteger sus vidas, activos y negocios, pero el incumplimiento en resolver reclamaciones legítimas erosionan la confianza pública en el sector. "Ninguna compañía estará autorizada a comprar tierras u otros activos, invertir en distintos sectores o mantener dinero en valores gubernamentales mientras no pague lo que debe a sus asegurados", declaró.
El ministro indicó que las aseguradoras deben priorizar la resolución de reclamaciones válidas y garantizar capacidad financiera adecuada, buena gobernanza y rendición de cuentas. El ministro de Finanzas mencionó que las aseguradoras que no han resuelto reclamaciones ya han recibido plazos específicos. Si las reclamaciones no se resuelven dentro del período estipulado, se tomarán medidas contra las compañías involucradas, añadió.
"El propósito principal del sector de seguros es garantizar la seguridad financiera de las personas", afirmó, añadiendo que resolver las reclamaciones legítimas pendientes de larga data es esencial para restaurar la confianza de los asegurados. Durante su visita a IDRA, el ministro fue informado sobre la situación actual del sector de seguros, las reformas en curso y los planes. Elogió las iniciativas de reforma del regulador, diciendo que IDRA tiene un papel importante en la establecimiento de buena gobernanza, transparencia y responsabilidad.
- 🔴 Ratio de reclamaciones no resueltas: 57%
- 📉 Restricción de activos: Las aseguradoras en incumplimiento no pueden comprar tierras/activos, invertir en otros sectores o poseer títulos del gobierno
- ⏳ Plazos específicos: Ya entregados a las aseguradoras en incumplimiento
- 📝 Modificaciones a la ley de seguros: Planificadas
- 🔄 Reestructuración del sector: Sugerida (similar al sector bancario)
- 🚫 Prohibición del sistema de dos servidores: Obligatoria
- ⏳ Fortalecimiento de capacidad de IDRA: Plan de 3-5 años
- 🤖 Automatización: Todas las aseguradoras deben adoptarla
⏳ Modificaciones a la Ley de Seguros en Camino
El gobierno modificará las leyes y regulaciones de seguros para abordar los problemas de larga data del sector, dijo el ministro. "La situación actual del sector de seguros nos exige cambiar las leyes y regulaciones de seguros. Debemos implementar estos cambios y esperamos llevarlos a cabo en los próximos días", afirmó.
Khosru también mencionó que se realizarán cambios en la gestión de las compañías de seguros y señaló que el sector podría requerir una reestructuración, similar a la del sector bancario. Sin embargo, afirmó que sería prematuro comentar sobre posibles fusiones antes de que se preparen los reglamentos necesarios. "No sería correcto decir nada con anticipación hasta que las regulaciones estén listas", declaró el ministro. Una vez que las leyes, reglamentos y el marco regulatorio necesarios estén en su lugar, las autoridades evaluarán qué medidas se requieren para cada compañía, indicó.
La referencia a una reestructuración similar al sector bancario tiene una importancia estratégica. El sector bancario de بنگلادش ha estado experimentando una consolidación mediante la fusión de bancos débiles con prestamistas más sólidos, un proceso establecido bajo las enmiendas a la *Bank Company Act*. Si se aplica un enfoque similar al sector de seguros, el país podría presenciar la consolidación de las más de 80 compañías de seguros (de vida y generales) que operan en un mercado que los analistas han considerado durante mucho tiempo demasiado fragmentado para una rentabilidad sostenible.
⚠ Problemas profundamente arraigados en el sector de seguros
"Los problemas en el sector de seguros son muy profundos. Irregularidades, desorden y corrupción han persistido durante mucho tiempo. Por lo tanto, introducir cambios aquí no será fácil. Pero debemos emprender esta difícil tarea", afirmó Khosru. El gobierno está tomando medidas para fortalecer la supervisión basada en riesgos de las compañías de seguros, señaló el ministro. Atribuyó parte de los problemas actuales del sector a la falta de una supervisión basada en riesgos adecuada durante un largo período.
En el futuro, la tecnología, la automatización y los sistemas digitales se utilizarán para supervisar más de cerca la solvencia financiera, la gobernanza y la gestión de riesgos de las aseguradoras. El gobierno también planea someter a todas las compañías de seguros a la automatización para reducir irregularidades y la corrupción. Cada aseguradora debe contar con un sistema automatizado y realizar transacciones en línea, declaró el ministro. Además, se desarrollará un sistema digital interconectado entre las instituciones relevantes, con la expectativa de que el Banco Central de Bangladesh (Bangladesh Bank) y la Comisión de Valores y Bolsa de Bangladesh (Bangladesh Securities and Exchange Commission) se integren al sistema.
🔒 Prohibición del Sistema de Dos Servidores
Indicó que también se ha instruido a las aseguradoras a dejar de mantener un sistema de "dos servidores". Se tomarán medidas mediante inspecciones si alguna compañía continúa con esta práctica después del plazo establecido. El sistema de dos servidores —en el que las compañías de seguros mantienen sistemas contables paralelos, uno para informes regulatorios y otro para la gestión interna— ha sido una preocupación constante para IDRA, ya que permite la subestimación de pasivos y la sobreestimación de posiciones de solvencia.
La prohibición de los sistemas de dos servidores, combinada con la automatización obligatoria de todas las transacciones de seguros, sentará las bases estructurales para una supervisión regulatoria genuina. Una vez que todas las transacciones fluyan a través de un sistema digital unificado vinculado al Banco Central de Bangladesh y a la BSEC, IDRA obtendrá visibilidad en tiempo real sobre las posiciones financieras de las aseguradoras, lo que representa una mejora transformadora frente al actual régimen de informes periódicos que permite a las aseguradoras gestionar sus cifras reportadas antes de las revisiones regulatorias.
📚 Fortalecimiento de capacidades de IDRA
El ministro destacó la necesidad de fortalecer el personal y la capacidad institucional de IDRA. Señaló que el regulador carece de profesionales calificados suficientes y que el gobierno planea reducir su dependencia de funcionarios asignados mediante comisiones. En su lugar, busca desarrollar su propio personal calificado en los próximos tres a cinco años. Dado que el seguro es un sector especializado, el regulador requiere profesionales con antecedentes académicos relevantes y experiencia práctica, afirmó. Además, los funcionarios existentes recibirán capacitación para mejorar sus conocimientos.
El plazo de tres a cinco años para el fortalecimiento de capacidades refleja el horizonte realista para transformar un regulador que históricamente ha estado conformado principalmente por funcionarios en comisión de servicio de otros departamentos gubernamentales. Construir un cuerpo permanente de profesionales del seguro —actuarios, analistas financieros, especialistas en gestión de riesgos y oficiales de cumplimiento— requiere tanto reformas en el reclutamiento como una inversión sostenida en capacitación y desarrollo profesional. El compromiso de reducir la dependencia de comisiones indica que el gobierno está dispuesto a realizar las inversiones estructurales necesarias para una regulación efectiva del sector asegurador.
📊 Contexto estratégico del sector asegurador de Bangladés
Para el sector financiero más amplio de Bangladés, la agenda de reforma del sector asegurador tiene una importancia estratégica. La penetración del seguro en Bangladés sigue siendo una de las más bajas de Asia —menos del 1% del PIB—, a pesar del crecimiento de la clase media del país y del aumento del pool de activos asegurables, que incluyen propiedades, vehículos, negocios y capital humano. La ratio de reclamaciones no resueltas del 57% es la principal razón de esta baja penetración: cuando los consumidores observan que las aseguradoras no pagan reclamaciones legítimas, optan racionalmente por evitar los productos de seguro, perpetuando el bajo desempeño del sector.
La iniciativa IDRA para liquidar Tk 37.54 crore en reclamos a 8,417 asegurados de siete aseguradoras de vida en problemas —informado por separado— representa el tipo de intervención estructural necesaria para comenzar a reconstruir la confianza del consumidor. La advertencia del ministro de Finanzas a las aseguradoras en incumplimiento complementa esta intervención al establecer que el gobierno no tolerará el incumplimiento continuo en los reclamos. Juntas, estas medidas comienzan a abordar tanto el atraso histórico como la estructura de incentivos futuros para las aseguradoras.
💰 Implicaciones para la Resiliencia Económica de Bangladés
Para la resiliencia económica más amplia de Bangladés, un sector de seguros funcional es estratégicamente importante. Sin seguros efectivos, los hogares y las empresas asumen el impacto financiero completo de riesgos como enfermedades, muerte, daños a propiedades, interrupción de negocios y reclamos de responsabilidad. Esta función de absorción de riesgos recae en el gobierno cuando ocurren desastres, creando presión fiscal que podría mitigarse parcialmente mediante un mercado de seguros desarrollado.
La agenda de reformas —requisitos de venta de activos para aseguradoras en incumplimiento, modificaciones a la ley de seguros, reestructuración del sector, mandatos de automatización, prohibición del sistema de dos servidores y fortalecimiento de capacidad de IDRA— representa la intervención más integral en el sector de seguros de Bangladés en décadas. Los próximos meses revelarán si el gobierno puede traducir la agenda anunciada en propuestas legislativas específicas, marcos regulatorios y acciones de cumplimiento. Sin un compromiso político sostenido y seguimiento operativo, el anuncio corre el riesgo de unirse a la larga lista de iniciativas de reforma del sector de seguros que no han logrado convertir ambición en resultados.
Para los asegurados que esperan la resolución de reclamaciones legítimas, la advertencia del ministro ofrece un grado de esperanza que ha estado ausente durante años. Si esta esperanza se materializará dependerá de la velocidad y credibilidad de la implementación de las reformas durante el próximo año fiscal.
Esta noticia fue publicada originalmente por The Business Standard. Para el informe original completo, visite: https://www.tbsnews.net/economy/pay-or-sell-assets-finmin-warns-defaulting-insurers-1542651
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas