Bangladesh Bank introduit un cadre de KPI pour les directeurs généraux des banques
Évaluation de la performance sur cinq domaines avec un seuil minimum de 50 %, évaluations bisannuelles et pénalités pour une mauvaise performance dans six domaines critiques, y compris les créances douteuses (NPLs) et la finance des PME et microentreprises (CMSME)
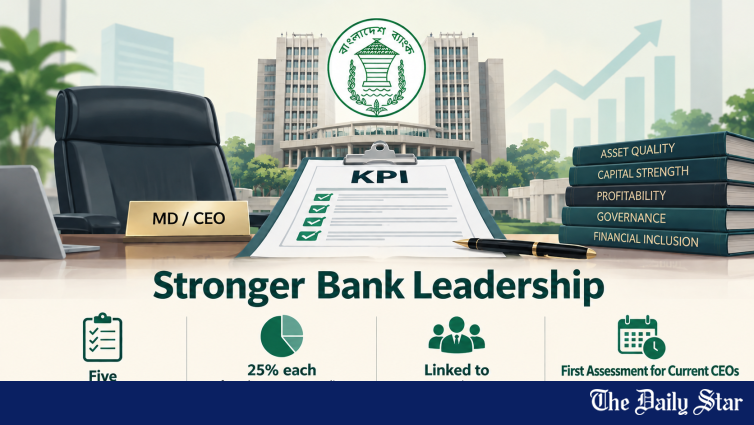
🇧🇩 Le Banque centrale du Bangladesh a mis en œuvre un cadre structuré de Indicateurs Clés de Performance (KPI) pour les directeurs généraux (MD) et les chefs d'entreprise (CEO) des banques commerciales, constituant l'une des réformes majeures en matière de gouvernance dans le secteur bancaire ces dernières années. Ce cadre, publié par un communiqué aujourd'hui, vise à renforcer la responsabilité des dirigeants des banques, à protéger les intérêts des déposants tout en améliorant la discipline, la bonne gouvernance et la stabilité financière dans le secteur bancaire.
📅 Pour les CEOs actuels, la première période d'évaluation s'étendra du 1er octobre 2026 au 31 mars 2027. Ce cadre représente un changement structurel de l'évaluation qualitative des performances à un système d'évaluation quantitatif basé sur des scores, liant les rémunérations des CEOs, leurs réappointements et les décisions de succession aux résultats mesurables de leurs performances.
📊 Cinq Domaines d'Évaluation Pondérés par des Notes
Sous ce cadre, la performance d'un MD ou d'un CEO sera évaluée sur cinq domaines larges : la solvabilité et la liquidité bancaire, la qualité des actifs, la rentabilité, la gouvernance et les contrôles internes, ainsi que l'inclusion, le comportement client et les pratiques de marché. Les pondérations reflètent les priorités de la Banque centrale du Bangladesh — la solvabilité et la qualité des actifs représentent ensemble la moitié de la note totale, indiquant que les fondamentaux prudentiels restent au cœur des préoccupations de la banque centrale.
La solvabilité et la liquidité bancaire ainsi que la qualité des actifs représenteront chacun 25 % de la note totale, tandis que la gouvernance et les contrôles internes en occuperont également 25 %. L'inclusion, le comportement client et les pratiques de marché représenteront 15 %, et la rentabilité 10 %. La faible pondération accordée à la rentabilité est stratégiquement significative : elle montre que la Banque centrale du Bangladesh ne souhaite pas que les CEOs privilégient les profits à court terme au détriment de la qualité des actifs, de la gouvernance ou des objectifs d'inclusion financière.
- 💰 Solvabilité et liquidité bancaire : 25%
- 🏦 Qualité des actifs : 25%
- 🏛️ Gouvernance et contrôle interne : 25%
- 👥 Inclusion, conduite des clients et comportement du marché : 15%
- 💰 Rentabilité : 10%
- 📅 Première période d’évaluation : du 1er octobre 2026 au 31 mars 2027
- 📅 Fréquence des évaluations : Semestrielle (tous les 6 mois)
- 📊 Seuil minimum pour la note KPI : 50% du score cible
- 📈 Catégories de performance : Au-dessus de la moyenne (≥75), Moyenne (65-74), En dessous de la moyenne (<65)
🏢 Les KPI guideront la rémunération et la durée du mandat des directeurs généraux
La banque centrale a indiqué que les KPIs seront utilisés non seulement pour évaluer les performances des directeurs généraux (MD) et des directeurs généraux (CEOs), mais aussi pour déterminer leur rémunération, leurs incitations et avantages, ainsi que les décisions concernant l’embauche, la réélection, le renouvellement du mandat et la planification de la succession. Cela rend ainsi le cadre des KPI l’instrument réglementaire central pour l’accountabilité des dirigeants des banques — transformant ce qui était auparavant une évaluation qualitative, dirigée par le conseil d’administration, en un processus structuré et surveillé par les régulateurs.
Un directeur général ne recevra une note qu’en cas d’atteinte d’au moins 50 % des cibles prédéterminées. Si la performance tombe en dessous de 50 % des objectifs, la note pour ce KPI sera nulle. Une performance à 50 % ou plus recevra une note proportionnelle, conformément au circulaire. Le 50% seuil établit une norme minimale claire — empêchant les directeurs généraux d’accumuler des crédits partiels pour des performances qui restent largement en dessous des attentes.
💰 Sanctions pour une Performance Insuisante dans Six Domaines Critiques
Le cadre introduit également une sanction supplémentaire pour une performance insuffisante dans six domaines critiques. Si un Directeur Général (MD) ou un Directeur Général (CEO) ne parvient pas à atteindre moins de 50 % des objectifs fixés, ou obtient une note de zéro, dans l’un de ces indicateurs clés (KPI), 25 % de la note pondérée maximale de l’indicateur pertinent seront déduits de la note globale. Le mécanisme de sanction crée une forte dissuasion face à l’échec dans les domaines que la Banque Centrale du Bangladesh considère comme critiques au niveau systémique.
Les six domaines concernent le ratio avance-dépôt (ADR), le ratio de prêts non performants brut (NPL), le ratio de prêts non performants net (NPL), la concentration des grands prêts et des emprunteurs principaux, la récupération des prêts classés et annulés, ainsi que l’extension des services dans les secteurs CMSME, l’agriculture, la finance verte et l’inclusion financière. L’inclusion des ratios de prêts non performants, la concentration des grands prêts et la récupération des prêts comme indicateurs déclencheurs de sanctions aborde directement les faiblesses structurelles ayant alimenté la crise des prêts non performants du secteur bancaire — avec 8 crore de prêts en défaut au mois de juin 2026.
📊 Trois Catégories de Performance
La banque centrale a établi trois catégories de performance générales. Une note globale de 75 ou plus sera considérée comme « Au-dessus de la moyenne », une note comprise entre 65 et inférieure à 75 sera classée « Moyenne », tandis qu’une note inférieure à 65 sera considérée comme « En dessous de la moyenne ». Cette catégorisation offre aux conseils d’administration un repère clair pour les décisions de réélection, de succession ou de licenciement — et donne à la Banque Centrale du Bangladesh une base structurée pour une intervention réglementaire lorsque la performance du Directeur Général tombe en dessous du seuil « Moyenne ».
Le conseil d'administration de chaque banque devra établir des objectifs pour chaque indicateur clé de performance (KPI) en fonction des performances de la banque lors du trimestre précédent, tout en tenant compte des attentes réglementaires, du profil de risque, de la stratégie d'affaires et des meilleures pratiques internationales. Pour les directeurs généraux (MD) ou chefs de l'exécutif (CEO) nouvellement nommés ou réappointés, les objectifs devront être fixés au début de leur mandat. Pour les MD et CEO existants, les objectifs devront être fixés dans les dix jours suivant la publication du circular. Les objectifs couvriront trois ans ou la durée restante du mandat du CEO, avec des cibles de performance établies sur une base de six mois en rotation.
🏢 Mise en œuvre et Revue par la Banque du Bangladesh (BB)
Après avoir fixé les objectifs, le conseil devra approuver le cadre des KPI et le soumettre au Département 2 de la Régulation et des Politiques Bancaires de la Banque du Bangladesh dans les sept jours de travail. La banque centrale examinera et approuvera ce cadre, avec les modifications nécessaires. Le conseil évaluera ensuite le MD ou le CEO après chaque période d'évaluation désignée, généralement tous les six mois, et soumettra le rapport de revue à la Banque du Bangladesh dans les quinze jours suivant la fin de la période d'évaluation. La Banque du Bangladesh peut émettre des directives supplémentaires ou déterminer la prochaine étape après avoir examiné les performances.
La fenêtre de soumission de quinze jours et l'autorité de la Banque du Bangladesh à émettre des directives supplémentaires créent un boucle de rétroaction réglementaire serrée — les conseils ne peuvent pas retarder les rapports, et la banque centrale conserve le droit d'intervenir si les évaluations des performances révèlent des préoccupations en matière de gouvernance ou de prudence. Cela constitue une amélioration significative par rapport au système précédent, où les évaluations des performances des CEO étaient principalement des affaires internes du conseil avec un faible contrôle réglementaire.
💼 Conséquences pour le secteur bancaire du Bangladesh
Le cadre des indicateurs clés (KPI) a des implications majeures pour le secteur bancaire bangladais, qui lutte depuis longtemps contre des taux d’impayés (NPL) records, une gouvernance corporative faible et des carences en capital dans plusieurs institutions financières. En rendant la responsabilité des directeurs généraux (CEO) quantifiable et sous surveillance réglementaire, ce cadre crée un mécanisme structurel pour corriger les défaillances de gouvernance qui ont persisté, notamment les prêts politiquement influencés ayant conduit les impayés à 32.78% des prêts d’ici juin 2026.
Pour les directeurs généraux des banques fragiles, ce cadre établit un point de pression clair : l’échec à atteindre les objectifs des KPI en matière de réduction des impayés, de recouvrement des prêts et d’adéquation en capital affectera directement leur mandat et leur rémunération. Le mécanisme de pénalisation pour les six domaines critiques signifie que les directeurs généraux ne pourront plus compenser une mauvaise qualité d’actifs par des scores de rentabilité ou de gouvernance élevés — une modification structurelle alignant les incitations des directeurs généraux avec les priorités réglementaires.
Pour la reprise économique globale du Bangladesh, ce cadre est stratégique. La santé du secteur bancaire est une condition préalable à la financement de la croissance des exportations, des investissements en infrastructures et de l’expansion de la capacité industrielle nécessaires pour naviguer vers la sortie de la catégorie des pays les moins avancés (PMA) en novembre 2026. En renforçant la responsabilité des directeurs généraux, la Banque du Bangladesh pose les fondations institutionnelles pour un secteur bancaire plus discipliné et géré de manière prudente — cependant, l’efficacité de ce cadre dépendra d’une application rigoureuse et de la volonté des conseils d’administration d’agir conformément aux directives de la Banque du Bangladesh lorsque les performances des directeurs généraux défaillent.
Les prochains mois révéleront si le cadre d’action aboutit à des améliorations mesurables de la santé du secteur bancaire, ou s’il rejoint la longue liste des initiatives réglementaires qui ont peiné à concrétiser l’intention politique en résultats opérationnels. Le premier test se posera en avril 2027, lorsque la première période d’évaluation (octobre à mars) se terminera et que les premiers rapports de performance des directeurs généraux seront transmis au Bangladesh Bank.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/news/bangladesh-bank-introduces-kpi-bank-ceos-4271906
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés