Bangladesh supprime le président de REHAB, Ali Afzal, en raison du défaut de paiement sur un prêt
Le ministère du Commerce déclare le poste de président de REHAB vacant après que le rapport de la Commission d’enquête du Bangladesh Bank (CIB) identifie Ali Afzal comme défaillant sur les prêts en vertu de l’article 23(1)(b) de la loi pertinente
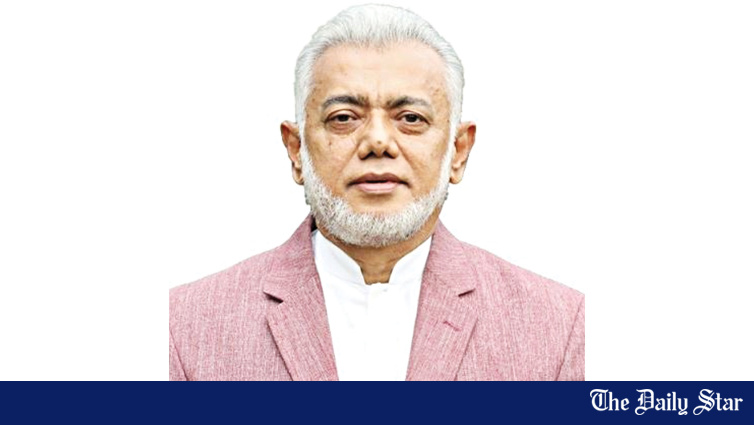
🏛 Le ministère du Commerce a déclaré vacant le poste de président de l'Association immobilière et du logement du Bangladesh (REHAB) après qu'un rapport de la Banque du Bangladesh ait identifié Ali Afzal comme un défaillant au remboursement d'un prêt. Cette révocation représente l'une des applications les plus concrètes des dispositions de disqualification pour défaut de remboursement de prêt du Bangladesh contre un dirigeant d'une association industrielle de haut niveau, signalant un changement structurel dans l'application de la discipline du secteur bancaire dans l'ensemble de la communauté des affaires.
📊 Selon l'ordonnance émise hier, le rapport du Bureau d'information sur le crédit (CIB) de la Banque du Bangladesh a montré qu'Ali était directeur d'une société en défaut de remboursement d'un prêt et a été par conséquent identifié comme un défaillant lui-même. En vertu de l'article 23(1)(b) de la loi pertinente, la position d'un titulaire de fonction élu devient vacante s'il reste en défaut de remboursement d'un prêt pendant 180 jours sans rembourser le prêt impayé, selon la disposition citée dans l'affaire.
📜 Cadre juridique et processus de révocation
L'ordonnance, signée par Chowdhury Samia Yasmin, sous-secrétaire du ministère du Commerce, a été envoyée au vice-président senior de REHAB, au registraire des sociétés et firmes par actions, à l'administrateur de la FBCCI et à d'autres fonctionnaires concernés. Cette notification multipartite — couvrant la haute direction de l'association, le registraire des entreprises et la chambre de commerce centrale — reflète la nature formelle du processus de révocation en vertu du cadre juridique pertinent.
Le seuil de 180 jours pour la vacance déclenchée par un défaut de paiement de prêt fait partie des caractéristiques structurelles du cadre réglementaire de la réglementation des associations commerciales au Bangladesh. Cette disposition garantit que les dirigeants ne peuvent pas conserver leurs fonctions tant que leurs entreprises restent en défaut sur leurs obligations envers le secteur bancaire — créant ainsi un lien direct entre la discipline du secteur bancaire et la gouvernance des associations industrielles. L'application de cette disposition contre un haut fonctionnaire de REHAB indique que cette disposition est désormais activement appliquée plutôt que de rester inactuelle comme elle l'a été dans les années précédentes.
- 🏢 Suppression du président de REHAB : Ali Afzal
- 🏢 Rôle d'Ali Afzal : Directeur général du groupe Krishibid Group Bangladesh
- 🗳️ Élection de REHAB : 18 avril 2024 (Panel progressiste)
- 👔 Prise de fonction : 22 avril 2024
- 📜 Complaint déposée par le conseil : 26 juillet 2026
- 👥 Membres du conseil ayant déposé la plainte : 10
- 📜 Base légale : Article 23(1)(b) de la loi pertinente
- 💰 Seuil de défaut de prêt : 180 jours
- 📜 Décision signée par : Chowdhury Samia Yasmin (Sous-secrétaire au Commerce, Ministère du Commerce)
📜 Contexte : Mandat d'Ali Afzal à REHAB
Ali, également directeur général du groupe Krishibid Group Bangladesh, a été élu président du Progressive Panel lors de l'élection de REHAB tenue le 18 avril 2024 et a pris ses fonctions le 22 avril de la même année. Sa démission intervient dans le cadre d'une controverse distincte au sein de l'organisation professionnelle du secteur immobilier du pays. Le 26 juillet de cette année, dix membres du conseil d'administration de REHAB ont déposé une plainte écrite auprès du ministère du Commerce contre Ali, accusant des irrégularités financières et d'autres problèmes.
La plainte est actuellement en cours d’enquête, selon des responsables informés de l’affaire. La dernière action, cependant, repose spécifiquement sur son statut de défaut de remboursement de prêt tel que reflété dans le rapport CIB de la *Bangladesh Bank*, plutôt que sur les allégations contenues dans la plainte. La lettre du ministère ne révèle pas le montant du prêt en souffrance ni la date du défaut. Elle ne fournit pas non plus de détails sur la participation d’Ali au capital ou sa direction dans l’entreprise.
🔍 Séparation des Enjeux : Défaut de Prêt vs Irrégularités Financières
La distinction entre la levée du défaut de prêt et la plainte pour irrégularités financières est d’une importance stratégique. L’action du ministère des Affaires commerciales repose uniquement sur la conclusion du rapport CIB — un critère réglementaire objectif et clair qui n’exige pas l’examen des allégations contestées. La plainte pour irrégularités financières, qui implique des litiges factuels plus complexes nécessitant une enquête, se poursuit séparément. Cette séquence — agir d’abord sur la constatation objective du défaut, tout en poursuivant l’enquête sur les allégations contestées — offre une base juridique solide pour l’action de levée.
*The Daily Star* a tenté de joindre Ali par messages texte et appels téléphoniques, mais n’a pu le contacter avant la publication de ce rapport. Le silence d’Ali Afzal limite les informations disponibles concernant sa position sur la constatation du défaut de prêt ou sur la plainte pour irrégularités financières. Sa réponse, lorsqu’elle sera reçue, apportera un contexte important sur le fait que le défaut de prêt soit contesté, les raisons sous-jacentes de ce défaut, ainsi que les prochaines étapes prévues pour Ali et l’institution prêteuse concernée.
🏢 Conséquences pour le secteur du REHAB et de l'immobilier
Pour le REHAB — l'organisme professionnel de référence du secteur immobilier du Bangladesh, regroupant plus de 1 000 développeurs membres — le départ de son président engendre des défis en matière de gouvernance et d'opérationnalité. Le vice-président senior devrait probablement assurer l'intérim en attendant l'élection d'un nouveau président, mais cette période de transition génère de l'incertitude concernant les initiatives actuelles de plaidoyer du REHAB, y compris les échanges en cours avec le gouvernement sur les réformes politiques du secteur immobilier.
Le secteur immobilier subit depuis 2025-2026 une pression constante due à une demande faible, à des contraintes de financement, à une incertitude réglementaire et au ralentissement économique global. Sa contribution au PIB a diminué depuis son pic, avec des ventes d'appartements à Dacca et Chittagong bien en dessous des moyennes historiques. Le départ du président du REHAB ajoute une incertitude de gouvernance à un environnement opérationnel déjà difficile pour le secteur.
📊 Conséquences plus larges pour l'application des défauts de prêt
Pour l'agenda plus large de réforme du secteur bancaire du Bangladesh, le départ d'Ali Afzal de la présidence du REHAB possède une forte valeur symbolique. L'application de la disposition d'exclusion pour défaut de prêt (article 23(1)(b)) contre un dirigeant de haut niveau d'une association professionnelle majeure envoie un signal fort : le gouvernement est prêt à appliquer des dispositions réglementaires longtemps négligées — même si cela entraîne des perturbations politiques et commerciales.
Ce précédent d'application de la loi a des implications pour de multiples associations industrielles. La base de données CIB de la Banque du Bangladesh identifie les défauts de paiement de prêts pour des milliers d'administrateurs d'entreprises à travers le Bangladesh — y compris beaucoup qui occupent des postes dans des associations industrielles, des chambres de commerce et des organismes professionnels. Si la disposition de disqualification en cas de défaut de paiement de prêt est appliquée de manière cohérente, plusieurs autres dirigeants d'associations pourraient faire face à une révocation similaire — créant un incitant structurel au règlement des prêts qui a été absent du paysage de la réforme du secteur bancaire au Bangladesh.
Cette action s'aligne également avec l'agenda plus large de réforme du secteur bancaire poursuivi par le gouvernement intérimaire — y compris l'introduction de cadres d'indicateurs de performance clés pour les PDG de banques, les actions d'application de la loi contre les responsables de Commerce Bank, et la poussée plus large pour la responsabilisation dans les décisions de prêt. L'effet cumulé de ces mesures représente le programme d'application de la loi le plus complet que le Bangladesh ait vu depuis des années dans le secteur bancaire.
📜 Ce qui va suivre
Les semaines à venir révéleront plusieurs développements importants. Premièrement, REHAB devra convoquer son conseil d'administration pour élire un nouveau président — un processus qui pourrait mettre au jour des divisions internes exposées par la plainte du conseil d'administration du 26 juillet contre Ali Afzal. Le mandat du nouveau président sera façonné à la fois par l'action d'application de la loi en cas de défaut de paiement de prêt et par l'enquête en cours sur les irrégularités financières.
Deuxièmement, l'action du ministère du Commerce pourrait catalyser des examens similaires du statut de défaut de paiement de prêt pour les responsables d'autres associations industrielles. Si la disposition de la Section 23(1)(b) est appliquée de manière cohérente, le Bangladesh pourrait voir un renouvellement significatif de la direction des associations — avec des implications pour le plaidoyer politique, la représentation du secteur et la relation plus large entre la communauté des affaires et le gouvernement.
Troisièmement, l'établissement ou les établissements de crédit concernés devront poursuivre le recouvrement du prêt en défaut — un processus qui peut impliquer la saisie d'actifs, une restructuration ou une action en justice. Le résultat du recouvrement déterminera si l'application de la procédure de défaut de prêt produit des retours financiers réels pour le secteur bancaire, ou si l'action de retrait reste principalement un signal de gouvernance sans recouvrement financier correspondant.
Pour la trajectoire plus large des réformes économiques au Bangladesh, la destitution du président de REHAB représente une démonstration tangible que le cadre d'application de la procédure de défaut de prêt peut produire des résultats concrets. La crédibilité de cette application dépendra de son application cohérente à travers plusieurs cas — et du recouvrement visible des prêts en défaut qui ont longtemps pesé sur le bilan du secteur bancaire.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/economy/news/rehab-president-removed-over-loan-default-4272836
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés