38 banques du Bangladesh recherchent une subvention de 28 000 crore de taka pour soutenir les entreprises en difficulté
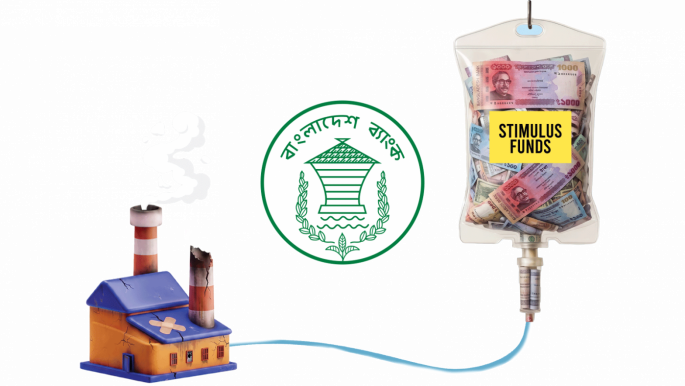
Dacca, 18 août 2026 — Trente-huit banques commerciales ont signé des accords avec la Banque du Bangladesh afin d’obtenir plus de Taka 28 000 milliards dans le cadre du schéma de stimulation de la banque centrale pour prêter aux entreprises en difficulté, les décaissements devant commencer le 1 septembre 2026 après que la banque centrale ait résolu un différend sur les taux d’intérêt avec les prêteurs commerciaux. Ce décaissement fait partie d’un plus large paquet de stimulation de Taka 60 000 milliards annoncé en mai 2026 pour rouvrir les usines et ateliers fermés ou en difficulté — le paquet global devant relancer les industries et créer 2,5 millions d’emplois.
📊 Les Chiffres en Un Coup d'œil
- 🏦 38 banques — ont signé des accords de relance avec la Banque du Bangladesh
- 💰 28 000 crore taka et plus — demandés dans le cadre du schéma de relance
- 💰 41 000 crore taka — taille totale de la facilité de refinancement (partie d’un package global de 60 000 crore taka)
- 📅 1 septembre 2026 — début des décaissements de prêts
- 📈 10,0% — taux d’intérêt actuel de la facilité (taux directeur de 9,5% + 50 pb)
- ⏳ 3 ans — période de retrait progressif (non décaissé en une seule fois)
- 👥 2,5 millions d’emplois — objectif du package de relance global de 60 000 crore taka
- 📉 réduction de 50 pb — le 30 juillet 2026 (première baisse du taux directeur en près de deux ans)
- 💰 9,5% — taux directeur actuel de la Banque du Bangladesh
💰 Résolution du Conflit sur les Taux d’Intérêt
La Banque du Bangladesh a ouvert la voie au début des décaissements de prêts le 1 septembre après avoir résolu un différend sur les taux d’intérêt avec les banques commerciales concernant le financement de la facilité de refinancement de 41 000 crore taka. Selon les termes convenus, la Banque du Bangladesh paiera aux banques fournissant les fonds un taux lié à son taux directeur majoré de 50 points de base — contre les 9% initialement proposés.
Les responsables du Trésor dans plusieurs banques ont confirmé que le taux fixe initial de 9 % avait été un point de blocage majeur. En indexant ce taux sur le taux directeur plus 50 points de base (bps), la banque centrale peut ajuster automatiquement les coûts d'emprunt en fonction des futures modifications de la politique monétaire — une structure qui rassure les banques commerciales sur le fait que leurs coûts de financement suivront les décisions de politique monétaire durant la période de remboursement sur trois ans. Après une baisse de 50 bps le 30 juillet 2026 — la première réduction du taux directeur en près de deux ans — le taux directeur est désormais fixé à 9,5 %, ce qui place le taux actuel de la facilité à 10 %.
📜 Tentatives précédentes échouées et préoccupations du Trésor
Les tentatives antérieures pour résoudre le litige sur les taux, incluant deux réunions présidées par le gouverneur adjoint Dr. Kabir Ahmed avec des responsables du Trésor divisés sur les ratios de dépôt anticipé de 60–70 % et 70–80 %, se sont soldées par un manque de consensus. Au-delà du taux d'intérêt, les responsables du Trésor ont exprimé des inquiétudes sur deux autres fronts :
- 😢 Pas de garantie de liquidité — les fonds prêtés dans le cadre de ce programme ne bénéficieront d’aucun soutien de liquidité, la Banque du Bangladesh ayant confirmé que les avoirs sous ce package ne pourront pas être utilisés comme garantie pour le financement repo en cas de pénurie de trésorerie.
- 💰 Traitement comptable flou — les banquiers ne savent pas comment enregistrer les fonds dans leurs bilans, ce qui soulève des questions sur le traitement du capital réglementaire et les exigences de déclaration.
📊 Conception structurelle : Prélèvement progressif
Les fonds seront prélevés progressivement sur trois ans plutôt que versés en une seule fois, a déclaré un haut responsable de la banque centrale. Par exemple, si une banque demande 100 crore de taka pour un client, la Banque du Bangladesh appairera cette demande avec un prêteur disposant de liquidités excédentaires capable de respecter ce délai — une structure que les responsables affirment contredire les allégations selon lesquelles les fonds des banques resteront bloqués pendant de longues périodes. La conception des maturités correspondantes vise à répondre aux préoccupations des banques commerciales concernant la liquidité verrouillée pour toute la durée de trois ans.
Cette innovation structurelle reflète l’effort de la Banque du Bangladesh pour concilier deux objectifs concurrents : fournir un financement à long terme et abordable aux entreprises en difficulté, sans compromettre la gestion de la liquidité des banques commerciales. En appariant chaque demande d’emprunteur avec un prêteur spécifique disposant de liquidités excédentaires prêt à s’engager pour la même durée, la banque centrale vise à créer un modèle d’intermédiation pair-à-pair au sein du système bancaire — avec la banque centrale assurant la garantie des risques de crédit et le mécanisme de fixation des taux.
📈 Package de relance plus large : 60 000 crore de taka
La facilité de refinancement de 41 000 crore de taka fait partie d’un package de relance plus large de 60 000 crore de taka annoncé en mai 2026 par le ministère des Finances sous la direction du ministre des Finances Amir Khosru Mahmud Chowdhury. Ce package était conçu pour :
- 🏭 Relancer les usines et les ateliers fermés — en particulier dans les secteurs du textile, du jute et de la sucrerie, qui ont connu des fermetures significatives au cours de la dernière décennie
- 💼 Créer 2,5 millions d’emplois — grâce à la relance de la capacité industrielle et aux nouveaux investissements dans des secteurs productifs
- 📉 Soutenir les entreprises en difficulté — avec des financements à long terme abordables, alors que les taux d’emprunt des banques commerciales restent élevés
- 💰 Stimuler la croissance du crédit au secteur privé — qui a ralenti malgré les assouplissements monétaires antérieurs
- 🎯 Secteurs ciblés — incluant les vêtements prêts-à-porter (RMG) et textiles, le jute, le cuir, les pharmaceutiques, la transformation agroalimentaire, la mécanique légère et les plastiques
💼 Pourquoi 38 banques ont adhéré
⚠️ Risques et questions en suspens
Malgré la résolution apparente du différend sur les taux d'intérêt, plusieurs risques persistent :
- ⚠️ Aucun filet de liquidité — si un prêteur en surplus de liquidité fait face à une pénurie de trésorerie, il ne peut pas utiliser les avoirs de relance comme garantie en opération de pension (repo), risquant ainsi de créer une tension de financement lors des périodes de rareté de liquidités.
- 📊 Traitement comptable non clair — les banques peuvent nécessiter des directives réglementaires supplémentaires concernant le traitement du capital des expositions liées aux mesures de relance, en particulier pour les calculs des actifs pondérés par les risques.
- 📋 Sélection des bénéficiaires — le succès du schéma dépend de la capacité des banques à sélectionner des entreprises réellement viables pour le refinancement, plutôt que des emprunteurs politiquement connectés ayant peu de chances de se redresser.
- 🏭 Gouvernance des réouvertures d'usines fermées — la réouverture des usines et moulins fermés est populaire sur le plan politique mais risquée commercialement ; beaucoup de ces usines ont fermé parce qu'elles n'étaient plus compétitives, et non seulement en raison d'une tension de trésorerie.
- 👥 Objectif de création d'emplois — l'objectif de 25 lakh (2,5 millions) d'emplois est ambitieux ; des packages de relance similaires dans l'histoire du Bangladesh ont généralement atteint 30 à 50 % de leurs objectifs d'emploi déclarés.
- 💰 Risque de change — la relance soutient le prêt en taka, mais de nombreuses entreprises bénéficiaires ont des obligations libellées en dollars (lettres de crédit, prêts en devises étrangères), créant un décalage de devise.
📊 Contexte stratégique : Réforme du secteur bancaire
Cette actualité a été publiée à l'origine par The Business Standard. Pour consulter le rapport original complet, veuillez visiter : https://www.tbsnews.net/economy/banking/38-banks-seek-tk28000cr-stimulus-funds-struggling-businesses-1517961
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



