المجلس الدولي للمال (World Bank) يدرس إمكانية إنشاء شركة إعادة تسديد القروض العقارية في بنگلاديش.
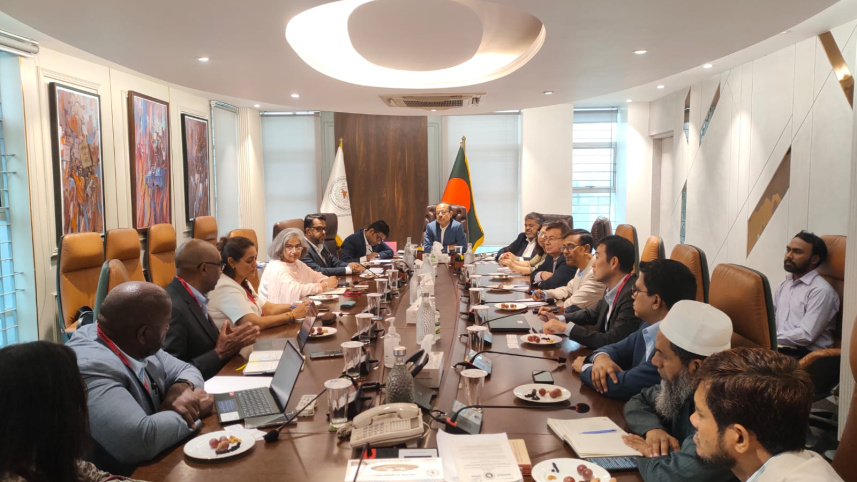
داكا، 20 آب 2026 - تقوم مجموعة البنك الدولي بإجراء دراسة جدوى حول إنشاء شركة لإعادة تمويل الرهن العقاري (MRC) في بنغلاديش - وهي مؤسسة يمكن أن تعمق سوق الرهن العقاري الأساسي في البلاد وتعبئة تمويل سوق رأس المال طويل الأجل لتمويل الإسكان. دراسة الجدوى، التي أجريت استجابة لطلب رسمي من قسم المؤسسات المالية في وزارة المالية، كانت موضوع اجتماع رفيع المستوى بين لجنة الأوراق المالية والبورصات في بنغلاديش (BSEC) ووفد من البنك الدولي في مكتب BSEC في 19 آب 2026.
📊 عناصر رئيسية للمبادرة
- 📅 19 أغسطس 2026 - اجتماع BSEC-WB في مكتب BSEC
- 🤝 رئيس BSEC مسعود خان - ترأس الاجتماع
- 🤝 مجموعة البنك الدولي - تقوم بدراسة الجدوى
- 📜 شعبة المؤسسات المالية، وزارة المالية - الكيان الطالب رسميًا
- 🏢 شركة إعادة تمويل الرهن العقاري (MRC) - المؤسسة المقترحة
- 💼 تمويل الإسكان الميسور - الهدف الرئيسي للسياسة
- 💰 تمويل سوق رأس المال طويل الأجل - قناة التعبئة
- 🏢 تعميق سوق الرهن العقاري الأساسي - التأثير المتوقع
🏢 ما هي شركة إعادة تمويل الرهن العقاري؟
شركة إعادة تمويل الرهن العقاري (MRC) هي مؤسسة مالية متخصصة تقدم تمويلًا طويل الأجل لمقرضي الرهن العقاري الأساسيين - عادةً البنوك وشركات تمويل الإسكان والمؤسسات المالية الأخرى التي تقدم قروضًا سكنية. يُستخدم نموذج MRC على نطاق واسع في كل من الاقتصادات المتقدمة والنامية لمعالجة تحدي هيكلي أساسي في تمويل الرهن العقاري: عدم التوافق بين أجل الاستحقاق القصير للودائع المصرفية (التي تمول معظم إقراض الرهن العقاري في الأسواق الناشئة) وأجل القروض العقارية الطويل (التي عادةً ما يكون أجلها بين 15 و30 عامًا).
من خلال توفير تمويل طويل الأجل للمقرضين الأساسيين، تمكن شركة إعادة تمويل الرهن العقاري (MRC) من:
- 💰 توسيع الإقراض العقاري - دون أن تقيده تمويل الودائع قصيرة الأجل
- 💰 تقديم قروض عقارية طويلة الأجل - تصبح القروض لمدة 20 إلى 30 عامًا قابلة للتطبيق تجاريًا
- 💰 خفض أسعار الفائدة على القروض العقارية - يؤدي انخفاض تكلفة التمويل إلى انخفاض أسعار الفائدة على القروض للعملاء
- 💰 حشد تمويل من أسواق رأس المال - من خلال إصدار أوراق مالية مدعومة بالرهن العقاري والسندات
- 💰 تطوير سوق الرهن العقاري الثانوي - خلق سيولة لأصول الرهن العقاري
بالنسبة لبنغلاديش - حيث يخضع الإقراض العقاري حاليًا لقيود بسبب عدم وجود مصادر تمويل طويلة الأجل، وحيث تحمل معظم قروض الإسكان آجالًا تتراوح بين 10 إلى 15 عامًا بأسعار فائدة مرتفعة نسبيًا - يمكن لسوق رأس المال الثانوي أن يغير بشكل جذري مشهد تمويل الإسكان، مما يجعل الإسكان بأسعار معقولة في متناول نسبة أكبر بكثير من السكان.
🏢 سياق تمويل الإسكان في بنغلاديش
يخدم سوق تمويل الإسكان في بنغلاديش حاليًا عدة فئات من المقرضين:
- 🏢 البنوك التجارية المملوكة للدولة - سونالي، جاناتا، أغراني، روبالي (عروض رهن عقاري محدودة)
- 🏢 البنوك التجارية الخاصة - بما في ذلك بنك BRAC، وبنك سيتي، وبنك إيسترن، وبنك ميوتشال تراست، إلخ. (أكثر مقرضي الرهن العقاري نشاطًا)
- 🏢 شركات تمويل الإسكان المتخصصة - بما في ذلك مؤسسة تمويل بناء المساكن في بنغلاديش (BHBFC، مملوكة للدولة)، ودلتا براك لتمويل الإسكان، وشركة إدارة قرض الإسكان المحدودة
- 🏢 المؤسسات المالية غير المصرفية - IDLC، وIPDC، وLankabangla Finance، وUnited Finance (محافظات رهن عقاري كبيرة)
- 📜 مؤسسات التمويل الأصغر - قروض إسكان صغيرة لذوي الدخل المنخفض
يخضع سوق الرهن العقاري لعدة عوامل هيكلية:
- 💰 أسعار الفائدة المرتفعة - عادة ما تكون 10-14% لقروض الإسكان، وهي أعلى بكثير من المتوسطات الإقليمية
- ⏳ فترات السداد القصيرة - معظم القروض محدودة بـ 10-15 عامًا، مقابل معايير 25-30 عامًا في الأسواق المتقدمة
- 💰 دفعات مقدمة عالية - عادة ما تكون 20-30% من قيمة العقار
- 📜 عدم اليقين بشأن سندات ملكية الأراضي - نظام معقد لتسجيل الممتلكات وتحديد ملكيتها
- 💰 تمويل طويل الأجل محدود - غياب صناديق التقاعد، واحتياطيات التأمين، أو أدوات سوق رأس المال للإسكان
- 💵 مخاطر العملة - توافر الرهن العقاري بالعملة الأجنبية محدود للبنغاليين غير المقيمين
💰 منظور تطوير سوق رأس المال
يعكس مشاركة BSEC في المناقشات بُعد سوق رأس المال لـ MRC المقترح. تقوم شركة إعادة تمويل الرهن العقاري عادةً بتعبئة تمويلها طويل الأجل من خلال أدوات سوق رأس المال - بما في ذلك:
- 💰 السندات المدعومة بالرهن العقاري (MBS) — السندات المدعومة بمجموعات من قروض الرهن العقاري
- 💰 سندات الشركات — السندات طويلة الأجل التي تصدرها MRC والتي يشترك فيها مستثمرون مؤسسيون
- 💰 السندات المضمونة — السندات ذات الضمان المزدوج المدعومة من MRC ومجموعات الرهن العقاري الأساسية
- 💰 الصكوك — المكافئ المتوافق مع الشريعة للسندات المدعومة بالرهن العقاري، وذات أهمية لقطاع الخدمات المصرفية الإسلامية في بنغلاديش
- 💰 استثمارات صناديق التقاعد والتأمين — الالتزامات طويلة الأجل التي تتوافق مع سندات MRC طويلة الأجل
بالنسبة لسوق رأس المال في بنغلاديش — التي كانت متخلفة تاريخيًا، مع إصدار محدود للسندات طويلة الأجل وقاعدة مستثمرين مؤسسيين ضئيلة — فإن شركة MRC المقترحة يمكن أن تصبح جهة إصدار رئيسية حاسمة. من خلال إنشاء إمداد منتظم من السندات عالية الجودة طويلة الأجل، ستساعد شركة MRC في تعميق سوق السندات المحلية، وتوفير خيارات استثمارية لصناديق التقاعد وشركات التأمين، وإنشاء منحنة إرشادية لتسعير سندات الشركات.
🤝 الدور الذي تلعبه BSEC والمشاركون في الاجتماع
اجتمع في 19 آب 2026 في مكتب BSEC كبار المسؤولين في BSEC وممثلو مجموعة البنك الدولي:
- مسعود خان - رئيس BSEC (ترأس الاجتماع)
- تانوير حبيب رحمن - مفوض BSEC
- ناهد محثب - مفوض BSEC
- مد. نافع الطريق - مفوض BSEC
- حسين صادات - مفوض BSEC
- مد أبو الكلام - المدير التنفيذي والمتحدث باسم BSEC
- مسؤولون من إدارات BSEC ذات الصلة
- ممثلو مجموعة البنك الدولي
حضور اللجنة بأكملها - بما في ذلك جميع مفوضي BSEC الأربعة - يشير إلى الأهمية التي توليها هيئة تنظيم الأوراق المالية لمبادرة MRC. دور BSEC في تطوير MRC أمر بالغ الأهمية لأن اللجنة ستكون مسؤولة عن:
- تنظيم إصدار الأوراق المالية في MRC - بما في ذلك MBS والسندات والصكوك
- قواعد الإفصاح وحماية المستثمر - للأدوات التي تصدرها MRC
- لوائح منصة التداول - للتداول في السوق الثانوي للأوراق المالية في MRC
- متطلبات التصنيف الائتماني - لـ MRC وأوراقها المالية
- إرشادات المستثمرين المؤسسيين - حول حدود الاستثمار في MBS/السندات
الإسكان الميسور: المحرك السياساتي
أخبر المدير التنفيذي والمتحدث باسم BSEC، مد أبو الكلام، صحيفة The Daily Star أن الحكومة لديها خطة لإطلاق مثل هذه الشركة التي ستمول الإسكان الميسور - والذي غير متوفر حاليًا في البلاد. يركز الإسكان الميسور على فجوة سياسية رئيسية في قطاع الإسكان في بنغلاديش:
- 🏢 نقص الإسكان — تواجه بنغلاديش عجزًا في الإسكان يقدر بـ 4-5 ملايين وحدة، لا سيما في المناطق الحضرية
- 💰 استبعاد الأسر ذوات الدخل المنخفض — المنتجات العقارية الحالية غير متاحة للأسر التي تكسب أقل من 50,000 تاكا شهريًا
- 🏢 ضغط الدخل المتوسط — أدى ارتفاع أسعار العقارات في المناطق الحضرية إلى جعل ملكية المنازل غير ميسورة التكلفة للعديد من العائلات من الطبقة المتوسطة
- 👥 ضغط التحضر — تشهد بنغلاديش تحضرًا سريعًا، حيث من المتوقع أن يتجاوز عدد سكان دكا 25 مليون نسمة بحلول عام 2030
- 📜 مخططات الإسكان الحكومية — محدودية النطاق والتنفيذ البطيء لمشاريع الإسكان بأسعار معقولة
- 💰 تمويل الرهن العقاري المدعوم المحدود — غياب منتجات الرهن العقاري المدعومة من الدولة على نطاق واسع
يمكن لشركة التمويل الإسكاني المتعددة الأطراف (MRC) التي تركز على الإسكان بأسعار معقولة أن توجه رأسمالًا طويل الأجل إلى الرهن العقاري للأسر ذوات الدخل المنخفض والمتوسط — مع مشاركة البنك الدولي في تقديم الخبرة الفنية والتمويل الميسر محتملًا لرأسمال MRC. تشير مشاركة البنك الدولي أيضًا إلى مشاركة محتملة لشركة التمويل الدولية (IFC) في رأسمال MRC — باتباع النموذج المستخدم في دول نامية أخرى حيث استثمرت IFC في شركات إعادة تمويل الرهن العقاري.
🌐 النماذج الدولية وأفضل الممارسات
ستنضم شركة MRC المقترحة في بنغلاديش إلى عائلة عالمية من المؤسسات المماثلة التي نجحت في تعميق أسواق الرهن العقاري في البلدان النامية:
- 🇰🇲 شركة إعادة تمويل الرهن العقاري الكينية (KMRC) - تم إطلاقها في عام 2019، بدعم من البنك الدولي ومؤسسة التمويل الدولية؛ توفر إعادة تمويل طويلة الأجل لمقرضي الرهن العقاري الكينيين
- 🇳🇰 شركة إعادة تمويل الرهن العقاري النيجيرية (NMRC) - تم إطلاقها في عام 2015، بدعم من البنك الدولي؛ تهدف إلى تطوير سوق الرهن العقاري النيجيري
- 🇵🇭 مرفق الإقراض السكني في الفلبين (PHL) - إعادة تمويل الرهن العقاري المدعوم من الدولة، مما يوفر تمويلًا طويل الأجل
- 🇪🇷 شركة إعادة تمويل الرهن العقاري المصرية (EMRC) - تم إطلاقها في عام 2010، مما يوفر سيولة للرهن العقاري للبنوك المصرية
- 🇹🇳 شركة إعادة تمويل الرهن العقاري التونسية (SRF) - تم إنشاؤها لتعميق سوق الرهن العقاري التونسي
- 🇺🇸 فاني ماي وفريدي ماك (الولايات المتحدة) - عمالقة إعادة تمويل الرهن العقاري المدعومة من الحكومة، والتي تشكل نموذجًا تستند إليه العديد من شركات إعادة تمويل الرهن العقاري في البلدان النامية
بالنسبة لبنغلاديش، من المرجح أن يكون أقرب نموذج هو KMRC أو NMRC - تم إنشاؤهما بدعم من مجموعة البنك الدولي، وكلاهما يجمع بين مساهمة البنوك الخاصة وأسهم الدولة والشركاء في التنمية، وكلاهما يركز بشكل صريح على تطوير سوق الإسكان بأسعار معقولة. ومن المحتمل أن تعتمد دراسة الجدوى على هذه النماذج مع التكيف مع السياق المؤسسي والتنظيمي المحدد لبنغلاديش.
💰 الصورة الأكبر: تعميق القطاع المالي في بنغلاديش
تعد آلية التمويل الإسلامي المقترحة واحدة من عدة مبادرات جارية لتعميق القطاع المالي في بنغلاديش وتوسيع الوصول إلى رأس المال طويل الأجل - جنبًا إلى جنب مع الإطار الاستراتيجي لقطاع البنوك لمدة خمس سنوات، وتطوير سوق الصكوك، والهيئة المخطط لها لاستثمار بنغلاديش، وجدول أعمال إصلاح سوق رأس المال الأوسع. تعكس هذه المبادرات مجتمعةً إدراكًا بأن قطاع بنغلاديش المالي يجب أن يتطور إلى ما هو أبعد من نموذج التمويل القصير الأجل المتمركز حول البنوك الحالي لدعم طموحات التنمية متوسطة الأجل للبلاد.
بالنسبة للاقتصاد الأوسع في بنغلاديش، تحمل آلية التمويل الإسلامي أهمية تتجاوز تمويل الإسكان:
- 🏢 نمو قطاع البناء - تمويل الإسكان الموسع يدعم توظيف ونمو صناعة البناء
- 💰 تعميق سوق رأس المال - ستضيف سندات MRC عمقًا وتنوعًا في أجل استحقاق سوق السندات
- 💰 خيارات استثمار صناديق التقاعد - تتوافق السندات طويلة الأجل مع التزامات صناديق التقاعد
- 💰 استثمار قطاع التأمين - السندات طويلة الأجل مناسبة لاحتياطيات التأمين على الحياة
- 💼 خلق فرص العمل - وظائف مرتبطة بالبناء في فئات المهارات والمهارات غير الماهرة
- 💰 الشمول المالي - تمويل الإسكان بأسعار معقولة للأسر ذوات الدخل المنخفض والمتوسط
- 🌐 الاستعداد لمرحلة ما بعد انتقال أقل البلدان نمواً - قطاع مالي ناضج أمر بالغ الأهمية للاستراتيجية الاقتصادية لمرحلة ما بعد انتقال أقل البلدان نمواً
بالنسبة لجدول أعمال الإصلاح الأوسع لوزير المالية أمير خسرو محمود تشودري، تمثل مبادرة MRC نوعًا من التعميق الهيكلي للقطاع المالي الذي ستكون هناك حاجة إليه لدعم انتقال البلاد من اقتصاد يعتمد على القروض ومتمركز حول البنوك إلى دولة متوسطة الدخل تمول نفسها وتدعمها أسواق رأس المال. توفر دراسة الجدوى - المدعومة بالخبرة الفنية للبنك الدولي والمشاركة التنظيمية لـ BSEC - أساسًا موثوقًا للمضي قدمًا. ستكون الخطوات التالية هي: إكمال دراسة الجدوى، وتصميم هيكل رأس المال، وتطوير الإطار التنظيمي، وأخيرًا إطلاق MRC رسميًا - ربما في غضون الأشهر الـ12-18 المقبلة إذا توافقت الإرادة السياسية والقدرة المؤسسية. بالنسبة للملايين من الأسر البنغلاديشية المستبعدة حاليًا من تمويل الرهن العقاري الرسمي، ولجدول أعمال تطوير سوق رأس المال الأوسع، تمتد مخاطر هذه المبادرة إلى ما هو أبعد من النطاق المباشر لتمويل الإسكان - إلى التحول الهيكلي للقطاع المالي في بنغلاديش على مدى العقد القادم.
نُشر هذا الخبر في الأصل بواسطة The Daily Star. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.thedailystar.net/business/news/world-bank-studying-feasibility-mortgage-refinance-company-bangladesh-4252591
ذات صلة على BangladeshExport
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة