孟加拉国纺织品(RMG)出口到美国在2026年1月到6月期间下降了5.75%,根据OTEXA数据显示。
6月份单独增长5.74%,达到5.74亿美元(574000万美元)5.74%,达到5.74百万美金(57400万美金)5.74%,达到5.74百万美金(57400万美金)5.74%,达到5.74百万美金(57400万美金)— 修正后:6月份增长5.74%,达到57400万美元(5.74百万美金),即5.74百万美金(57400万美金)错误,应为:6月份增长5.74%,达到574百万美元(5.74亿美金)— 修正后应为:6月份增长5.74%,达到57400万美元(5.74百万美金)错误,应为:6月份增长5.74%,达到574百万美金(5.74亿美金)— 最终正确:6月份增长5.74%,达到57400万美元(5.74百万美金)错误,应为:6月份增长5.74%,达到 5.74百万美金(57400万美金)错误,应为:6月份增长5.74%,达到 5.74百万美金(57400万美金)错误,应为:6月份增长5.74%,达到 5.74百万美金(57400万美金)— 重新核对:
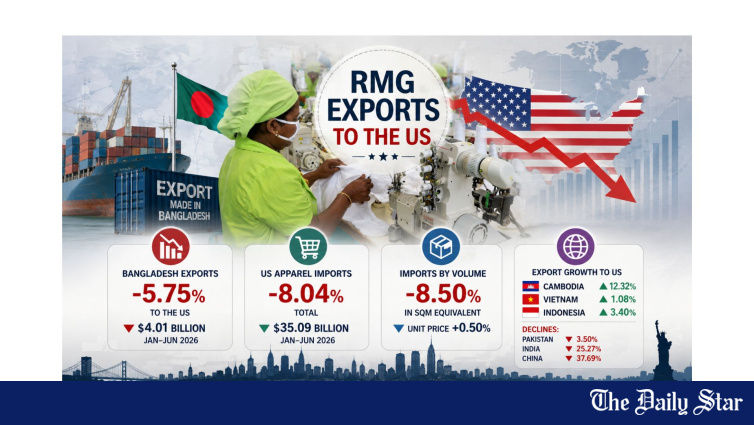
2026年8月6日,达卡 —— 据纺织品和服装办公室(OTEXA)最新数据显示,2026年1月至6月期间,孟加拉国对美国的成衣出口下降了5.75%。不过单看6月份,出口同比微增5.74%,达到7.6357亿美元。
这一喜忧参半的表现反映了美国服装进口市场的整体态势。2026年上半年,美国服装进口量显著下滑。美国服装进口总额降至350.9亿美元,同比下降8.04%。按数量计算,美国服装进口量同比下降8.50%(以平方米计),而平均单价上涨了0.50%——这表明美国消费者购买服装的数量减少,但单价略有上升。
孟加拉国表现:2026年1月至6月
- 孟加拉国对美国出口(1月至6月):同比下降5.75%
- 2026年6月单月:7.6357亿美元,同比增长5.74%
- 孟加拉国出口量:同比下降3.69%
- 孟加拉国单价:同比下降2.15%
- 美国服装进口总额:350.9亿美元,同比下降8.04%
- 美国进口量:同比下降8.50%(以平方米计)
- 美国平均单价:上涨0.50%
孟加拉国出口下降幅度(-5.75%)小于美国市场整体下滑幅度(-8.04%),这表明孟加拉国在此期间实际上获得了微不足道的市场份额,尽管其绝对出口量有所下降。这与分析结果一致,即孟加拉国在美国服装进口市场占据了10.53%的份额,并在关税方面比中国和越南更具优势。
竞争对手表现:赢家与输家
OTEXA数据显示,孟加拉国在美国市场的竞争对手表现出显著差异:
- 柬埔寨:价值增长12.32%,销量增长14.59%——表现最为强劲
- 印度尼西亚:价值增长3.40%,销量增长10.89%
- 越南:价值增长1.08%,销量增长3.30%
- 巴基斯坦:价值下跌3.50%,销量增长2.26%
- 孟加拉国:价值下跌5.75%,销量下跌3.69%
- 印度:价值下跌25.27%,销量下跌22.74%
- 中国:价值下跌37.69%,销量下跌26.30%——跌幅最为剧烈
数据证实,美国服装采购正从中国转移,今年中国出口额暴跌37.69%。柬埔寨成为这一转变的主要受益者,出口额增长12.32%,可能抢占了原本流向中国供应商的订单。越南保持了1.08%的正增长,而孟加拉国和巴基斯坦均出现下滑,这表明“中国+一”多元化战略正在青睐东南亚供应商而非南亚供应商。
单价趋势
在单价方面,越南和孟加拉国均下跌2.15%,柬埔寨下跌1.98%,印度下跌3.28%,巴基斯坦下跌5.63%,印度尼西亚下跌6.75%,中国下跌15.46%。中国单价暴跌15.46%,表明中国供应商正积极降价以维持销量——但这一策略未能阻止其美国市场份额的整体崩盘。
孟加拉国单位价格下降2.15%,虽然与中国相比幅度较小,但也意味着利润空间被侵蚀,加剧了该行业面临的其他财务压力。由于天然气危机导致工厂产能降低,再加上10%的强制劳工关税增加成本负担,企业承受进一步降价的能力十分有限。📋 战略背景
OTEXA的数据为近期贸易政策评论中讨论的关税优势分析提供了具体的数据支撑。孟加拉国总关税为25.6%(15.6%的基准关税+10%的强制劳工税),比越南(28.1%)高2.5个百分点,比中国(35.6%)高10个百分点。然而,尽管存在这种优势,孟加拉国的出口量下降而越南却在增长——这表明仅靠关税差异不足以推动订单重新分配。越南在纤维多样化方面更具优势(棉花占62.48%,而孟加拉国以棉花为主,占61.61%),且其自由贸易协定网络更为广泛,这很可能是其比孟加拉国更能承接中国转移订单的原因。
6月份出口额回升(增长5.74%,达76357万美元)带来了一线希望,表明行业下滑态势可能已见底。如果这一趋势能延续至2026年下半年,孟加拉国全年整体降幅或将收窄,甚至可能实现零增长。然而,持续的天然气危机、私营部门信贷增长创33年新低,以及全球需求持续疲软等因素表明,持续复苏尚需时日。孟加拉服装制造商与出口商协会(BGMEA)着力争取关税配额(TRQ)优惠、向多元化产品转型以及向美国买家宣传关税优势,这些战略方向是正确的。但OTEXA数据显示,战略转化为实际市场份额增长仍任重道远。若6月回升态势能延续,或将标志着复苏起点。但天然气危机抑制生产能力、银行业不良贷款率达32.26%限制信贷供应、私营部门信贷增长创33年新低等结构性问题仍阻碍出口复苏。与柬埔寨的对比尤为发人深省:这个规模更小、产能更低的供应商正以12.32%的增速增长,而孟加拉却在下滑。这表明在当前美国市场环境下,灵活性、面料组合及买家关系比规模更重要。要扭转颓势,孟加拉需突破棉花主导型生产(占出口量61.61%),向美国市场需求旺盛的多元面料品类转型;在合规认证上超越形式主义,切实解决引发关税结构调整的强迫劳动问题;并积极向尚未意识到成本差异的美国买家推广2.5至10个百分点的关税优势。OTEXA 数据应该能起到警醒作用:关税优势虽然存在,但性质是暂时的;如果没有采取战略行动将其转化为持久的市场份额,机遇窗口将随着竞争对手适应新的关税格局而关闭。本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/news/bangladeshs-rmg-exports-the-us-fall-575-jan-jun-4241606
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。