Las exportaciones de RMG de Bangladés a EE.UU. cayeron un 5.75% en el período de enero a junio de 2026 según datos de OTEXA
Junio mismo subió un 5.74% hasta alcanzar $763.57M; las importaciones de ropa de EE.UU. totales cayeron un 8.04% hasta $35.09B; Camboya creció un 12.32%, mientras que China se desplomó un -37.69%; el volumen de Bangladesh cayó un 3.69%
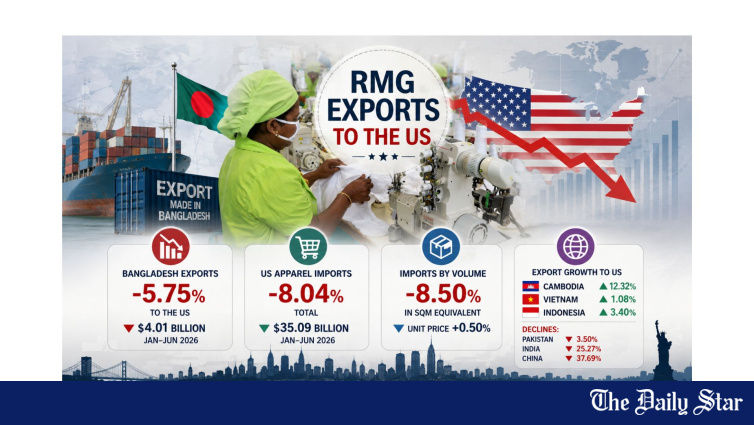
📊 Rendimiento de Bangladesh: Enero-Junio 2026
- 📉 Exportaciones de Bangladesh a EE.UU. (Ene-Jun): -5.75% interanual
- 📈 Junio 2026 solo: $763.57 millones (+5.74% interanual)
- 📉 Volumen de exportaciones de Bangladesh: -3.69%
- 📉 Precio unitario de exportaciones de Bangladesh: -2.15%
- 📊 Importaciones totales de prendas de vestir de EE.UU.: $35.09 mil millones (-8.04%)
- 📉 Volumen de importaciones de EE.UU.: -8.50% (equivalentes en metros cuadrados)
- 📈 Precio unitario promedio de EE.UU.: +0.50%
😊 Rendimiento de la competencia: Ganadores y perdedores
Los datos de OTEXA revelan divergencias notables entre los competidores de Bangladés en el mercado de EE.UU.:
- ✅ Camboya: +12,32% (valor), +14,59% (volumen) — el mejor desempeño
- ✅ Indonesia: +3,40% (valor), +10,89% (volumen)
- ✅ Vietnam: +1,08% (valor), +3,30% (volumen)
- ❌ Pakistán: -3,50% (valor), +2,26% (volumen)
- ❌ Bangladés: -5,75% (valor), -3,69% (volumen)
- ❌ India: -25,27% (valor), -22,74% (volumen)
- ❌ China: -37,69% (valor), -26,30% (volumen) — la caída más pronunciada
Los datos confirman el cambio continuo en la obtención de proveedores de ropa en EE.UU. alejándose de China, cuyas exportaciones cayeron un 37,69%. Camboya surgió como el principal beneficiario de este cambio, creciendo un 12,32% — probablemente captando pedidos que de otra manera habrían ido a proveedores chinos. Vietnam mantuvo un crecimiento positivo del 1,08%, mientras que Bangladés y Pakistán experimentaron declives, lo que sugiere que la estrategia de diversificación "China más uno" favorece a los proveedores de Asia Sudoriental sobre los de Asia Meridional.
📊 Tendencias en precios unitarios
En cuanto al precio unitario, los de Vietnam y Bangladés cayeron un 2,15%, los de Camboya un 1,98%, los de India un 3,28%, los de Pakistán un 5,63%, los de Indonesia un 6,75% y los de China un 15,46%. La caída dramática del 15,46% en el precio unitario de China sugiere que los proveedores chinos están recortando agresivamente los precios para mantener el volumen — una estrategia que no ha logrado evitar la colapso general de su cuota de mercado en EE.UU.
La caída del 2.15% en el precio unitario de Bangladesh, aunque modesta en comparación con la de China, representa una erosión de márgenes que agrava las presiones financieras del sector. Con las fábricas operando ya a capacidad reducida debido a la crisis del gas y con el impuesto del 10% por mano de obra forzada añadiendo más carga de costos, la capacidad para absorber más reducciones de precios es limitada.
📊 Contexto Estratégico
Los datos de OTEXA ofrecen un punto concreto para el análisis de ventaja arancelaria que se ha discutido en comentarios recientes sobre políticas comerciales. El arancel total de Bangladesh del 25.6% (15.6% base + 10% recargo por mano de obra forzada) le da una ventaja de 2.5 puntos sobre Vietnam (28.1%) y una ventaja de 10 puntos sobre China (35.6%). Sin embargo, a pesar de esta ventaja, las exportaciones de Bangladesh disminuyeron mientras que las de Vietnam crecieron — lo que sugiere que la diferencia arancelaria por sí sola no es suficiente para impulsar la reasignación de pedidos. La mayor diversificación de fibras de Vietnam (62.48% MMF frente al 61.61% de mezcla basada en algodón de Bangladesh) y su red más amplia de acuerdos de libre comercio probablemente expliquen por qué está captando más órdenes provenientes de la salida de China que Bangladesh.
La recuperación de junio (+5.74 por ciento hasta los 763.57 millones de dólares) ofrece un destello de esperanza de que lo peor de la caída pueda haber pasado. Si la tendencia de junio se mantiene en la segunda mitad de 2026, Bangladés podría cerrar el año con una menor disminución general —o incluso un rendimiento plano—. Sin embargo, la crisis continua de gas, el crecimiento del crédito del sector privado en su mínimo de 33 años y la debilidad persistente en la demanda global sugieren que una recuperación sostenida aún no está garantizada. El enfoque de BGMEA en asegurar términos de cuota arancelaria (TRQ), diversificarse en productos MMF y comercializar la ventaja arancelaria con compradores estadounidenses representa la dirección estratégica correcta, pero los datos de OTEXA muestran que traducir la estrategia en ganancias reales de participación en el mercado sigue siendo un proceso en desarrollo. La recuperación de junio, si se mantiene, podría marcar el inicio de una recuperación —pero con la crisis de gas limitando la capacidad de producción, la relación de préstamos no productivos (NPL) del sector bancario en 32.26 por ciento restringiendo la disponibilidad de crédito y el crecimiento del crédito del sector privado en su mínimo de 33 años señalando una inversión débil, las restricciones estructurales en la recuperación de las exportaciones de Bangladés siguen siendo formidables. La comparación con Camboya es especialmente instructiva: un proveedor más pequeño y de menor capacidad está creciendo a un ritmo del 12.32 por ciento mientras Bangladés declina —sugiriendo que la agilidad, la mezcla de fibras y las relaciones con los compradores importan más que la escala en el entorno actual del mercado estadounidense—. Para que Bangladés revierta la tendencia a la baja, deberá avanzar más allá de la producción basada en algodón (61.61 por ciento del volumen) hacia las categorías MMF donde la demanda estadounidense está creciendo, invertir en credenciales de cumplimiento que vayan más allá del simple cumplimiento formal para abordar las preocupaciones sobre el trabajo forzado que impulsan la estructura arancelaria, y comercializar activamente su ventaja arancelaria de 2.5 a 10 puntos con compradores estadounidenses que pueden no estar al tanto de las diferencias de costo.
Los datos de OTEXA deben servir como un llamado de atención: la ventaja arancelaria es real pero temporal, y sin una acción estratégica para convertirla en una participación de mercado duradera, la ventana de oportunidad cerrará a medida que los competidores se adapten al nuevo panorama arancelario.Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/news/bangladeshs-rmg-exports-the-us-fall-575-jan-jun-4241606
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas