孟加拉国内阁批准2026年银行处置法修正案:强化BB权限、加快停业清算效率
达卡,2026年8月10日 — 孟加拉国内阁于周一批准了2026年银行处置法(修订案),大幅强化孟加拉银行处置问题银行的工具储备,推动该国处置框架与国际巴塞尔III标准进一步接轨。该修订案目前将提交议会,在下一次会议期间完成审议通过,是2024年8月政治过渡后原2025年银行处置法出台以来,银行业领域最具重要意义的法律改革。
🏛️ 五大核心修订要点
本次修订案对现行法案作出了五项实质性调整:
- ⚖️ 设立银行处置公司(BRC): 这是一家全新法定机构,挂靠孟加拉银行但拥有独立运营权限,将作为处置被认定无法存续的银行及非银行金融机构(NBFIs)的唯一主管部门。BRC设7人董事会,由孟加拉银行副行长担任主席,成员包括财政部、BSEC、存款保险公司代表及两名独立专家。年度预算:Tk 240 crore
- ⚖️ 过渡银行机制: BRC可设立临时“过渡银行”,在制定永久处置方案期间承接问题银行的资产、存款及核心业务职能。过渡银行最长可运营24个月(可延长至36个月),保障存款人和借款人的服务连续性。单家过渡银行最高资本金:Tk 5,000 crore,资金来自新设的处置基金
- ⚖️ 自救处置工具: BRC可对特定无担保债权(包括次级债务及单笔高于Tk 5 crore的大额存款)进行减记或转股,在动用公共资金前优先吸收损失。该机制符合欧盟银行复苏与处置指令(BRRD)以及FSB有效处置机制核心属性的相关要求
- ⚖️ 处置基金: 该集合基金由所有银行及非银行金融机构缴纳的年度征费提供资金(初始费率为风险加权资产的0.04%),可在不占用纳税人资金的前提下为处置行动提供财务支持。基金目标规模:2030年前达到Tk 8,000 crore
📊 问题规模
本次修订出台于孟加拉国银行业发展的关键节点。根据孟加拉银行《2026年金融稳定报告(暂定版)》,当前银行体系面临以下挑战:
- 📉 不良贷款(NPL):规模达Tk 4.62万亿,占总未偿贷款的36.2%,为南亚最高,同时处于全球最高水平行列
- 📉 11家受BB干预的问题银行:包括5家合并伊斯兰银行(Sammilito Islami Bank)、ICB Islami Bank,以及其余9家将于2027年1月起接受国际审计机构(Ernst & Young、KPMG、Deloitte)资产质量审查的银行
- 📉 4家被判定为无存续能力的非银行金融机构:Aviva Finance、Fareast Finance、FAS Finance、International Leasing,自8月9日起已进入处置流程
- 📉 银行体系资本缺口:估算规模达Tk 6400亿,共有14家银行未达到10%的最低资本充足率要求
- 📉 治理缺口:61家持牌银行中有22家的董事会处于重组阶段,8家银行设有代理总经理职位
没有经过强化的处置框架,央行难以应对如此大规模的危机。原《2025年银行处置法案》规定了管理人委任和处置规划相关内容,但缺少应对系统性银行危机所需的财政资源、过渡银行机制和内部纾困工具。2026年修订案填补了这些机制缺口。
💬 孟加拉国银行行长声明
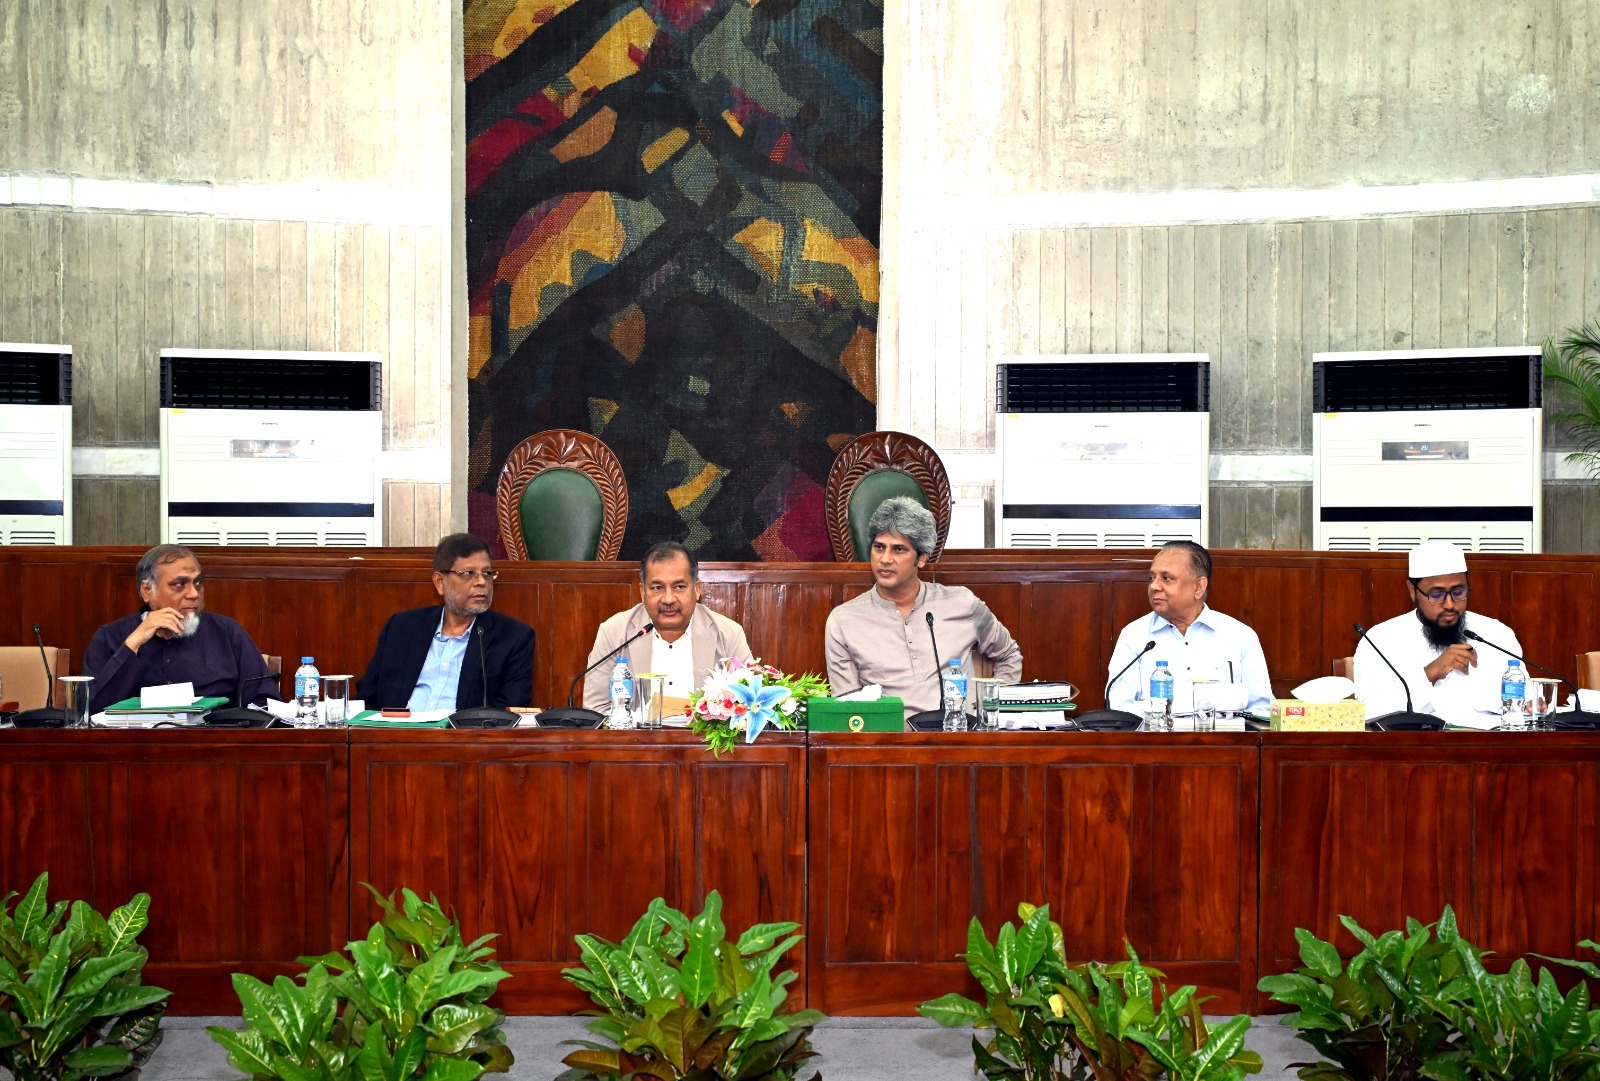
孟加拉国银行行长Md. Mostaqur Rahman在内阁会议结束后向记者通报情况时表示:“该修正案为我们提供了金融稳定理事会和巴塞尔委员会推荐的全套工具包。借助处置公司、处置基金和内部纾困工具,我们现在可以在不动用纳税人资金、不中断储户服务的情况下处置问题银行。这是我们重建银行业信心的基础。”
行长还确认,央行为期18个月的不良贷款行动方案目标是到2027年12月将全系统不良贷款率从36%降至18%,该方案将是新框架面临的首个重大考验。他表示:“修正案是法律基础,18个月行动方案是落地计划,将于2027年1月启动的资产质量审查是诊断工具。这三项内容共同决定了孟加拉国能否在24个月内完成银行业清理,还是会重蹈日本失落十年的覆辙。”
🌏 国际背景
该修正案使孟加拉国符合金融稳定理事会《有效处置机制核心要素》的要求,该标准由G20领导人于2011年通过,目前已被广泛认定为国际标准。上述核心要素要求所有司法辖区必须具备:
- ✅ 拥有明确授权及运营独立性的处置当局
- ✅ 可在不引发系统性混乱的前提下处置任何金融机构的处置机制
- ✅ 内部纾困权限,由股东及债权人承担损失
- ✅ 过桥机构权限,保障关键功能持续运转
- ✅ 由行业事前出资的处置资金安排
孟加拉国此前是仅有的12个FSB成员司法辖区中未建立完全合规处置机制的国家之一。本次修订出台后,该数字已降至9个。起草过程中已征询IMF、世界银行及亚洲开发银行的意见,上述机构均对本次修订表示支持。IMF定于2026年10月开展的下一轮470亿美元扩展信贷机制审查,预计将正式认可本次改革成果。
🤝 行业回应
孟加拉国银行家协会(ABB)对本次修订表示欢迎,但同时提醒避免不加区分地使用内部纾困工具。“内部纾困工具是应对系统性危机的核心工具,但若过早或不可预测地应用,会引发储户恐慌,反而触发该工具本应防范的挤兑行为”,同时担任头部私人商业银行CEO的ABB主席表示。“我们敦促央行发布内部纾困适用条件的明确指引,并在内部纾困阈值之上设置充足的储户保护机制。”
代表银行所有者的孟加拉国银行协会(BAB)态度更为谨慎。在内阁批准后发布的一份声明中,BAB表示其支持建立更强化处置框架的原则,但“对管理人权力被任意使用的空间、本已承压的银行需承担的新征费成本,以及处置决定缺乏申诉机制的问题表示担忧”。
为每家银行每位储户提供最高Tk 10万存款保障的存款保险公司(DIC)已单独提出将保障上限提高至Tk 50万的请求,财政部已表示将在即将出台的预算中考虑这一诉求。
📋 处置路线图
孟加拉银行表示,一旦该修正案获得议会通过(预计2026年9月通过),将迅速推动新框架落地实施:
- 🎯 2026年9月:议会通过修正案,总统签署生效成为法律
- 🎯 2026年10月:银行处置公司正式成立,任命董事会,人员从孟加拉银行借调
- 🎯 2026年11月:处置基金征费开始收缴,过渡银行法人实体注册成立
- 🎯 2026年12月:BRC发布针对11家问题银行的首批处置方案
- 🎯 2027年1月:国际审计机构(EY、KPMG、德勤)启动对11家银行的资产质量核查工作
- 🎯 2027年3月:若资产质量核查结果要求干预,将根据新框架采取首批处置行动
- 🎯 2027年12月:完成11家问题银行处置的目标日期,处置方式包括并购、重组、过渡银行划转或停业清算
🌏 战略核心利害
对孟加拉国而言,银行业清理工作绝非可选事项。随着该国将于2026年11月完成最不发达国家毕业、且稳步迈向中等收入经济体地位,银行体系薄弱带来的代价正愈发凸显:外资银行不愿提供代理行授信额度,外国直接投资者要求开展金融行业尽职调查并将系统性风险列为风险预警项,出口信用保险公司收取的保费与银行体系压力水平成正比。若规模达Tk 4.62 lakh crore的不良贷款积压得不到化解,将持续挤压私营部门信贷供给,抑制投资增长,拖累GDP增速,而该国每年新增劳动力达210万人,就业吸纳正需要对应的GDP增长支撑。
该修正案实质上是孟加拉国的一次政策押注,即其有能力在24个月内完成银行业清理,这一速度超过了多数国家处理同类危机的耗时。泰国在1997年亚洲金融危机后花费了7年时间完成银行业整改,西班牙2012年银行业重组耗时4年,拥有FDIC和TARP全力支持的美国,应对2008–2013年危机周期也花费了5年时间。孟加拉国正试图在财政资源有限、同时推进最不发达国家毕业转型的背景下,将整个处置周期压缩至24个月。该修正案是改革成功的必要条件,但并非充分条件。
✅ 下一步举措
该修正案将于2026年8月25日召开的下一届议会会议上提交审议。鉴于各党派已就银行业改革达成跨党共识,预计修正案将在9月中旬前获得通过。修正案正式生效后,孟加拉银行将在60天内发布实施细则,涵盖自救纾困执行方法、处置基金征缴结构、过渡银行运营规范以及存款人保护升级措施。新框架下的首批银行业处置行动预计将于2027年第一季度落地。
对于孟加拉国的61家持牌银行、34家NBFIs、总额达4.62 lakh crore的不良贷款以及130 million名储户而言,未来24个月将是一段充满动荡、不确定性的时期,如果相关框架按设计要求落地运行,最终将实现复苏。内阁批准该修正案是这一发展进程的起点,最终目标是建成能够为该国下一阶段增长提供融资支持、无需背负过去十年管理不善遗留沉重负担的银行部门。
本新闻最初由 The Business Standard. 完整原文报道请访问: https://www.tbsnews.net/economy/banking/cabinet-okays-repeal-section-18a-bank-resolution-act-blocking-former-owners-return
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。
📰 相关报道