放宽孟加拉国进口以抑制通货膨胀:Sadiq Ahmed
Sadiq Ahmed, Dhaka — 在1995-96财年至2021-22财年的26年间,孟加拉国的平均通胀率为6.3%。这一长期趋势曾在和期间出现阶段性偏离,但很快得到修正。这种物价水平的稳定是孟加拉国取得的重大成果,在提振投资、保障贫困及低收入群体收入方面发挥了重要作用。
相比之下,从到的过去四年间,孟加拉国的平均通胀率达9.3%,且目前通胀率仍居高不下。这种异常高企的通胀水平损害了投资,也挤压了贫困和低收入群体的收入。就连中产阶级如今也感受到了物价上涨的压力,对大多数家庭而言,物价涨幅持续超过收入增速。控制通胀可以说是当前政府面临的最大经济挑战。
📊 历史通胀表现
- 📊 至 平均通胀率:6.3 percent(26年稳定周期)
- 📊 至 平均通胀率:9.3 percent(4年高通胀周期)
- 📊 通胀差值:较长期平均水平高出+3个百分点
- 📊 区域对比:印度、泰国、马来西亚、印度尼西亚、越南通胀率均出现下降 — 但孟加拉国并非如此
👥 萨迪克·艾哈迈德的诊断分析
当本轮通胀压力首次于出现时,多数人认为这是新冠疫情相关全球供应链中断、乌克兰战争引发贸易中断共同作用导致的暂时性现象。因此当时普遍认为,一旦全球适应了这些事件,全球大宗商品价格上涨和全球通胀的势头消退,这种与外部冲击相关的通胀周期就会结束。
尽管当前全球大宗商品价格已恢复正常,全球通胀率已大幅下降,但孟加拉国的通胀率仍居高不下。事实上,印度、泰国、马来西亚、印度尼西亚、越南等大多数国家的平均通胀率均已回落,但孟加拉国并未出现该情况。
孟加拉国政策研究所(PRI)副主席萨迪克·艾哈迈德提出,通胀螺旋由新冠疫情相关的扩张性货币和财政政策引发,随后又因GDP增长率(尤其是制造业领域增长率)大幅下滑、以及前所未有的进口削减所导致的深度供应冲击而进一步加剧。
📊 进口量危机
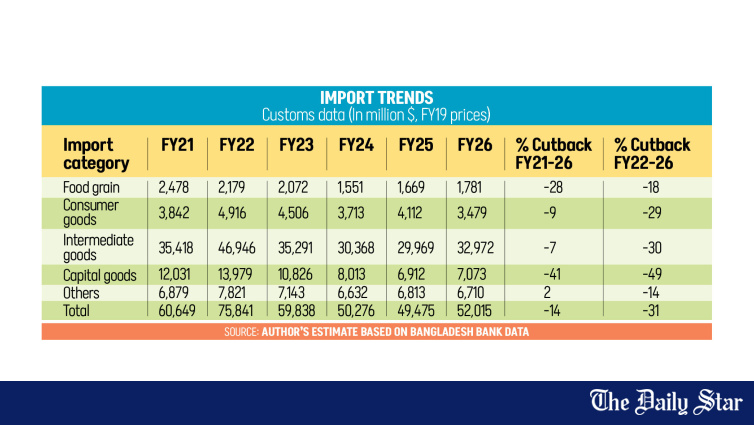
该国总进口量自以来已下降31%。这是贸易与汇率限制措施、以及公共和私人投资率大幅下滑导致资本品进口需求下降的结果。部分研究人员可能认为属于异常年份,即便改用的基期数值进行计算,进口降幅依然处于较高水平:
- 📉 进口量降幅:14%
- 📉 资本品进口降幅:41%(为最大降幅)
- 📉 中间品进口降幅:7%
- 📉 消费品进口降幅:9%
在GDP平均增速为5%、经实证验证的需求收入弹性为1的前提下,至期间进口规模本应增长25%,而非出现14%的下滑,进口供给冲击的特征十分明显。除此以外,考虑到国内供应紧张的现状(体现为GDP增长、尤其是制造业增速大幅放缓),进口削减对国内物价和通胀的负面影响会被进一步放大。
🏛 进口管制:效果粗糙的政策工具
Sadiq Ahmed指出,削减进口是政策制定者应对国际收支危机时最常使用的效果最粗糙的政策工具。为避免外汇储备出现不可持续的流失而临时使用该工具是可以理解的,但长期来看,进口管制无法帮助实现可持续的国际收支平衡,也不符合GDP增长和物价稳定的政策目标。
💰 政策改革建议
面向后续通胀管理工作,Ahmed建议政府必须推行相关政策改革,助力同时扩大国内供应和进口供应:
- 💰 推动进口快速复苏,尤其是包括食品在内的消费品进口
- 💰 放宽涉及保证金和许可要求的所有进口限制
- 💰 在最大程度上削减包括附加税和监管税在内的进口关税
- 💰 实施限期关税削减政策,直至国内供应恢复、通胀水平回落至4-5%
- 💰 通过出口多元化和加大侨汇动员力度,应对国际收支的不利影响
- 💰 推行完全由市场决定的浮动汇率制度,无需孟加拉银行干预
艾哈迈德认为,完全基于市场的浮动汇率制度对推动出口多元化、扩大出口规模、提升侨汇动员能力至关重要,无需依赖财政补贴,而在当前财政约束严峻的环境下,这类财政补贴本身并不具备可持续性。
📊 战略背景
放宽进口以抑制通胀的相关主张,是在支持萨迪克·艾哈迈德判断的更广泛战略背景下提出的:
- 📊 石油进口支出: $10.63 billion(同比上升107%)——但进口量有所下降
- 📊 化肥进口支出: $3.72 billion(同比上升42%)——但进口量仅小幅增长
- 📊 实际有效汇率达103.93:孟加拉塔卡被高估,削弱出口竞争力
- 📊 政府银行借款规模:Tk 165,538 crore(较目标值超出Tk 47,538 crore)
- 📊 GDP增长率:4.14 percent(远低于5%的潜在增长水平)
- 📊 私营部门信贷增长疲软:同比增长4.47 percent(为十年最低值)
上述所有数据点都印证了艾哈迈德的判断:通胀问题属于结构性问题,由供给侧约束(进口缩减、天然气危机、能源短缺)驱动,而非需求侧过剩导致。仅依靠常规货币紧缩政策无法解决供给驱动型通胀问题。
🌏 后续行动路径
艾哈迈德的建议对孟加拉国的政策应对具备多项实际指导意义:
- ✅ 立即关税减免:削减必需进口商品的附加关税及监管类关税
- ✅ 保证金要求放宽:取消指定进口品类的100%现金保证金要求
- ✅ 许可证要求简化:精简必需商品的进口许可审批流程
- ✅ 汇率弹性调整:允许市场化的塔卡贬值以支撑出口竞争力
- ✅ 出口多元化:通过拓宽产品组合降低对RMG产业的依赖
- ✅ 侨汇动员引导:激励侨汇通过正规渠道流入
- ⚠️ 国内供应恢复:推进银行业改革、能源行业稳定、财政整顿
鉴于孟加拉国经济受银行业体系脆弱、能源行业危机、财政约束严峻等深层次问题困扰,国内经济复苏尚需时日,因此降低通胀率的最快途径是推动进口特别是包括食品在内的消费品进口快速复苏。
🏛 战略影响
Sadiq Ahmed提出的政策方案对孟加拉国整体宏观经济发展轨迹具备多项战略参考意义:
- ✅ 供给侧通胀诊断:确认通胀属于结构性驱动,而非需求拉动型通胀
- ✅ 进口自由化优先级:是降低通胀的最快路径
- ✅ 汇率灵活性:是保障出口竞争力、动员侨汇流入的必要条件
- ✅ 财政可持续性:在财政约束条件下,依赖补贴的政策方案不具备可持续性
- ⚠️ 国际收支(BoP)风险管理:进口自由化必须与出口增长同步推进
- ⚠️ 外汇(FX)储备压力:进口规模提升可能对$32.90 billion储备造成压力
通胀挑战可以说是孟加拉国在最不发达国家(LDC)毕业过渡期面临的最重要的单一宏观经济议题。过去四年平均9.3%的通胀水平侵蚀了居民家庭购买力,削弱了投资信心,推动供给侧政策改革——尤其是进口自由化改革——的必要性正不断凸显。无论政府是全盘还是部分采纳Ahmed的建议,都将显著影响孟加拉国自2026年11月启动的最不发达国家毕业过渡期的宏观经济发展轨迹。
Sadiq Ahmed是孟加拉国政策研究所(PRI)的副主席。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/economy/news/liberalise-imports-fight-inflation-4261531
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。