孟加拉国银行下令各银行、MFS暂停为非法贷款应用程序提供服务
央行点名30款非法放贷App,要求银行和第三方支付机构切断支付通道,并责成国家信息中心将相关应用从谷歌商店下架。
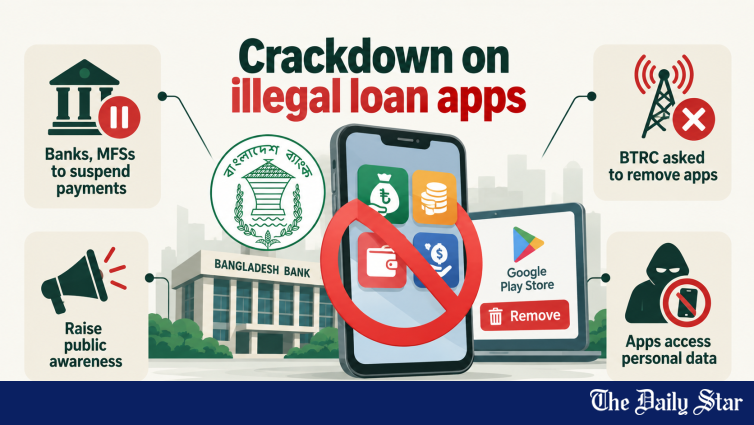
⚠ 孟加拉国银行已指示所有持牌银行、移动金融服务(MFS)提供商、数字金融服务机构及支付服务提供商,立即暂停30个已识别非法贷款应用的支付服务。这家央行依据《2024年支付与结算系统法》发布的指令,是孟加拉国历史上针对未授权数字借贷领域最严厉的监管打击行动,重点整治涉及敲诈勒索、数据窃取及侵害弱势借款人权益的金融欺诈类应用。
📜 银行业监管机构还要求孟加拉国电信监管委员会(BTRC)及其他相关部门,从包括Google Play商店在内的线上平台下架涉及未授权线上借贷的移动应用,永久停止这类应用的使用和运营。央行近期已向上述部门发出单独公函。BB还要求各银行采取有效措施提升公众对此类应用的防范意识,并将采取的相关举措上报至其支付系统监管部。
⚠ 非法贷款应用如何剥削借款人
孟加拉国银行在公函中表示,部分在线平台运营的移动应用以极高利率发放贷款,会导致借款人遭受经济损失和骚扰。该行指出,这类应用可以在用户完全不知情的情况下获取用户手机通讯录、个人敏感信息、照片、视频和短信。公函补充说明,未能按期还款的借款人可能会遭遇敲诈勒索、被威胁在社交媒体发布敏感信息和照片,以及其他形式的骚扰。
这种利用模式——通过应用权限获取个人数据,随后在借款人违约时利用该数据进行敲诈——是南亚及东南亚地区无牌数字借贷领域有充分记录的常见操作模式。这类应用通常在安装过程中要求获取合法借贷不需要的广泛权限(包括通讯录、照片、短信访问权限),随后利用这些数据向无力偿还高额利率的借款人施压。
- 📜 法律依据:Payment and Settlement Systems Act, 2024
- 📜 第15(2)条:禁止运营所有未经授权的借贷平台
- 📜 第37(1)条:属于可处罚的违法行为
- 📜 第19(4)条:BB发布指令暂停相关支付服务
- 📊 BFIU识别出的非法应用数量:30
- 🚫> 监管覆盖对象:银行、MFS、DFS、PSP机构
- 📜> 同步下达要求:BTRC(从Google Play Store下架相关应用)
🏛 法律框架:Payment And Settlement Systems Act 2024
孟加拉银行援引Payment and Settlement Systems Act, 2024第15(2)条表示,任何主体未经其批准,不得运营涉及投资募集、借贷、资金托管或金融交易的线上或线下平台。该行指出,已识别的相关应用开展的借贷活动均未获得孟加拉银行批准,属于非法行为,根据该法第37(1)条构成可处罚的违法行为。
央行警示,此类应用的运营方直接涉及可处罚的违法行为。央行同时表示,为该类借贷相关交易提供便利的持牌银行、移动金融服务(MFS)、数字金融服务及支付服务提供商机构,可能会被认定为作为金融交易渠道参与该违法行为。根据该法第19(4)条,孟加拉国银行特此指示所有相关机构和个人,包括附件所列已识别应用的运营方,立即停止向其提供支付服务。
📊 BFIU点名的30个非法应用
早前,孟加拉国金融情报部门警示公众不要通过未经授权的移动应用和数字平台申请贷款,并公布了30个涉及敲诈勒索、数据窃取和金融诈骗的非法应用名单。BFIU识别出的30个未经授权应用包括:Sathi Loan、Pop Cash、FinCash、Quick Loan、Quick Taka、Dhaka Fin、LoanVibe、Dost Loan、Taka Cash Loan、KWANZA Loan、SSH Money、LoanBuddy、Cash-Hora、Alo Cash、Fast Loan、Easy Taka、Dhorjo Loan、Fin Dot Do、Taka Cash Loan、BongoCash、Asha Loan、Subidha Loan、Smart Loan BD、Online Loan BD、City Online Loan、BD Shohoj Loan、Cash Loan、Sonali、Loan Haat和Taka Nao。
点名30个特定应用为银行、移动金融服务提供商及孟加拉国电信监管委员会(BTRC)执行关停令提供了可落地的实操依据。然而,基于应用的借贷业务具备动态特征——运营方可在数天内更换品牌、以新名称重新上线——这意味着监管响应需要具备同等的敏捷性,持续开展应用商店及金融交易模式监测,及时发现新上线的非法借贷应用。
🌏 更广泛背景:数字借贷监管
此前于8月24日,The Daily Star发布了题为虚假线上贷款将借款人拖入高额陷阱的报道。报道指出,不少提供低息贷款、快速投资回报的线上诈骗正在导致民众损失辛苦积攒的收入,另有部分未获授权的移动应用正以提供数字贷款为噱头招揽用户。此次揭露非法借贷生态的调查报道,现已推动形成了迄今为止最全面的监管应对举措,充分体现了媒体在推动金融行业执法方面的作用。
对孟加拉国更广泛的数字金融生态而言,打击非法贷款应用具备重要战略意义。未获授权的借贷应用正在不断削弱公众对数字金融服务的信任——当弱势借款人遭到看似合法的数字借贷平台类应用的剥削时,公众对整个数字金融生态系统的信任会持续流失。清退非法运营主体能够让Bangladesh Bank同时保护个人借款人的权益,维护包含正规MFS供应商、持牌数字借贷机构在内的授权数字借贷行业的整体公信力。
未来数月将验证,关停指令搭配BTRC的应用下架举措能否彻底清除所有非法借贷应用,还是相关运营主体会更换品牌、以新的名称重新上线。本次监管行动的可持续性,将取决于Bangladesh Bank能否对数字借贷领域保持持续监测,并对复制已查明30款应用剥削模式的新入场主体快速采取处置行动。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/news/banks-mfss-asked-suspend-payment-services-illegal-loan-apps-4274606
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。