Bangladesh Bank ordonne aux banques et aux prestataires de services de monnaie électronique (MFS) de suspendre leurs services pour les applications de prêt illégales
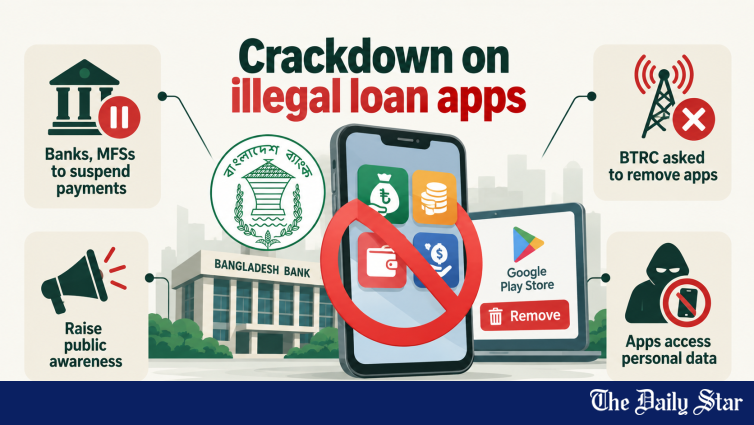
La banque centrale nomme 30 applications de prêt illégales, ordonne aux banques et aux fournisseurs de services financiers mobiles de couper les canaux de paiement, et demande à la BTRC de retirer les applications de Google.
🔴 Comment les Applications de Prêt Illégales Exploitent les Emprunteurs
Dans sa lettre, la BB a indiqué que certaines applications mobiles opérant sur des plateformes en ligne accordent des prêts à des taux d'intérêt élevés, exposant les emprunteurs à des pertes financières et à des harcèlements. Elle a précisé que ces applications peuvent accéder aux contacts téléphoniques des utilisateurs, à leurs informations personnelles et sensibles, ainsi qu'à leurs photos, vidéos et messages texte sans leur consentement. Les emprunteurs qui ne parviennent pas à rembourser les prêts peuvent alors faire face à des chantages, à des menaces de publication d'informations et de photographies sensibles sur les réseaux sociaux, ainsi qu'à d'autres formes de harcèlement, a-t-elle ajouté.
Le modèle d’exploitation — obtenir un accès aux données personnelles via les autorisations d’applications, puis utiliser ces données pour extorquer les emprunteurs en cas de défaut de paiement — est un schéma bien documenté dans le prêt numérique non autorisé en Asie du Sud et du Sud-Est. Ces applications demandent généralement des autorisations étendues lors de l’installation (contacts, photos, accès aux SMS), qui ne sont pas nécessaires pour un prêt légitime, puis utilisent ces données comme levier contre les emprunteurs incapables de rembourser les taux d’intérêt exorbitants facturés.
- 📋 Base légale : *Payment and Settlement Systems Act*, 2024
- 📋 Article 15(2) : Aucune plateforme de prêt non autorisée n’est permise
- 📋 Article 37(1) : Infraction punissable
- 📋 Article 19(4) : Directive de la *Bangladesh Bank* pour suspendre les services de paiement
- 📋 Applications illégales identifiées par la *Bangladesh Financial Intelligence Unit* (*BFIU*) : 30
- 🎯 Cibles : Banques, systèmes de monnaie mobile (*MFS*), systèmes de distribution financière (*DFS*), institutions de services de paiement (*PSP*)
- 📋 Direction également donnée à la *Bangladesh Telecommunication Regulatory Commission* (*BTRC*) : retrait du *Google Play Store*
📜 Cadre juridique : *Payment and Settlement Systems Act* 2024
En se référant à l’article 15(2) de la *Payment and Settlement Systems Act*, 2024, la *Bangladesh Bank* a indiqué qu’aucune personne ne peut exploiter une plateforme en ligne ou hors ligne impliquant la collecte d’investissements, le prêt, la garde de fonds ou les transactions financières sans son approbation. Comme les activités de prêt des applications identifiées sont menées sans l’approbation de la *Bangladesh Bank*, elles sont illégales et constituent une infraction punissable selon l’article 37(1) de la loi, a-t-elle précisé.
La banque centrale a mis en garde contre le fait que les exploitants d’applications de ce type sont directement impliqués dans une infraction punissable. Elle a également indiqué que les banques programmées, les prestataires de services financiers mobiles (MFS), les institutions de services financiers numériques et les prestataires de services de paiement qui facilitent les transactions liées à ce type d’emprunt pourraient être considérés comme impliqués dans l’infraction en tant que canaux de transactions financières. Conformément à l’article 19(4) de la loi, la *Bangladesh Bank* a donc ordonné à toutes les institutions et personnes concernées, y compris les exploitants des applications identifiées listées dans une annexe, de cesser immédiatement de fournir des services de paiement à celles-ci.
📱 30 Applications Illégales Désignées Par Le BFIU
Plus tôt, l’Unité d’Analyse Financière du *Bangladesh* (BFIU) a mis en garde le public contre l’obtention de prêts via des applications mobiles et des plateformes numériques non autorisées, et a nommé 30 applications illégales impliquées dans l’extorsion, le vol de données et la fraude financière. Les 30 applications non autorisées identifiées par le BFIU sont : *Sathi Loan*, *Pop Cash*, *FinCash*, *Quick Loan*, *Quick Taka*, *Dhaka Fin*, *LoanVibe*, *Dost Loan*, *Taka Cash Loan*, *KWANZA Loan*, *SSH Money*, *LoanBuddy*, *Cash-Hora*, *Alo Cash*, *Fast Loan*, *Easy Taka*, *Dhorjo Loan*, *Fin Dot Do*, *Taka Cash Loan*, *BongoCash*, *Asha Loan*, *Subidha Loan*, *Smart Loan BD*, *Online Loan BD*, *City Online Loan*, *BD Shohoj Loan*, *Cash Loan*, *Sonali*, *Loan Haat* et *Taka Nao*.
La désignation de ces 30 applications spécifiques fournit des renseignements exploitables aux banques, aux prestataires de services MFS et au *BTRC* pour exécuter l’ordre de suspension. Cependant, la nature dynamique du prêt basé sur les applications — où les exploitants peuvent rebranding et relancer sous de nouveaux noms en quelques jours — implique que la réponse réglementaire doit être tout aussi agile, avec un suivi continu des magasins d’applications et des schémas de transactions financières pour détecter de nouveaux entrants.
😊 Contexte élargi : Réglementation du prêt numérique
Plus tôt, le 24 août, *The Daily Star* a publié un article intitulé *« Les prêts en ligne frauduleux piègent les emprunteurs dans des pièges coûteux »*. L'article indiquait que des personnes perdent leurs économies dans des arnaques en ligne proposant des prêts à taux réduits et des rendements d'investissement rapides. Il mentionnait également que certaines applications mobiles non autorisées ciblent les individus en offrant des prêts numériques. Le journalisme d'investigation qui a révélé l'écosystème de prêt illégal a désormais déclenché la réponse réglementaire la plus complète à ce jour, illustrant le rôle des médias dans la mise en œuvre de la conformité dans le secteur financier.
Pour l'écosystème financier numérique plus large du Bangladesh, la répression contre les applications de prêt illégales présente une importance stratégique. Ces applications de prêt non autorisées sapent la confiance dans les services financiers numériques — lorsque des emprunteurs vulnérables sont exploités par des applications semblant être des plateformes de prêt numérique légitimes, la confiance dans l'écosystème financier numérique global s'érode. En retirant les opérateurs illégaux, la Bangladesh Bank protège à la fois les emprunteurs individuels et la crédibilité du secteur des prêts numériques autorisés, qui inclut les fournisseurs de services de monnaie électronique (MFS) agréés et les prêteurs numériques licenciés.
Les mois à venir montreront si l'ordre de suspension — combiné à la suppression des applications par la BTRC — élimine effectivement les applications de prêt illégales, ou si les opérateurs se renomment et relancent sous de nouveaux noms. La durabilité de la réponse réglementaire dépendra de la capacité de la Bangladesh Bank à maintenir un suivi continu du paysage des prêts numériques et à agir rapidement contre les nouveaux entrants qui reproduisent le modèle d'exploitation des 30 applications identifiées.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/news/banks-mfss-asked-suspend-payment-services-illegal-loan-apps-4274606
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés