بنك بنغلاديش يأمر البنوك والخدمات المالية المحمولة بتوقف الخدمات عن التطبيقات القرضية غير الشرعية
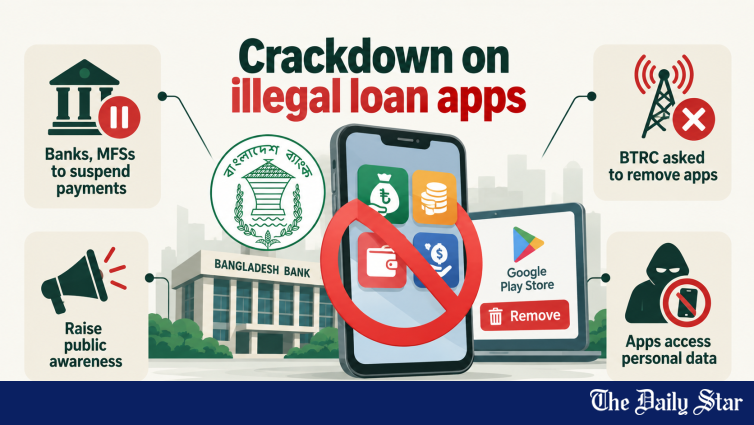
بنك الاحتياطي المركزي (بنغلاديش) أعلن عن 30 تطبيقًا غير قانوني للاقتراض عبر الهواتف المحمولة، وأمر البنوك ومقدمي خدمات الدفع (MFS) بتقليص قنوات الدفع الخاصة بهم، وطلب من هيئة تنظيم الاتصالات والتكنولوجيا (BTRC) إزالة هذه التطبيقات من متجر جوجل بلاي
⚠ كيف يستغل التطبيقات القرضية غير القانونية القرضاء
في الرسالة، ذكر البنك أن بعض التطبيقات المحمولة العاملة على منصات الإنترنت تقدم قروضًا بأسعار فائدة عالية، مما يعرض القرضاء لخسائر مالية وتحرش. وقال إن هذه التطبيقات يمكن أن تحصل على الوصول إلى اتصالات المستخدمين، والمعلومات الشخصية الحساسة، والصور، والفيديوهات، والرسائل النصية دون علمهم. وأضاف أن القرضاء الذين لا يتمكنون من سداد القروض قد يواجهون تهديدات بالتهديد بنشر المعلومات الحساسة والصور على وسائل التواصل الاجتماعي، وأنواع أخرى من التحرش.نموذج الاستغلال - الحصول على الوصول إلى البيانات الشخصية من خلال أذونات التطبيق، ثم استخدام تلك البيانات للابتزاز عندما يتخلف المقترضون عن السداد - هو نمط موثق جيدًا في الإقراض الرقمي غير المصرح به في جنوب وجنوب شرق آسيا. تطلب التطبيقات عادةً أذونات واسعة أثناء التثبيت (جهات الاتصال، الصور، الوصول إلى الرسائل القصيرة) ليست ضرورية للإقراض الشرعي، ثم تستخدم هذه البيانات كوسيلة ضغط ضد المقترضين الذين لا يستطيعون سداد أسعار الفائدة الباهظة المفروضة.- <📜> الأساس القانوني: قانون أنظمة الدفع والتسويات لعام 2024
- <📜> المادة 15(2): لا يُسمح بمنصات الإقراض غير المصرح بها
- <📜> المادة 37(1): جريمة يعاقب عليها القانون
- <📜> المادة 19(4): توجيه BB بتعليق خدمات الدفع
- <📊> التطبيقات غير القانونية التي حددتها BFIU: 30
- <🚫> مستهدفة: البنوك، ونظم التمويل المحمول، ونظم التمويل اللامركزية، ومؤسسات مقدمي خدمات الدفع
- <📜> موجهة أيضًا إلى: BTRC (إزالتها من متجر Google Play)
<🏛> الإطار القانوني: قانون أنظمة الدفع والتسويات لعام 2024
مستشهدًا بالمادة 15(2) من قانون أنظمة الدفع والتسويات لعام 2024، قال بنك بنغلاديش إنه لا يجوز لأي شخص تشغيل منصة عبر الإنترنت أو غير متصلة تشمل جمع الاستثمارات، والإقراض، وحفظ الأموال، أو المعاملات المالية دون تصريح منه. نظرًا لأن أنشطة الإقراض للتطبيقات المحددة تتم دون تصريح من بنك بنغلاديش، فهي غير قانونية وتشكل جريمة يعاقب عليها القانون بموجب المادة 37(1) من القانون.
حذر البنك المركزي من أن مشغلي هذه التطبيقات متورطون مباشرة في جريمة يعاقب عليها القانون. كما أفاد أيضًا أن البنوك المجدولة، ومقدمي خدمات التمويل المتناهي الصغر، ومقدمي خدمات التمويل الرقمي، ومقدمي خدمات الدفع الذين ييسرون المعاملات المتعلقة بهذا الإقراض يمكن اعتبارهم متورطين في الجريمة كقنوات للمعاملات المالية. وبموجب المادة 19 (4) من القانون، وجه بنك بنجلاديش لذلك تعليمات إلى جميع المؤسسات والأفراد المعنيين، بما في ذلك مشغلي التطبيقات المحددة المدرجة في ملحق، لوقف تقديم خدمات الدفع لهم على الفور.
📊 30 تطبيقًا غير قانونيًا تم تسميتهم من قبل وحدة الاستخبارات المالية في بنجلاديش
في وقت سابق، حذرت وحدة الاستخبارات المالية في بنجلاديش الجمهور من أخذ قروض من خلال تطبيقات محمولة وأنظمة رقمية غير مرخصة، وسمت 30 تطبيقًا غير قانوني متورطًا في الابتزاز، وسرقة البيانات، والاحتيال المالي. تشمل التطبيقات غير المرخصة الـ30 التي حددتها وحدة الاستخبارات المالية في بنجلاديش: Sathi Loan، وPop Cash، وFinCash، وQuick Loan، وQuick Taka، وDhaka Fin، وLoanVibe، وDost Loan، وTaka Cash Loan، وKWANZA Loan، وSSH Money، وLoanBuddy، وCash-Hora، وAlo Cash، وFast Loan، وEasy Taka، وDhorjo Loan، وFin Dot Do، وTaka Cash Loan، وBongoCash، وAsha Loan، وSubidha Loan، وSmart Loan BD، وOnline Loan BD، وCity Online Loan، وBD Shohoj Loan، وCash Loan، وSonali، وLoan Haat، وTaka Nao.
تسمية 30 تطبيقًا محددًا توفر معلومات استخبارية قابلة للتنفيذ للبنوك ومقدمي خدمات التمويل المتناهي الصغر وهيئة تنظيم الاتصالات في بنجلاديش لتنفيذ أمر التعليق. ومع ذلك، فإن الطبيعة الديناميكية للإقراض القائم على التطبيقات - حيث يمكن للمشغلين إعادة تسمية وإعادة إطلاق تحت أسماء جديدة في غضون أيام - تعني أن الاستجابة التنظيمية يجب أن تكون سريعة على حد سواء، مع مراقبة متجر التطبيقات وأنماط المعاملات المالية بشكل مستمر لاكتشاف الداخلين حديثًا.
🌏 السياق الأوسع: تنظيم الإقراض الرقمي
في وقت سابق، في 24 آب، نشرت صحيفة The Daily Star تقريرًا بعنوان "القروض عبر الإنترنت المزيفة تقود المقترضين إلى فخول مكلفة". وذكر التقرير أن الناس يفقدون أموالهم التي كسبوها بشق الأنفس بسبب عمليات الاحتيال عبر الإنترنت التي تقدم قروضًا رخيصة وعوائد استثمارية سريعة. كما ذكر أيضًا أن بعض التطبيقات المحمولة غير المرخصة تستهدف الناس من خلال تقديم قروض رقمية. وقد أدى الصحافة الاستقصائية التي كشفت نظام الإقراض غير القانوني إلى تحفيز أكثر استجابة تنظيمية شاملة حتى الآن - مما يدل على دور وسائل الإعلام في دفع تنفيذ القطاع المالي.
بالنسبة للنظام البيئي المالي الرقمي الأوسع في بنغلاديش، فإن الحملة على تطبيقات القروض غير القانونية لها أهمية استراتيجية. لقد كانت تطبيقات الإقراض غير المرخصة تقوض الثقة في الخدمات المالية الرقمية - عندما يتم استغلال المقترضين الضعفاء من قبل التطبيقات التي تبدو وكأنها منصات إقراض رقمي مشروعة، تتآكل الثقة في النظام البيئي الأوسع للتمويل الرقمي. من خلال إزالة المشغلين غير القانونيين، يحمي مصرف بنغلاديش كل من المقترضين الأفراد ومصداقية قطاع الإقراض الرقمي المرخص الذي يشمل مقدمي خدمات التمويل المحمول الشرعيين والمقرضين الرقميين المرخصين.
ستكشف الأشهر القادمة ما إذا كان أمر التعليق - بالإضافة إلى إزالة التطبيقات من قبل هيئة الاتصالات في بنغلاديش - يقضي بفعالية على تطبيقات الإقراض غير القانونية، أو ما إذا كان المشغلون سيقومون بإعادة تسمية وتجديد العلامة التجارية تحت أسماء جديدة. ستعتمد استدامة الاستجابة التنظيمية على قدرة بنك بنغلاديش على الحفاظ على المراقبة المستمرة لمشهد الإقراض الرقمي والتصرف بسرعة ضد الداخلين الجدد الذين يكررون نموذج الاستغلال للتطبيقات الـ30 التي تم تحديدها.
نُشر هذا الخبر في الأصل بواسطة The Daily Star. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.thedailystar.net/business/news/banks-mfss-asked-suspend-payment-services-illegal-loan-apps-4274606
ذات صلة على BangladeshExport
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة