El Banco Central de Bangladesh (Bangladesh Bank) ha ordenado a los bancos y a los proveedores de servicios de dinero móvil (MFSs) suspender sus servicios para aplicaciones de préstamos ilegales.
La Reserva Bancaria nombra 30 aplicaciones de préstamo ilegal y dirige a los bancos y proveedores de servicios de dinero móvil (MFS) a cerrar los canales de pago, además pide a la Autoridad de Regulación de Telecomunicaciones de Bangladés (BTRC) que retire estas aplicaciones de la tienda de aplicaciones Google Play Store.
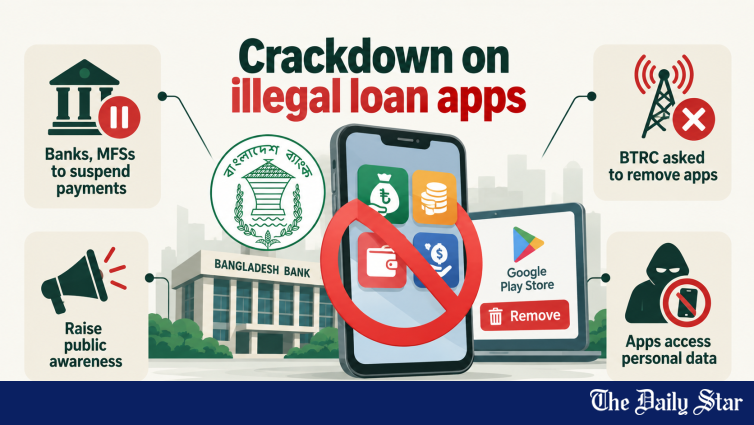
🔴 El Banco Central de Bangladés (Bangladesh Bank) ha ordenado a todos los bancos programados, proveedores de servicios financieros móviles (MFS), instituciones de servicios financieros digitales y proveedores de servicios de pago suspender de inmediato los servicios de pago para 30 aplicaciones de préstamos ilegales identificadas. La orden del banco central — respaldada por la Ley de Sistemas de Pagos y Liquidación, 2024 — representa la mayor acción reguladora contra el préstamo digital no autorizado en la historia de Bangladés, apuntando a aplicaciones involucradas en extorsión, robo de datos y fraude financiero contra prestatarios vulnerables.
📱 Además, el regulador bancario solicitó a la Comisión de Regulación de Telecomunicaciones de Bangladés (BTRC) y otras autoridades relevantes eliminar las aplicaciones móviles involucradas en préstamos en línea no autorizados de plataformas en línea, incluyendo la Google Play Store, y detener permanentemente su uso y operación. El banco central emitió cartas separadas a esas autoridades recientemente. También pidió a los bancos tomar medidas efectivas para concientizar al público sobre estas aplicaciones y reportar las acciones tomadas a su Departamento de Supervisión de Sistemas de Pagos.
🔴 ¿Cómo las aplicaciones de préstamos ilegales explotan a los prestatarios?
En la carta, el BB mencionó que algunas aplicaciones móviles operando en plataformas en línea ofrecen préstamos con altas tasas de interés, exponiendo a los prestatarios a pérdidas financieras y acoso. Indicó que dichas aplicaciones pueden acceder a los contactos del teléfono, información personal y sensible, fotos, videos y mensajes de texto de los usuarios sin su conocimiento. Los prestatarios que no puedan devolver los préstamos pueden enfrentar luego chantaje, amenazas de publicar información y fotografías sensibles en redes sociales, y otras formas de acoso, añadió.
El modelo de explotación —obtener acceso a datos personales mediante permisos de aplicaciones y luego usar esos datos para extorsionar a los prestatarios cuando estos incumplen— es un patrón bien documentado en el préstamo digital no autorizado en el sur y el sudeste de Asia. Estas aplicaciones suelen solicitar permisos amplios durante la instalación (contactos, fotos, acceso a SMS), que no son necesarios para el préstamo legítimo, y luego utilizan esos datos como palanca contra los prestatarios que no pueden pagar las altas tasas de interés cobradas.
- 📋 Base legal: *Payment and Settlement Systems Act*, 2024
- 📋 Sección 15(2): No se permiten plataformas de préstamo no autorizadas
- 📋 Sección 37(1): Delito punible
- 📋 Sección 19(4): Directiva del *Bangladesh Bank* para suspender servicios de pago
- 📋 Apps ilegales identificadas por *BFIU*: 30
- 📋 Objetivo: Bancos, *MFS*, *DFS*, instituciones *PSP
- 📋 También dirigido a: *BTRC* (eliminar de *Google Play Store*)
📜 Marco Legal: *Payment And Settlement Systems Act* 2024
Citando la Sección 15(2) del *Payment and Settlement Systems Act*, 2024, el *Bangladesh Bank* declaró que ninguna persona puede operar una plataforma en línea u offline que involucre la recaudación de inversiones, préstamos, custodia de fondos o transacciones financieras sin su aprobación. Dado que las actividades de préstamo de las aplicaciones identificadas se llevan a cabo sin la aprobación del *Bangladesh Bank*, son ilegales y constituyen un delito punible según la Sección 37(1) de la ley, indicó.
El banco central advirtió que los operadores de estas aplicaciones están directamente involucrados en un delito punible. Además, indicó que los bancos programados, los proveedores de servicios financieros móviles (MFS), las instituciones de servicios financieros digitales y los proveedores de servicios de pago que facilitan transacciones relacionadas con este tipo de préstamos podrían considerarse involucrados en el delito como canales de transacciones financieras. Según el artículo 19(4) de la ley, el Banco de Bangladés dirigió a todas las instituciones e individuos concernidos, incluyendo a los operadores de las aplicaciones identificadas en un anexo adjunto, a suspender de inmediato los servicios de pago hacia ellas.
📱 30 Aplicaciones Ilegales Denominadas por la BFIU
Anteriormente, la Unidad de Inteligencia Financiera de Bangladés (BFIU) advirtió al público sobre la obtención de préstamos a través de aplicaciones móviles y plataformas digitales no autorizadas, y nombró 30 aplicaciones ilegales involucradas en extorsión, robo de datos y fraude financiero. Las 30 aplicaciones no autorizadas identificadas por la BFIU incluyen: Sathi Loan, Pop Cash, FinCash, Quick Loan, Quick Taka, Dhaka Fin, LoanVibe, Dost Loan, Taka Cash Loan, KWANZA Loan, SSH Money, LoanBuddy, Cash-Hora, Alo Cash, Fast Loan, Easy Taka, Dhorjo Loan, Fin Dot Do, Taka Cash Loan, BongoCash, Asha Loan, Subidha Loan, Smart Loan BD, Online Loan BD, City Online Loan, BD Shohoj Loan, Cash Loan, Sonali, Loan Haat y Taka Nao.
La identificación de las 30 aplicaciones específicas brinda inteligencia operativa a los bancos, proveedores de MFS y la BTRC para ejecutar la orden de suspensión. Sin embargo, la naturaleza dinámica del préstamo basado en aplicaciones —donde los operadores pueden rebrandear y relanzar bajo nuevos nombres en días— exige que la respuesta regulatoria sea igual de ágil, con un monitoreo continuo de las tiendas de aplicaciones y los patrones de transacciones financieras para detectar nuevos participantes.
😊 Contexto más amplio: Regulación del Préstamo Digital
Anteriormente, el 24 de agosto, *The Daily Star* publicó un informe titulado *"Préstamos en línea falsos llevan a los prestatarios a trampas costosas"*. El informe mencionó que las personas están perdiendo su dinero ganado con esfuerzo debido a estafas en línea que ofrecen préstamos baratos y altas rentabilidades en inversiones rápidas. También señaló que algunas aplicaciones móviles no autorizadas están apuntando a personas ofreciendo préstamos digitales. La investigación periodística que expuso el ecosistema de préstamos ilegales ha catalizado hasta ahora la respuesta regulatoria más completa —demostrando el papel de los medios en impulsar la aplicación de normas en el sector financiero.
Para el ecosistema financiero digital más amplio de Bangladesh, la represión contra las aplicaciones de préstamos ilegales tiene una importancia estratégica. Estas aplicaciones no autorizadas han estado minando la confianza en los servicios financieros digitales —cuando prestatarios vulnerables son explotados por aplicaciones que parecen ser plataformas de préstamos digitales legítimas, la confianza en el ecosistema financiero digital en general se debilita. Al eliminar a los operadores ilegales, la *Bangladesh Bank* protege tanto a los prestatarios individuales como a la credibilidad del sector de préstamos digitales autorizados, que incluye proveedores de servicios de dinero móvil (MFS) y prestamistas digitales con licencia.
Los próximos meses revelarán si la orden de suspensión —combinada con la eliminación de aplicaciones por parte de la *Bangladesh Telecommunication Regulatory Commission* (BTRC)— elimina efectivamente las aplicaciones de préstamos ilegales, o si los operadores las relanzan bajo nuevos nombres. La sostenibilidad de la respuesta regulatoria dependerá de la capacidad de la *Bangladesh Bank* para mantener un monitoreo continuo del panorama de préstamos digitales y actuar rápidamente contra nuevos participantes que repliquen el modelo de explotación de las 30 aplicaciones identificadas.
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/news/banks-mfss-asked-suspend-payment-services-illegal-loan-apps-4274606
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas