孟加拉国央行允许酒店和零售商保留15%的外汇收入
面向外国游客的商户可将信用卡交易收入的15%存入外币账户,用于满足自身进口需求。
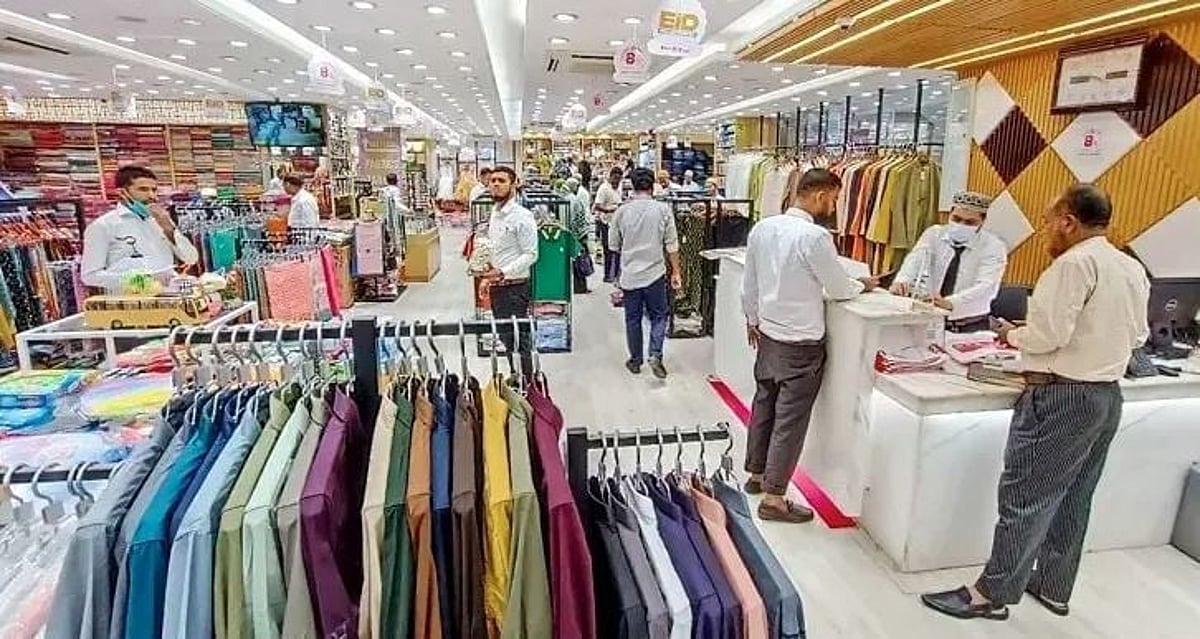
央行推出新政策,允许酒店、度假村、餐厅、购物中心、零售店等企业将通过国际发卡机构卡片及其他可接受支付工具向外国游客销售商品所得的外汇收入,保留一部分。根据孟加拉银行(BB)周日发布的通知,获授权经销商(AD)银行可允许相关商户在其名下开设的外汇账户中保留最高15%的外汇收入——剩余85%须兑换为当地货币孟加拉塔卡。
该政策旨在双重目的:一是通过便利国际支付,鼓励向外国游客销售商品和服务;二是为企业合法的外汇需求提供外汇支持。通知指出,保留在这些账户中的外汇可用于结算经常账户交易产生的合法外汇义务,包括通过国际卡支付款项等,须遵守相关外汇管理规定。同时,通知要求获授权经销商银行在提供该项服务前,须确保商户已具备接受国际发卡机构卡片及其他可接受支付工具支付的相关技术条件。
政策调整的实际影响
先前的安排所存在的经济学逻辑解释了此次调整的重要性。酒店或度假村从外国客人那里赚取美元——通过银行收单网络使用国际卡支付——但这些收入在结算时会被全部转换为当地货币塔卡。然而,同一家酒店的成本结构中部分以美元计价:进口的固定装置和设施、国外软件订阅、海外营销和特许经营费,以及国际预订平台的佣金都需要硬通货。强制100%的转换迫使商家重新购买他们刚刚赚取的美元,重复支付汇兑差价,并增加了银行间市场的需求压力。
允许15%的留存比例使制度安排更符合现实:商家留存一部分自然外汇收入用于支付自然外汇支出,这是发展服务出口经济体的标准做法。剩余的85%仍流向官方市场,因此游客消费的储备积累功能得以保留——这是一项留存津贴,而非境外资金转移。
旅游与服务业视角
对于旅游业而言,这项政策解决了孟加拉国游客经济中长期存在的摩擦问题。酒店和度假村长期抱怨,无法以国际供应商和平台要求的货币形式保留收益,导致运营成本增加,并阻碍了外国客人期望的卡片支付基础设施投资。通知要求商家必须具备适当的卡片支付设施,这实际上将相关优惠与这一能力挂钩——奖励那些为外国游客消费提供便利的企业。
宏观环境决定了政策时机恰当。孟加拉国境外游客消费额仍远低于区域内可比目的地的收入水平——中央银行数据显示,孟加拉人境外消费额约为境内游客消费的四倍——而每增长一个百分点的游客消费额,都能缩小服务账户的差距。降低服务境外客户成本的政策会随着时间累积产生效益:更完善的支付接受体系、更便捷的外汇结算流程,以及更具竞争力的住宿价格,这些因素共同决定了孟加拉国能否从过境站转变为旅游目的地
在监管审慎方面,相关政策设计得当:保留比例设有上限,仅限用于现行外汇监管框架下的经常账户结算,且接受存款银行需承担合规责任——这意味着中央银行在放松真实商业约束的同时,仍保持着监管渠道。这是一种既能提升商业吸引力,又能稳固外部账户的自由化模式
现实考验将落在政策执行上:接受存款银行能否顺利开立并运营商户外汇账户;收单机构能否快速升级商户结算安排;旅游企业能否自觉将该便利设施仅用于真实的经常账户需求。如果这些环节能顺利运作,那么一年后,15%的保留比例将成为孟加拉国重视游客经济的早期信号——这将是一次又一次的政策实践
📦 这一政策向信用卡收单行业传递了一个微妙信号。通过将该政策的实施条件设定为对国际发卡机构的适度受理安排,孟加拉国央行实际上是在告诉收单银行和支付处理商:投资于商户入网——包括终端设备、二维码支付接入、结算转账等——是值得的,因为他们的商户客户现在有了直接的经济动机去选择他们。收单机构获得了差异化服务来推广;商户们获得了升级设施的动力;而央行则通过激励机制而非强制指令,实现了多年来一直寻求的信用卡受理网络扩展。这堪称将商业利益与政策目标有效结合的一次小型示范。
📋 历史经验表明,这项政策可能只是第一步而非终点。其他类似经济体中的央行通常会从服务收益的保有份额较低的保守水平起步,之后逐步提高——提高上限、扩展适用范围,或惠及信息技术和业务流程服务出口商(这些行业的境外收入类似旅游业的自然对冲模式)。孟加拉国的软件和自由职业出口商长期以来就提出过类似主张:他们的收益以美元结算,成本(如云服务、软件许可、营销等)也以美元计价,强制全额结汇会给该国最具潜力的服务行业带来不必要的成本。如果商户保有政策实施顺利,预计这些行业将以此次通知为范本,要求获得同等待遇。
本新闻最初由 The Financial Express. 完整原文报道请访问: https://thefinancialexpress.com.bd/trade/hotels-resorts-shops-allowed-to-retain-15pc-of-forex
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。
📰 相关报道