La banque du Bangladesh autorise les hôtels et les détaillants à conserver 15 % des bénéfices issus des transactions de change
Les commerçants qui servent des visiteurs étrangers peuvent conserver jusqu'à 15% des recettes de cartes dans des comptes en devises étrangères pour répondre à leurs propres besoins d'importation.
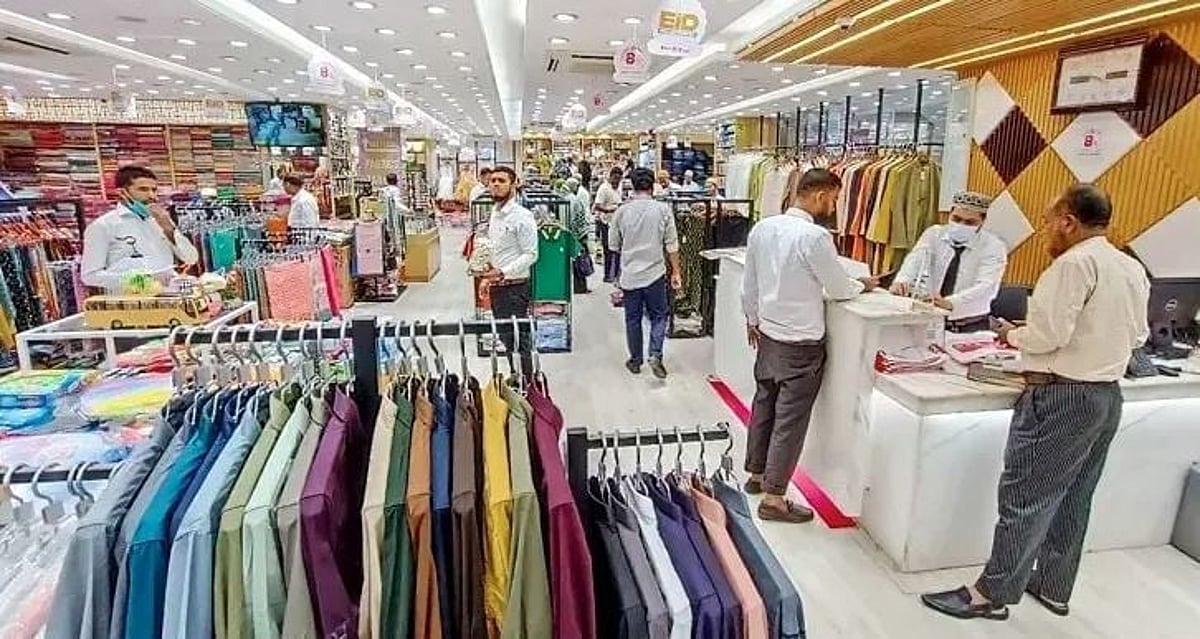
💱 La banque centrale a introduit une nouvelle facilité permettant aux hôtels, stations balnéaires, restaurants, centres commerciaux, points de vente et autres entreprises de conserver une partie de leurs recettes en devises étrangères provenant des ventes aux visiteurs étrangers effectuées par des cartes émises à l'international et d'autres instruments de paiement admissibles. En vertu d'une notification de la Banque du Bangladesh (BB) publiée dimanche, les banques agréées (AD) peuvent autoriser les commerçants concernés à conserver jusqu'à 15 % des recettes en devises étrangères réalisées grâce à l'acquisition de services dans des comptes en devises étrangères (FC) détenus en leur nom - les 85 % restants devant être convertis en monnaie locale, le taka bangladais.
🗳 L'objectif déclaré de cette facilité est double : encourager la vente de biens et de services aux visiteurs étrangers en facilitant les paiements internationaux, et permettre aux entreprises d'accéder à des devises étrangères pour leurs besoins légitimes de change. Les devises étrangères conservées dans ces comptes peuvent être utilisées pour régler les obligations légitimes de change découlant des transactions du compte courant - y compris les paiements par cartes internationales - conformément aux réglementations de change applicables, indique la notification. Elle exige également des banques AD qu'elles s'assurent que les commerçants disposent d'arrangements appropriés pour accepter les paiements par cartes émises à l'international et autres instruments de paiement admissibles avant d'accorder cette facilité.
📋 Ce que le changement de politique corrige réellement
🏨 L'économie de l'arrangement précédent explique pourquoi le changement est important. Un hôtel ou un complexe touristique qui gagne des dollars auprès d'invités étrangers — payant par des cartes internationales via le réseau d'acquisition bancaire — voyait auparavant ces recettes entièrement converties en taka au moment du règlement. Pourtant, la structure de coûts du même hôtel est partiellement libellée en dollars : équipements et aménagements importés, abonnements à des logiciels étrangers, marketing et frais de franchise à l'étranger, ainsi que les commissions des plateformes de réservation internationales exigent toutes des devises fortes. Forcer une conversion à 100 % obligeait les commerçants à racheter les mêmes dollars qu'ils venaient de gagner, payant deux fois le spread et augmentant la demande sur le marché interbancaire.
💸 Autoriser une rétention de 15 % aligne la logistique avec la réalité : le commerçant conserve une part fonctionnelle des revenus de change naturels pour couvrir les dépenses de change naturelles, ce qui est un traitement classique pour les économies essayant de développer leurs exportations de services. Les 85 % restants continuent de s'écouler sur le marché officiel, de sorte que la fonction de constitution de réserves des dépenses des visiteurs est préservée — la facilité est une allocation de rétention, pas une exemption offshore.
🌏 L'angle du tourisme et des services
🛒 Pour le secteur du tourisme en particulier, la facilité résout une friction chronique dans l'économie touristique du Bangladesh. Les hôtels et les complexes touristiques ont longtemps affirmé que leur incapacité à conserver les bénéfices dans la monnaie exigée par leurs fournisseurs et plateformes internationaux augmentait les coûts d'exploitation et décourageait l'investissement dans l'infrastructure d'acceptation des cartes que les invités étrangers attendent. L'exigence de la notification selon laquelle les commerçants doivent avoir des arrangements d'acceptation des cartes appropriés lie effectivement l'avantage à cette capacité précise — récompensant les entreprises qui facilitent les dépenses des visiteurs étrangers.
📊 Le contexte macroéconomique rend le calendrier raisonnable. Les dépenses des visiteurs étrangers au Bangladesh restent une fraction de ce que gagnent les destinations régionales comparables - les mêmes données de la carte de la banque centrale montrant que les Bangladais dépensent environ quatre fois plus à l'étranger que les visiteurs dépensent ici - et chaque point de pourcentage de croissance des dépenses des visiteurs réduit l'écart du compte des services. Les politiques qui réduisent le coût du service aux clients étrangers s'accumulent au fil du temps : une meilleure acceptation des paiements, une gestion plus facile des devises étrangères et des prix d'hospitalité plus compétitifs font la différence entre une escale et une destination.
🛡 Du côté de la prudence réglementaire, les garde-fous sont judicieusement définis : la part de rétention est plafonnée, l'utilisation est restreinte aux obligations de compte courant en vertu de la réglementation existante des changes étrangers, et les banques AD assument la responsabilité de la conformité - ce qui signifie que la banque centrale maintient son canal de surveillance tout en assouplissant une contrainte commerciale réelle. C'est le genre de libéralisation qui augmente l'attractivité de faire des affaires sans affaiblir le compte extérieur.
🔭 Le test pratique repose maintenant sur la mise en œuvre : la volonté des banques AD d'ouvrir et d'exploiter des comptes FC marchands en douceur, la rapidité de l'industrie d'acquisition de cartes à moderniser les arrangements marchands, et la discipline des entreprises touristiques à utiliser la facilité uniquement pour les besoins réels du compte courant. Si ces éléments fonctionnent, une rétention modeste de 15 % sera considérée, dans un an, comme un premier signe que le Bangladesh prend son économie touristique au sérieux - une notification à la fois.
📦 The mechanics also carry a quiet message to the card-acquiring industry. By conditioning the facility on appropriate acceptance arrangements for internationally issued cards, Bangladesh Bank is effectively telling acquiring banks and payment processors to invest in merchant onboarding — the terminals, the QR acceptance, the settlement wiring — because their merchant clients now have a direct financial reason to want them. Acquirers gain a differentiated service to sell; merchants gain a reason to upgrade; and the central bank gets the card-acceptance expansion it has sought through campaigns for years, achieved here through incentive rather than instruction. It is a small masterclass in aligning commercial self-interest with a policy objective.
📋 Precedent also suggests the facility may be a first step rather than a final one. Central banks in comparable economies have typically begun with conservative retention shares for services earnings and later extended them — to higher caps, to more sectors, or to exporters of IT and business-process services whose foreign receipts resemble tourism's natural-hedging profile. Bangladesh's software and freelancing exporters have long made precisely this case: their earnings arrive in dollars, their expenses — cloud services, software licences, marketing — are dollar-denominated, and forced full conversion adds avoidable cost to one of the country's most promising services sectors. If the merchant-retention facility functions smoothly, expect those sectors to petition for the same treatment with this notification as their template.
Cette actualité a été publiée à l'origine par The Financial Express. Pour consulter le rapport original complet, veuillez visiter : https://thefinancialexpress.com.bd/trade/hotels-resorts-shops-allowed-to-retain-15pc-of-forex
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés