Banque Dhaka, Mastercard lancent une carte de crédit à double devise pour les propriétaires de petites entreprises au Bangladesh
La carte vise à offrir plus de flexibilité financière aux petites et moyennes entreprises, à soutenir l’adoption des paiements numériques et à accélérer la vision d’un Bangladesh sans espèces.
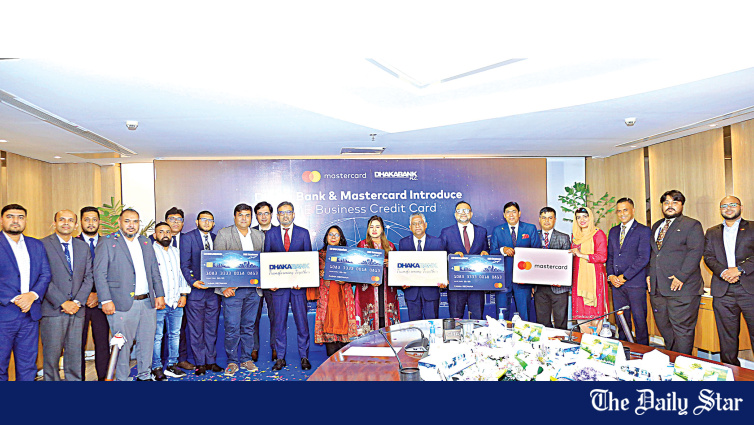
💳 La Dhaka Bank PLC a collaboré avec Mastercard pour lancer une solution de paiement à deux devises, connue sous le nom de "Carte de crédit Dhaka Bank-Mastercard pour PME", destinée aux propriétaires de petites et moyennes entreprises (PME) au Bangladesh. Osman Ershad Faiz, directeur général et chef de l’exploitation de Dhaka Bank, et Zakia Sultana, responsable pays au Bangladesh chez Mastercard, ont officiellement lancé la carte lors d’une cérémonie à Dhaka lundi.
🏢 *« Les PME sont au cœur de l’économie du Bangladesh, et Dhaka Bank reste déterminée à soutenir leur croissance grâce à des solutions financières innovantes »,* a déclaré Osman lors de l’événement. Il a précisé que la carte offrirait aux entrepreneurs une plus grande flexibilité financière et leur permettrait de gérer leurs entreprises de manière plus efficace. Cette initiative accélérerait également l’adoption des paiements numériques et soutiendrait la vision d’un Bangladesh sans espèces, a-t-il ajouté.
💡 Perspectives de Mastercard
Zakia Sultana a souligné que les petites entreprises étaient essentielles au progrès économique et à la transformation numérique du Bangladesh, rendant l’accès à des outils financiers innovants indispensable. Cette collaboration reflète le engagement de Mastercard à soutenir l’écosystème des PME par le biais de solutions de paiement sécurisées, pratiques et enrichies en valeur ajoutée. Mastercard développe activement sa présence dans le marché des paiements numériques du Bangladesh, collaborant avec plusieurs banques et entreprises de fintech pour développer des solutions adaptées à divers segments de clients.
💰 Le vide financier des PME
Le lancement de la carte de crédit SME Business Credit Card de la Dhaka Bank-Mastercard comble un écart significatif dans le paysage financier des PME du Bangladesh. Les PME représentent une part substantielle de l’emploi et du PIB du Bangladesh, mais elles ont historiquement rencontré des défis majeurs pour accéder au crédit formel. Les prêts bancaires traditionnels nécessitent généralement des garanties, des documents longs et des antécédents de crédit établis, que beaucoup de PME ne peuvent pas fournir. Les cartes de crédit conçues spécifiquement pour les PME offrent une alternative plus accessible — permettant aux propriétaires de PME d’accéder au capital de travail, de gérer le flux de trésorerie et d’effectuer des achats professionnels sans les contraintes des demandes de prêt traditionnelles.
La fonctionnalité à double devise est particulièrement importante pour les PME bangladaises qui participent au commerce international. De nombreuses PME importent des matières premières, des machines ou des composants de Chine, d’Inde et d’autres partenaires commerciaux — et elles ont besoin de faire des paiements en devises étrangères. Une carte à double devise leur permet de faire à la fois des paiements domestiques et internationaux avec une seule carte, simplifiant ainsi leur gestion financière et réduisant le besoin d’avoir des comptes en devises étrangères séparés.
🌾 Contexte du secteur des PME au Bangladesh
Le secteur des PME bangladais comprend des millions d’entreprises couvrant la fabrication, les services, le commerce et l’agriculture. Ce secteur emploie environ 20 à 25 millions de personnes et contribue à environ 25% du PIB. Malgré son importance économique, ce secteur a été chroniquement sous-service par les institutions financières formelles, avec le Bangladesh Bank estimant que le vide financier des PME dépasse Tk 5 lakh milliard de taka.
La carte de crédit pour PME est l’une des nombreuses innovations qui ont émergé ces dernières années pour combler ce déficit de financement. D’autres innovations incluent les plateformes de financement de chaîne d’approvisionnement, les applications de prêt numérique, le prêt entre particuliers et les plateformes de réduction de factures. Chacune de ces innovations aborde un aspect différent du défi de financement des PME : les cartes de crédit pour le capital de travail et les financements à court terme, le financement de la chaîne d’approvisionnement pour le crédit commercial, les prêts numériques pour les décaissements rapides et la réduction de factures pour le financement des créances.
💳 Pourquoi les cartes de crédit pour PME sont importantes
Les cartes de crédit pour PME sont cruciales pour plusieurs raisons. Premièrement, elles offrent aux PME un crédit rotatif pouvant être utilisé à diverses fins : achats de stocks, paiements aux fournisseurs, couverture des dépenses opérationnelles ou investissements en capital. Cette flexibilité est particulièrement précieuse pour les PME ayant des flux de trésorerie irréguliers et des besoins en financement imprévisibles.
Deuxièmement, les cartes de crédit pour PME génèrent des données de transactions pouvant être utilisées pour évaluer le crédit et prendre des décisions de prêt. En analysant les schémas de transactions de la carte, les banques peuvent mieux comprendre le chiffre d’affaires, les dépenses et la trésorerie d’une PME — leur permettant ainsi d’offrir des produits de crédit supplémentaires adaptés aux besoins spécifiques de la PME.
Troisièmement, les cartes de crédit pour PME soutiennent l’agenda plus large des paiements numériques en encourageant les PME à passer des transactions en espèces aux paiements numériques. Cela est essentiel pour l’agenda de formalisation et de conformité fiscale du Bangladesh, car les paiements numériques créent une trace auditable qui soutient la collecte des impôts et réduit la portée de l’activité économique informelle.
💡 Vers une nouvelle ère
La carte de crédit Dhaka Bank-Mastercard pour les PME représente une avancée significative dans l’écosystème financier des PME du Bangladesh. Son succès dépendra de la capacité de Dhaka Bank à promouvoir efficacement cette carte auprès des propriétaires de PME, de la capacité de Mastercard à garantir une large acceptation par les commerçants, ainsi que de la valeur qu’elle offre par rapport aux autres options de financement pour les PME.
Pour le secteur des PME du Bangladesh dans son ensemble, le lancement marque un signal positif indiquant que le secteur bancaire et des paiements se concentre de plus en plus sur le développement de produits adaptés aux besoins spécifiques des petites entreprises. À mesure que de tels produits émergent, les PME devraient bénéficier d’un accès accru aux services financiers formels nécessaires pour croître, embaucher et contribuer au développement économique du Bangladesh. L’ambition d’un Bangladesh sans espèces, évoquée par Osman Ershad Faiz lors de la cérémonie de lancement, reste un objectif à long terme – mais des produits comme la carte de crédit pour PME sont des étapes concrètes vers cette vision.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/organisation-news/news/dhaka-bank-mastercard-launch-sme-credit-card-4286271
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



