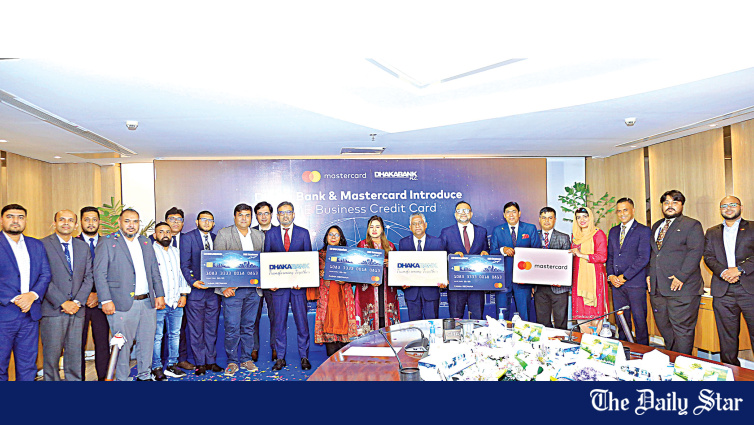
الدينار البنغالي، ماستركارد يطلق بطاقة ائتمان للشركات الصغيرة في بنغلاديش لخدمة أصحاب الأعمال الصغيرة.
هدف هذه البطاقة هو منح الشركات الصغيرة والمتوسطة مرونة مالية أكبر، ودعم تبني الدفعات الرقمية، وتسريع رؤية بنغلاديش بدون نقد.
💼 منظور ماستركارد
أكدت زكية سلطانة أن "الشركات الصغيرة هي مركز تقدم بنغلاديش الاقتصادي والتحول الرقمي، مما يجعل الوصول إلى أدوات مالية مبتكرة أمرًا أساسيًا. تعكس هذه التعاون التزام ماستركارد بدعم بيئة الشركات الصغيرة والمتوسطة من خلال حلول دفع آمنة، مريحة ومضافة القيمة. وقد كانت ماستركارد تنشط في توسيع وجودها في سوق الدفعات الرقمية في بنغلاديش، من خلال شراكات مع عدة بنوك وشركات فنية مالية لتطوير حلول دفع لقطاعات عملاء متنوعة.💼 الفجوة المالية الصغيرة والمتوسطة (SME)
أطلقت بطاقة الائتمان التجارية الصغيرة والمتوسطة لمجموعة بنك دكا وماستركارد حلاً هاماً لفجوة التمويل في قطاع الصغيرة والمتوسطة في بنغلاديش. تمثل الشركات الصغيرة والمتوسطة نسبة كبيرة من سوق العمل وأداء الاقتصاد في بنغلاديش، لكن هذه الشركات واجهت تاريخياً تحديات كبيرة في الحصول على ائتمان رسمي. تتطلب القروض التقليدية من البنوك ضمانات، وثائق طويلة الأمد، وتاريخ ائتماني مستقر، والتي لا يمكن توفيرها من قبل العديد من الشركات الصغيرة والمتوسطة. توفر بطاقات الائتمان المصممة خصيصاً للاستخدام في الشركات الصغيرة والمتوسطة بديلاً أكثر سهولة الوصول إليه، مما يسمح للملاك بتوفير رأس المال العامل، إدارة التدفق النقدي، وإجراء عمليات الشراء التجارية دون تعقيدات طلبات القروض التقليدية.
تتميز خاصية العملة المزدوجة بأهمية خاصة للشركات الصغيرة والمتوسطة في بنغلاديش التي تشارك في التجارة الدولية. العديد من هذه الشركات تستورد المواد الخام، الآلات، أو المكونات من الصين والهند وشركاء تجاريين آخرين، وتحتاج إلى إجراء الدفعات باستخدام العملات الأجنبية. تسمح بطاقة العملة المزدوجة للشركات بإجراء الدفعات المحلية والدولية باستخدام بطاقة واحدة، مما يسهل إدارة المالية للشركة ويقلل الحاجة إلى حسابات عملات أجنبية منفصلة.
📊 السياق الاقتصادي لقطاع الصغيرة والمتوسطة في بنغلاديش
يتكون قطاع الصغيرة والمتوسطة في بنغلاديش من ملايين الشركات المنتشرة في مجالات التصنيع، الخدمات، التجارة، والزراعة. يستقطب هذا القطاع تقديراً حوالي 20-25 مليون شخص ويشكل نسبة تقدر بـ 25% من الناتج المحلي الإجمالي. على الرغم من أهميته الاقتصادية، فقد كان هذا القطاع خاضعاً بشكل مزمن لتهميش المؤسسات المالية الرسمية، حيث تقدر بنك بنغلاديش أن فجوة التمويل للشركات الصغيرة والمتوسطة تتجاوز 500 ألف كرور تاكا.
كarte الائتمان الصغيرة والمتوسطة واحدة من عدة نواحٍ مبتكرة ظهرت في السنوات الأخيرة لتغطية فجوة التمويل هذه. وتشمل الابتكارات الأخرى منصات تمويل سلسلة التوريد، وتطبيقات القروض الرقمية، والقروض بين الأفراد، ومنصات تخفيض الفواتير. كل هذه الابتكارات تتعامل مع جوانب مختلفة من تحديات تمويل الصغيرة والمتوسطة — كارتات الائتمان لتمويل رأس المال العامل والمقترضات قصيرة الأجل، وتمويل سلسلة التوريد لائتمان التجارة، والقروض الرقمية لتوزيع سريع، وتخفيض الفواتير لتمويل الديون المستحقة.
💳 لماذا تهم كارتات الائتمان الصغيرة والمتوسطة
تهم كارتات الائتمان الصغيرة والمتوسطة لأسباب عدة. أولاً، توفر هذه الكارتات ائتمانًا متداولًا يمكن استخدامه لأغراض تجارية متنوعة — مثل شراء المخزون، ودفع الموردين، وتغطية النفقات التشغيلية، أو الاستثمار في رأس المال. هذه المرونة خاصة أهمية بالنسبة لسمكات والمتوسطة التي لديها تدفقات نقدية غير منتظمة واحتياجات تمويلية غير متوقعة.
ثانيًا، تولد كارتات الائتمان الصغيرة والمتوسطة بيانات المعاملات التي يمكن استخدامها في تقييم الائتمان واتخاذ قرارات القروض. من خلال تحليل أنماط معاملات الكارتات، يمكن للبنوك تطوير فهم أفضل للدخل، والنفقات، وتدفق النقد لدى سمة ومتوسطة — مما يتيح لهم تقديم منتجات ائتمانية إضافية مصممة وفقًا لاحتياجات سمة ومتوسطة المحددة.
ثالثًا، تدعم كارتات الائتمان الصغيرة والمتوسطة أجندة الدفعات الرقمية بشكل عام من خلال تشجيع سمكات والمتوسطة على الانتقال من المعاملات النقدية إلى الدفعات الرقمية. وهذا مهم بالنسبة لأجندة بنغلاديش في رسم صورة أكثر رسمية وللامتثال الضريبي، حيث أن الدفعات الرقمية تخلق سجلًا قابلًا للتدقيق يدعم تحصيل الضرائب ويقلل من نطاق النشاط الاقتصادي غير الرسمي.
📅 نظرة إلى الأمام
تعد بطاقة الائتمان التجارية الصغيرة والمتوسطة (SME) لشركة "دهاكا بنك" و"ماستركارد" إضافة ذات أهمية في إيكولوجيا تمويل الصغيرة والمتوسطة المتنامية في بنغلاديش. ستعتمد نجاح هذه البطاقة على قدرات "دهاكا بنك" في تسويقها بشكل فعال للملاك أصحاب الأعمال الصغيرة والمتوسطة، وعلى قدرات "ماستركارد" على ضمان قبولها واسع النطاق لدى التجار، بالإضافة إلى القيمة التي تقدمها البطاقة مقارنة بالخيارات الأخرى لتمويل الأعمال الصغيرة والمتوسطة.
من ناحية أوسع، يمثل إطلاق هذه البطاقة إشارة إيجابية بأن صناعة البنوك والخدمات الدفعية في بنغلاديش تتجه نحو تطوير منتجات مصممة لتلبية احتياجات الأعمال الصغيرة بشكل خاص. مع ظهور المزيد من هذه المنتجات، يجب أن يحصل أصحاب الأعمال الصغيرة والمتوسطة على وصول أكبر إلى الخدمات المالية الرسمية التي يحتاجون إليها لنمو أعمالهم، وتوظيف المزيد من العمال، وإسهامهم في التنمية الاقتصادية لبنغلاديش. تبقى رؤية بنغلاديش بدون نقد، التي ذكرها عثمان عرشاد فائز خلال حفل الإطلاق، طموحًا طويل الأمد—but مثل هذه المنتجات مثل بطاقة الائتمان التجارية الصغيرة والمتوسطة هي خطوات مهمة نحو تحقيق هذا الطموح.
نُشر هذا الخبر في الأصل بواسطة The Daily Star. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.thedailystar.net/business/organisation-news/news/dhaka-bank-mastercard-launch-sme-credit-card-4286271
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة



