Banco Dhaka, Mastercard lanzan tarjeta de crédito para pequeños empresarios en Bangladesh con doble moneda.
La tarjeta busca ofrecer mayor flexibilidad financiera a las pequeñas y medianas empresas, fomentar la adopción de pagos digitales y acelerar la visión de un Bangladesh sin efectivo.
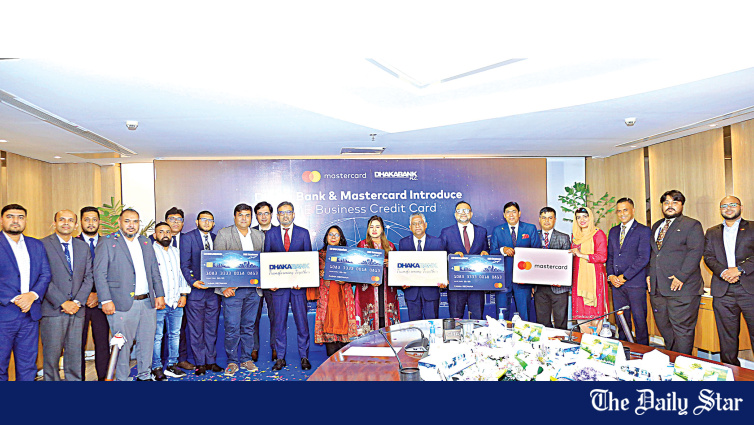
💳 Dhaka Bank PLC ha colaborado con Mastercard para introducir una solución de pago en dos monedas, denominada "Tarjeta de crédito empresarial para pymes Dhaka Bank-Mastercard", para los propietarios de pequeñas y medianas empresas (PYMES) en Bangladesh. Osman Ershad Faiz, director gerente y director ejecutivo de Dhaka Bank, y Zakia Sultana, gerente nacional de Bangladesh en Mastercard, inauguraron conjuntamente la tarjeta en una ceremonia en Dhaka el lunes.
📊 "Las PYMES están en el centro de la economía de Bangladesh y Dhaka Bank sigue comprometido a apoyar su crecimiento a través de soluciones financieras innovadoras", dijo Osman en el evento. Añadió que la tarjeta proporcionaría a los empresarios una mayor flexibilidad financiera y les ayudaría a gestionar sus negocios de manera más eficiente. La iniciativa también aceleraría la adopción de pagos digitales y apoyaría la visión de un Bangladesh sin efectivo.
🤝 Perspectiva de Mastercard
Zakia Sultana dijo que las pequeñas empresas son fundamentales para el progreso económico y la transformación digital de Bangladesh, por lo que es esencial que tengan acceso a herramientas financieras innovadoras. La colaboración refleja el compromiso de Mastercard de apoyar el ecosistema de las PYMES a través de soluciones de pago seguras, convenientes y de valor añadido. Mastercard ha estado expandiendo activamente su presencia en el mercado de pagos digitales de Bangladesh, asociándose con múltiples bancos y empresas de tecnología financiera para desarrollar soluciones de pago para diversos segmentos de clientes.
💰 La brecha de financiación de las PYMES
El lanzamiento de la tarjeta de crédito empresarial para PYMES de Dhaka Bank-Mastercard aborda una brecha significativa en el panorama de financiación de las PYMES de Bangladesh. Las PYMES representan una parte sustancial del empleo y el PIB de Bangladesh, pero históricamente han enfrentado desafíos significativos para acceder al crédito formal. Los préstamos bancarios tradicionales suelen requerir garantías, documentación extensa y un historial crediticio establecido que muchas PYMES no pueden proporcionar. Las tarjetas de crédito diseñadas específicamente para uso de PYMES ofrecen una alternativa más accesible, permitiendo a los propietarios de PYMES acceder a capital de trabajo, gestionar el flujo de efectivo y realizar compras comerciales sin la fricción de las solicitudes de préstamos tradicionales.
La función de doble moneda es particularmente importante para las PYMES de Bangladesh que participan en el comercio internacional. Muchas PYMES importan materias primas, maquinaria o componentes de China, India y otros socios comerciales, y necesitan realizar pagos en moneda extranjera. Una tarjeta de doble moneda les permite realizar pagos tanto nacionales como internacionales utilizando una sola tarjeta, simplificando su gestión financiera y reduciendo la necesidad de cuentas de moneda extranjera separadas.
🌏 Contexto del sector de las PYMES de Bangladesh
El sector de las PYMES de Bangladesh comprende millones de empresas que abarcan la manufactura, los servicios, el comercio y la agricultura. El sector emplea a aproximadamente 20-25 millones de personas y contribuye con aproximadamente el 25% del PIB. A pesar de su importancia económica, el sector ha sido crónicamente desatendido por las instituciones financieras formales, con el Banco de Bangladesh estimando que la brecha de financiación de las PYMES supera los 5 lakh crore Tk.
La tarjeta de crédito para PYMES es una de varias innovaciones que han surgido en los últimos años para abordar esta brecha de financiación. Otras innovaciones incluyen plataformas de financiación de la cadena de suministro, aplicaciones de préstamos digitales, préstamos entre pares y plataformas de descuento de facturas. Cada una de estas innovaciones aborda un aspecto diferente del desafío de financiación de las PYMES: tarjetas de crédito para capital de trabajo y financiación a corto plazo, financiación de la cadena de suministro para crédito comercial, préstamos digitales para desembolso rápido y descuento de facturas para financiación de cuentas por cobrar.
👥 Por qué importan las tarjetas de crédito para PYMES
Las tarjetas de crédito para PYMES son importantes por varias razones. En primer lugar, proporcionan a las PYMES un crédito renovable que puede utilizarse para una variedad de fines empresariales: comprar inventario, pagar a los proveedores, cubrir gastos operativos o realizar inversiones de capital. Esta flexibilidad es particularmente valiosa para las PYMES que tienen flujos de efectivo irregulares y necesidades de financiación impredecibles.
En segundo lugar, las tarjetas de crédito para PYMES generan datos de transacción que pueden utilizarse para la calificación crediticia y las decisiones de préstamo. Al analizar los patrones de transacción de la tarjeta, los bancos pueden desarrollar una mejor comprensión de los ingresos, gastos y flujo de efectivo de una PYME, lo que les permite ofrecer productos de crédito adicionales adaptados a las necesidades específicas de la PYME.
En tercer lugar, las tarjetas de crédito para PYMES apoyan la agenda más amplia de pagos digitales al alentar a las PYMES a pasar de las transacciones basadas en efectivo a los pagos digitales. Esto es importante para la agenda más amplia de formalización y cumplimiento fiscal de Bangladesh, ya que los pagos digitales crean un registro auditable que respalda la recaudación de impuestos y reduce el alcance de la actividad económica informal.
🤝 Mirando hacia adelante
La tarjeta de crédito para pequeñas y medianas empresas (PYMES) de Dhaka Bank-Mastercard es una adición significativa al creciente ecosistema financiero de las PYMES de Bangladesh. El éxito de la tarjeta dependerá de la capacidad de Dhaka Bank para comercializarla efectivamente entre los propietarios de PYMES, de la capacidad de Mastercard para garantizar una amplia aceptación por parte de los comerciantes, y de la propuesta de valor que la tarjeta ofrece en relación con las opciones alternativas de financiación para las PYMES.
Para el sector de las PYMES más amplio de Bangladesh, el lanzamiento es una señal positiva de que la industria bancaria y de pagos se está centrando cada vez más en el desarrollo de productos adaptados a las necesidades específicas de las pequeñas empresas. A medida que surjan más productos de este tipo, las PYMES deberían tener un mayor acceso a los servicios financieros formales que necesitan para crecer, contratar personal y contribuir al desarrollo económico de Bangladesh. La visión de un Bangladesh sin efectivo, mencionada por Osman Ershad Faiz en la ceremonia de lanzamiento, sigue siendo una aspiración a largo plazo, pero productos como la tarjeta de crédito para PYMES son pasos significativos hacia esa visión.
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/organisation-news/news/dhaka-bank-mastercard-launch-sme-credit-card-4286271
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas



