GPH Ispat approuve un dividende en espèces de 2 % malgré la situation difficile du marché de l'acier
Le président Alamgir Kabir voit la croissance de la demande d'acier à long terme comme FY26, les opérations ayant résisté aux pénuries de gaz et à la pression sur les prix.
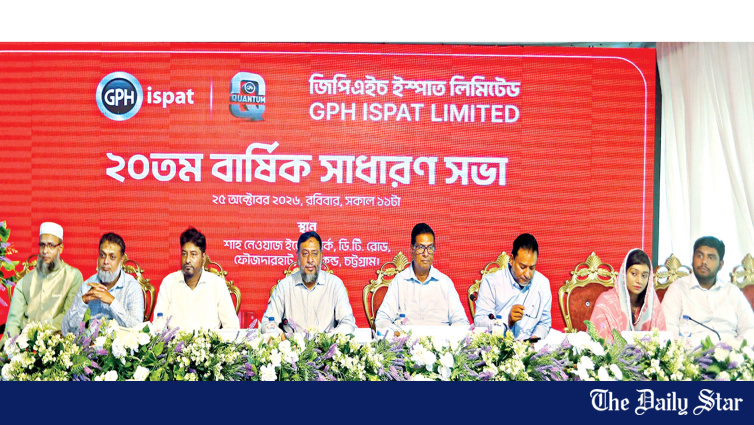
💰 GPH Ispat Limited a approuvé un dividende en numéraire de 2 % pour l'exercice fiscal 2025-2026 lors de la 20e assemblée générale annuelle de l'entreprise, tenue virtuellement. Md Alamgir Kabir, président de l'entreprise, a présidé la réunion, selon un communiqué de presse, avec un grand nombre d'actionnaires présents de partout dans le pays et approuvant les états financiers pour l'année close au 30 juin 2026, ainsi que le rapport d'audit correspondant et le rapport du conseil d'administration. Mohammed Jahangir Alam a été réélu directeur général pour cinq ans, l'administrateur indépendant Rezina Parveen a été nommé pour trois ans, et Safiul Alam Khan Chowdhury a été réélu pour trois ans.
🚀 Malgré les difficultés de l'année, le président Alamgir Kabir a déclaré aux actionnaires qu'il y avait un fort potentiel de croissance à long terme de la demande de produits sidérurgiques de qualité, tirée par le développement des infrastructures, l'urbanisation, l'industrialisation et l'expansion des activités économiques au Bangladesh. Alors que les conditions macroéconomiques s'améliorent, que l'inflation diminue, que la stabilité politique revient et que les secteurs de la construction et des infrastructures reprennent leur élan, la demande d'acier devrait augmenter, a-t-il déclaré — et pour exploiter ce potentiel, GPH Ispat se concentre sur une meilleure utilisation de la capacité de production, de l'expertise technologique, du contrôle de la qualité et de la capacité commerciale.
⚠ Cependant, le FY2025-26 que les actionnaires ont examiné a été un véritable défi. Le président du groupe et directeur général, Mohammed Jahangir Alam, a déclaré que l'entreprise faisait face à des défis tels que l'inflation, les taux d'intérêt élevés, la hausse des coûts du carburant, les pénuries de fonds de roulement et les conditions bancaires défavorables. Le ralentissement des investissements publics et privés dans les infrastructures et le logement a maintenu l'activité de construction à un niveau faible. L'excès de capacité dans l'industrie de l'acier et la concurrence intense ont créé une forte pression sur les prix, tandis que l'approvisionnement en gaz naturel limité et irrégulier a perturbé la production, a-t-il déclaré. Dans ce contexte, GPH Ispat a maintenu une exploitation continue des usines, aligné la production et les ventes sur la demande du marché grâce à un contrôle strict des coûts, et préservé la qualité des produits et la confiance des clients.
🔩 La pression intense du secteur de l'acier
📊 L'expérience de l'entreprise reflète une crise à l'échelle de l'industrie. Le secteur de l'acier et du laminage du Bangladesh a fortement augmenté sa capacité au cours de la dernière décennie grâce à la demande de mégaprojets, et le ralentissement des dépenses d'infrastructure publique a laissé l'industrie produire pour un marché plus faible que celui pour lequel elle a été construite — un scénario classique de surcapacité dans lequel les réductions de prix érodent les marges même lorsque les volumes de vente se maintiennent. Ajoutez les interruptions d'approvisionnement en gaz qui augmentent les coûts unitaires, le fonds de roulement à taux élevé et l'inflation logistique alimentée par le carburant, et l'environnement d'exploitation FY26 a puni même les exploitants disciplinés.
🗳 Dans ce contexte, un dividende en espèces de 2 % — modeste selon les normes historiques de l'entreprise — est mieux compris comme un signal délibéré de solvabilité et de stabilité : de l'argent réel restitué aux actionnaires à un moment où de nombreuses sociétés industrielles cotées ont entièrement retenu les paiements, financés par des opérations qui n'ont jamais eu besoin d'arrêter les fours. Pour les investisseurs axés sur le revenu dans une année de faible paiement, la continuité est elle-même le produit.
🚧 The demand thesis the chairman outlined is the sector's standard long view — and it remains credible. Bangladesh's per-capita steel consumption still ranks far below comparable economies, and the pipeline of urban housing, industrial construction, power and transport projects that gets built in any normal macro year requires millions of tonnes of the product GPH makes. The near-term question for the share price is the one management itself framed: whether the macro drags — inflation, interest rates, gas supply, banking-sector stress — ease enough in FY27 for the industry's capacity to be matched by demand again.
🔭 Shareholders' reappointment of the managing director for a further five years signals board-level continuity for that recovery plan, and the presence of the full senior leadership — from additional managing director Mohammed Almas Shimul through group CEO Mukter Hossain Talukder, group CFO HM Ashrafuzzaman and CFO Md Atiqur Rahman to the wider board — at a virtual AGM was itself a statement of institutional cohesion. The steel cycle will turn on macro conditions no board controls; what a board can deliver is a company that enters the upturn with its plants running, its quality reputation intact and its dividend record unbroken. On the evidence of the 20th AGM, GPH Ispat has kept all three.
🔹 Le contexte du marché coté met en lumière la signification des dividendes. La saison des résultats sur le marché boursier de Dacca a été marquée par des distributions décevantes et des déclarations prudentes sur les perspectives, et les entreprises industrielles ayant des plans de dépenses en capital ont massivement privilégié la rétention de trésorerie plutôt que les distributions. Dans ce contexte, une entreprise opérant dans un secteur intensif en capital et exposé à l'énergie, qui continue de verser des dividendes aux actionnaires minoritaires, envoie un message silencieux sur la confiance dans la solidité de son bilan — un signal que les services de recherche suivant le segment de l'acier interprètent comme un indicateur des producteurs qui ont commencé l'année FY27 avec des coussins de liquidité solides. La continuité des dividendes, en d'autres termes, est devenu le signal de solvabilité le plus lisible du secteur précisément parce que si peu de concurrents peuvent en proposer cette année. 🔴 L'angle de la transition énergétique mérite également d'être surveillé, car la politique gazière est désormais la principale variable de coût de l'industrie. La production d'acier est l'un des processus industriels les plus gourmands en gaz au Bangladesh, et l'écart entre l'offre contractée et la pression réelle sur les pipelines a contraint de nombreux producteurs à rationner leur capacité ou à recourir à des alternatives coûteuses liées au GNL. Les organismes industriels ont à plusieurs reprises demandé une allocation prioritaire pour les productions liées à l'exportation et la fabrication à haute valeur ajoutée, ainsi qu'une tarification prévisible ; toute amélioration dans cette conversation politique se répercute directement sur les taux d'utilisation — et donc sur l'économie par unité — des entreprises que les actionnaires examinaient lors de cette assemblée générale. C'est un autre rappel que pour l'industrie lourde bangladaise, l'agenda énergétique national et le résultat net des entreprises évoluent désormais sur le même calendrier.Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/organisation-news/news/gph-ispat-approves-2-cash-dividend-fy26-4307251
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



