Dhaka Bank collabore avec le PKSF pour un schéma de financement de 2 800 milliards de taka destiné aux PME
Le Schéma d’amélioration de la garantie soutenu par la Banque asiatique de développement (BAD) offrira des prêts garantis aux microentrepreneurs à travers le Bangladesh via les organisations partenaires du PKSF et les institutions de microfinance dans
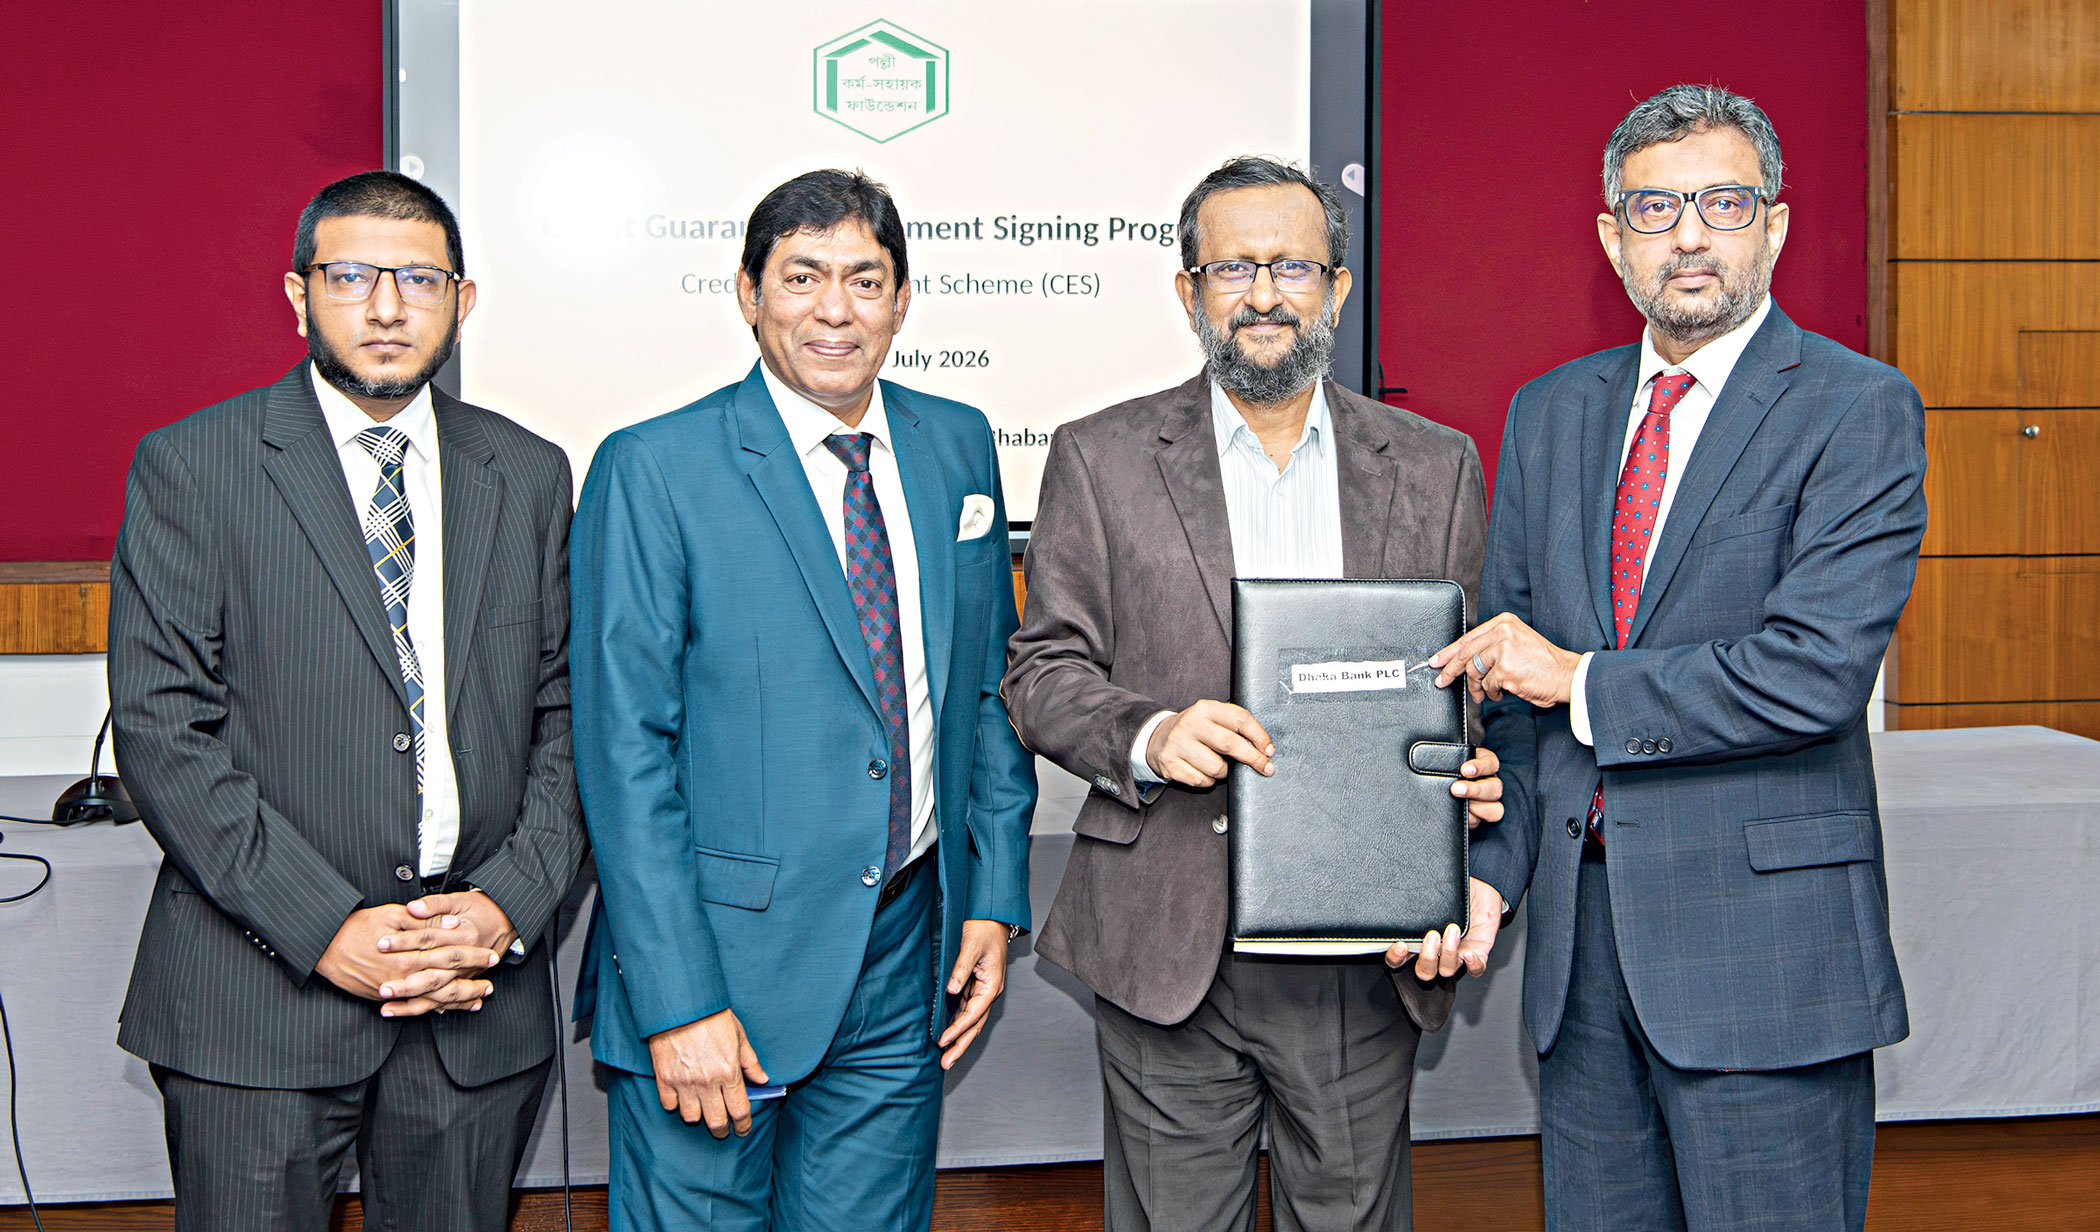
Dhaka, le 27 juillet 2026 — Dhaka Bank PLC a signé un accord de garantie de crédit avec Palli Karma-Sahayak Foundation (PKSF) dans le cadre du Credit Enhancement Scheme (CES) afin de promouvoir une plus grande inclusion financière et d'élargir l'accès au financement pour les entreprises marginales, artisanales et micro-entreprises à travers le Bangladesh. Le partenariat, soutenu par la Banque asiatique de développement (BAD), permettra aux banques et institutions financières participantes de fournir un total de Tk 2,800 crore de prêts garantis au cours de l'exercice fiscal 2026-27. 🤝
💼 La cérémonie de signature s'est tenue au siège de la banque à Sher-e-Bangla Nagar, Agargaon, Dhaka, avec Md Hasan Khaled, Directeur général adjoint de PKSF, et Md Mostaque Ahmed, Directeur général adjoint de Dhaka Bank, signant l'accord au nom de leurs organisations respectives, selon un communiqué de presse publié par la banque.
📊 Credit Enhancement Scheme : comment ça marche
🏛 Le Credit Enhancement Scheme (CES) est un mécanisme de garantie de crédit structuré conçu pour résoudre l'un des défis les plus persistants dans le financement des micro, petites et moyennes entreprises (MPME) — le manque de garanties et d'antécédents de crédit qui empêche les entrepreneurs mal desservis d'accéder au crédit bancaire formel. Dans le cadre du système :
- 💰 Tk 2,800 crore dans les prêts garantis — financement total disponible dans le cadre du programme pour FY2026-27
- 🤝 PKSF fournit des services de garantie de crédit — couvrant le risque de défaut sur les prêts accordés par les institutions participantes
- 👥 Les organisations partenaires (PO) et les institutions de microfinance (IMF) de PKSF — agissent en tant que prêteurs intermédiaires pour les micro-entrepreneurs
- 📍 Couverture nationale — crédit disponible pour les micro-entrepreneurs dans tout le Bangladesh
📊 En fournissant des garanties de crédit, PKSF permet aux banques comme Dhaka Bank d'accorder des financements aux emprunteurs de MSME qui seraient autrement considérés comme trop risqués pour les prêts bancaires conventionnels. Le mécanisme de garantie transfère effectivement une partie du risque de crédit de la banque prêteuse à PKSF, rendant commercialement viable pour les banques de servir les segments de marché mal desservis.
🤝 Participants clés à la cérémonie de signature
💼 La cérémonie de signature a été suivie par des hauts fonctionnaires des deux organisations, reflétant l'importance stratégique du partenariat :
- 👤 Md Fazlul Kader — Directeur général de la PKSF
- 👤 Md Hasan Khaled — Directeur adjoint de la PKSF (co-signataire)
- 👤 Md Mashiar Rahman — Directeur adjoint de la PKSF
- 👤 Akond Mohammad Rafiqul Islam — Directeur adjoint de la PKSF
- 👤 Md Mostaque Ahmed — Directeur adjoint de la Dhaka Bank (co-signataire)
- 👤 Mohammad Mahbubur Rahman Palash — Chef de la Division des Petites et Moyennes Entreprises (PME) et des Affaires Émergentes, Dhaka Bank
📌 La présence de plusieurs directeurs adjoints de la PKSF, ainsi que celle du responsable de la Division des PME et des Affaires Émergentes de la Dhaka Bank, souligne la priorité stratégique accordée par les deux organisations à cette collaboration et à l’agenda plus large du financement des PME.
🏛️ Le rôle et le soutien de la BAD
🏛️ Cette initiative est soutenue par la Banque Asiatique de Développement (BAD), qui est un partenaire historique dans les efforts du Bangladesh pour étendre l’inclusion financière et renforcer l’accès des PME au crédit formel. Le soutien de la BAD au Credit Enhancement Scheme reflète la reconnaissance par cet organisme multilatéral que le financement des PME constitue une contrainte critique pour la croissance économique inclusive au Bangladesh.
📌 L’implication de la BAD offre plusieurs avantages au schéma :
- 💰 Soutien financier – contribution au fonds de garantie des crédits
- 🛠️ Assistance technique – soutien à la conception et à la mise en œuvre des programmes
- 🌍 Meilleures pratiques internationales – s’appuyer sur l’expérience mondiale de la BAD concernant les systèmes de garantie des crédits pour PME
- 📜 Crédibilité – l’endossement de la BAD renforce la qualité du programme auprès des banques participantes
- 📊 Cadre de suivi – garantie d’une utilisation transparente des fonds et de la mesure de l’impact
💰 Tk 2,800 Crore : L’Envergure de l’Engagement
💰 Le Tk 2,800 crore de prêts garantis disponibles dans le cadre du programme pour FY2026-27 représente un engagement significatif envers le financement des PME au Bangladesh. Pour mieux contextualiser cette figure :
- 💰 Tk 2,800 crore = environ $255 millions (selon les taux de change actuels)
- 👥 Potentiel d’atteindre des dizaines de milliers d’entrepreneurs micro – selon la taille moyenne des prêts
- 🌾 Portée géographique à travers tout le Bangladesh – y compris les zones rurales et peu desservies
- 💼 Effet de levier – les garanties de crédit permettent des prêts multiples au-delà du fonds de garantie lui-même
💰 L’envergure de cet engagement reflète à la fois la demande croissante pour le financement des PME au Bangladesh et la priorité stratégique que place PKSF, la BAD et les banques participantes comme Dhaka Bank dans l’expansion de l’inclusion financière. Pour les microentrepreneurs qui ont historiquement été exclus des marchés de crédit formels, ce programme représente une source potentiellement transformatrice de financement pour leurs activités commerciales.
🏭 L'importance du secteur MSME pour l'économie du Bangladesh
🌍 Le secteur MSME est un composant essentiel de l'économie bangladaise, contribuant de manière significative à l'emploi, au PIB et à la diversification des exportations, au-delà du secteur dominant des vêtements prêts-à-porter (RMG). Cependant, les MSME ont historiquement fait face à des contraintes majeures en matière de financement :
- 👥 Génération d'emplois — Les MSME emploient une grande partie de la main-d'œuvre bangladaise
- 🌾 Diversification économique — Soutenant des secteurs au-delà du RMG, comme le traitement agroalimentaire, l'ingénierie légère et les services
- 💳 Écart de crédit — Selon l'IFC, il existe un important écart de financement pour les MSME au Bangladesh
- 🏡 Développement économique rural — Les MSME sont particulièrement cruciales pour l'emploi et la génération de revenus dans les zones rurales
- 👩💼 Entrepreneuriat féminin — De nombreuses microentrepreneuses sont des femmes, en particulier dans les industries artisanales
💼 Malgré leur importance économique, les MSME au Bangladesh ont longtemps eu du mal à accéder au crédit bancaire formel en raison du manque de garantie, d'un historique de crédit limité et des coûts élevés liés au service des petits prêts. Le schéma d'amélioration du crédit (Credit Enhancement Scheme) surmonte ces barrières structurelles grâce au mécanisme de garantie de crédit, rendant ainsi viable commercialement pour les banques d'étendre des financements aux emprunteurs MSME sous-servis.
💰 Le rôle de PKSF dans l'architecture de l'inclusion financière au Bangladesh
🏛️ Palli Karma-Sahayak Foundation (PKSF) est une organisation de développement en tête de file créée par le gouvernement du Bangladesh en 1990 pour soutenir l'éradication de la pauvreté par le microcrédit et le développement des microentreprises. PKSF agit à travers un réseau d'organisations partenaires (POs) et d'institutions de microfinance (MFIs) qui fournissent des services financiers aux populations sous-servies à travers le pays.
🇧🇩 Le rôle de la PKSF dans le schéma d’amélioration de crédit s’appuie sur son expérience de trois décennies en microfinance et son réseau établi de points de service (POS) et d’institutions de microcrédit (MFI). En collaborant avec des banques commerciales comme la Banque de Dhaka, la PKSF contribue à combler le fossé entre les secteurs bancaires formels et la microfinance — créant ainsi de nouvelles voies pour le flux de capitaux des banques commerciales vers les micro-entrepreneurs à travers les canaux de distribution microfinanciers établis.
🏢 Positionnement stratégique de la Banque de Dhaka PLC
💡 Pour la Banque de Dhaka PLC, la partenariat avec la PKSF représente une position stratégique dans le financement des PEME (petites et moyennes entreprises) — un segment que les banques bangladaises ciblent de plus en plus alors qu’elles cherchent à diversifier leurs portefeuilles de prêts et à répondre aux incitations politiques visant l’inclusion financière. L’implication de la banque dans le schéma d’amélioration de crédit montre son engagement envers :
- 🌍 L’inclusion financière — atteindre des segments de marché sous-servis
- 📈 La diversification du portefeuille — s’étendre au-delà des prêts aux entreprises et au grand public
- 🏛️ L’alignement avec les politiques — soutenir les agendas d’inclusion financière des gouvernements et des institutions financières multilatérales
- 🌱 Le développement de l’écosystème des PEME — contribuer à une diversification économique plus large
- 🔒 La gestion des risques — exploiter les garanties de crédit pour maîtriser les risques liés aux prêts aux PEME
🔄 Comparaison avec le partenariat NCC Bank-PKSF
🔄 Le partenariat entre la Banque de Dhaka et la PKSF suit un modèle similaire à celui signé précédemment par la Banque NCC avec la PKSF, visant à élargir le financement des microentreprises. La participation croissante de multiples banques commerciales dans le schéma d’amélioration de crédit reflète la maturité de l’écosystème de financement des PEME au Bangladesh et l’alignement croissant entre les secteurs bancaires commerciaux et la microfinance.
🏭 Cette tendance est significative car elle marque un changement structurel dans la manière dont les financements aux PME (*Petites et Moyennes Entreprises*) sont proposés au Bangladesh — passant d’un modèle où les institutions de microfinance opéraient principalement de manière indépendante des banques commerciales à un modèle où les deux secteurs collaborent via des mécanismes de garantie de crédit qui exploitent les forces de chaque secteur.
📊 Contexte macroéconomique plus large
🏛️ Cette collaboration intervient à un moment crucial pour l’économie du Bangladesh, avec plusieurs facteurs macroéconomiques soulignant l’importance de l’expansion des financements aux PME :
- 📈 Ralentissement de la croissance du PIB — la croissance du PIB a en moyenne atteint environ 4% ces dernières années, bien en dessous des tendances historiques
- 🏭 Contraction du secteur industriel — la croissance industrielle est devenue négative à en FY2026
- 🧥 Pressions sur le secteur du prêt-à-porter (RMG) — secteur dépendant des exportations confronté à des vents contraires des tarifs douaniers américains et d’une demande mondiale faible
- 💰 Stress dans le secteur bancaire — les créances douteuses en hausse limitant la capacité des banques à accorder des crédits classiques
- 💼 Nécéssité de créer des emplois — les PME sont essentielles pour la création d’emplois dans un contexte de croissance plus lente du secteur formel
🌍 En élargissant les financements aux PME via des mécanismes de garantie de crédit, des partenariats comme celui entre la Dhaka Bank et le PKSF contribuent simultanément à plusieurs objectifs politiques — l’inclusion financière, la diversification économique, la création d’emplois et le développement économique rural. Le Tk 2,800 crore engagement sous le schéma pour FY2026-27 représente une contribution significative à ces objectifs économiques plus larges.
👀 Vers l’Avenir
💳 Alors que le Système d’Assurance de Crédit s’étend à travers la Banque de Dhaka et d’autres institutions participantes, l’attention se concentrera sur la rapidité et l’efficacité de la distribution des prêts aux micro-entrepreneurs, ainsi que sur la répartition géographique des financements et la performance des prêts sous le mécanisme de garantie. Le succès du programme dépendra de :
- 🌍 Une approche efficace – atteindre réellement les micro-entrepreneurs sous-servis
- 📋 Des processus simplifiés – minimiser les retards bureaucratiques dans l’approbation et le versement des prêts
- 💰 Des produits de prêt adaptés – concevoir des financements qui correspondent aux flux de trésorerie des PME
- 👁️ Un suivi rigoureux – suivre la performance des prêts et leur impact
- 📈 Des défauts durables – maintenir la qualité des prêts pour assurer la pérennité du programme
💼 Pour l’agenda plus large de l’inclusion financière au Bangladesh, la collaboration entre la Banque de Dhaka et le PKSF représente une avancée positive vers la construction d’un système financier plus inclusif, répondant à la diversité des entrepreneurs du pays – des grandes entreprises aux propriétaires de microentreprises en zones rurales. À mesure que le programme s’étend, il a le potentiel de contribuer significativement à la diversification économique et à la croissance inclusive du Bangladesh dans les années à venir.
Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/organisation-news/news/dhaka-bank-pksf-partner-boost-msme-financing-4234101
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés



