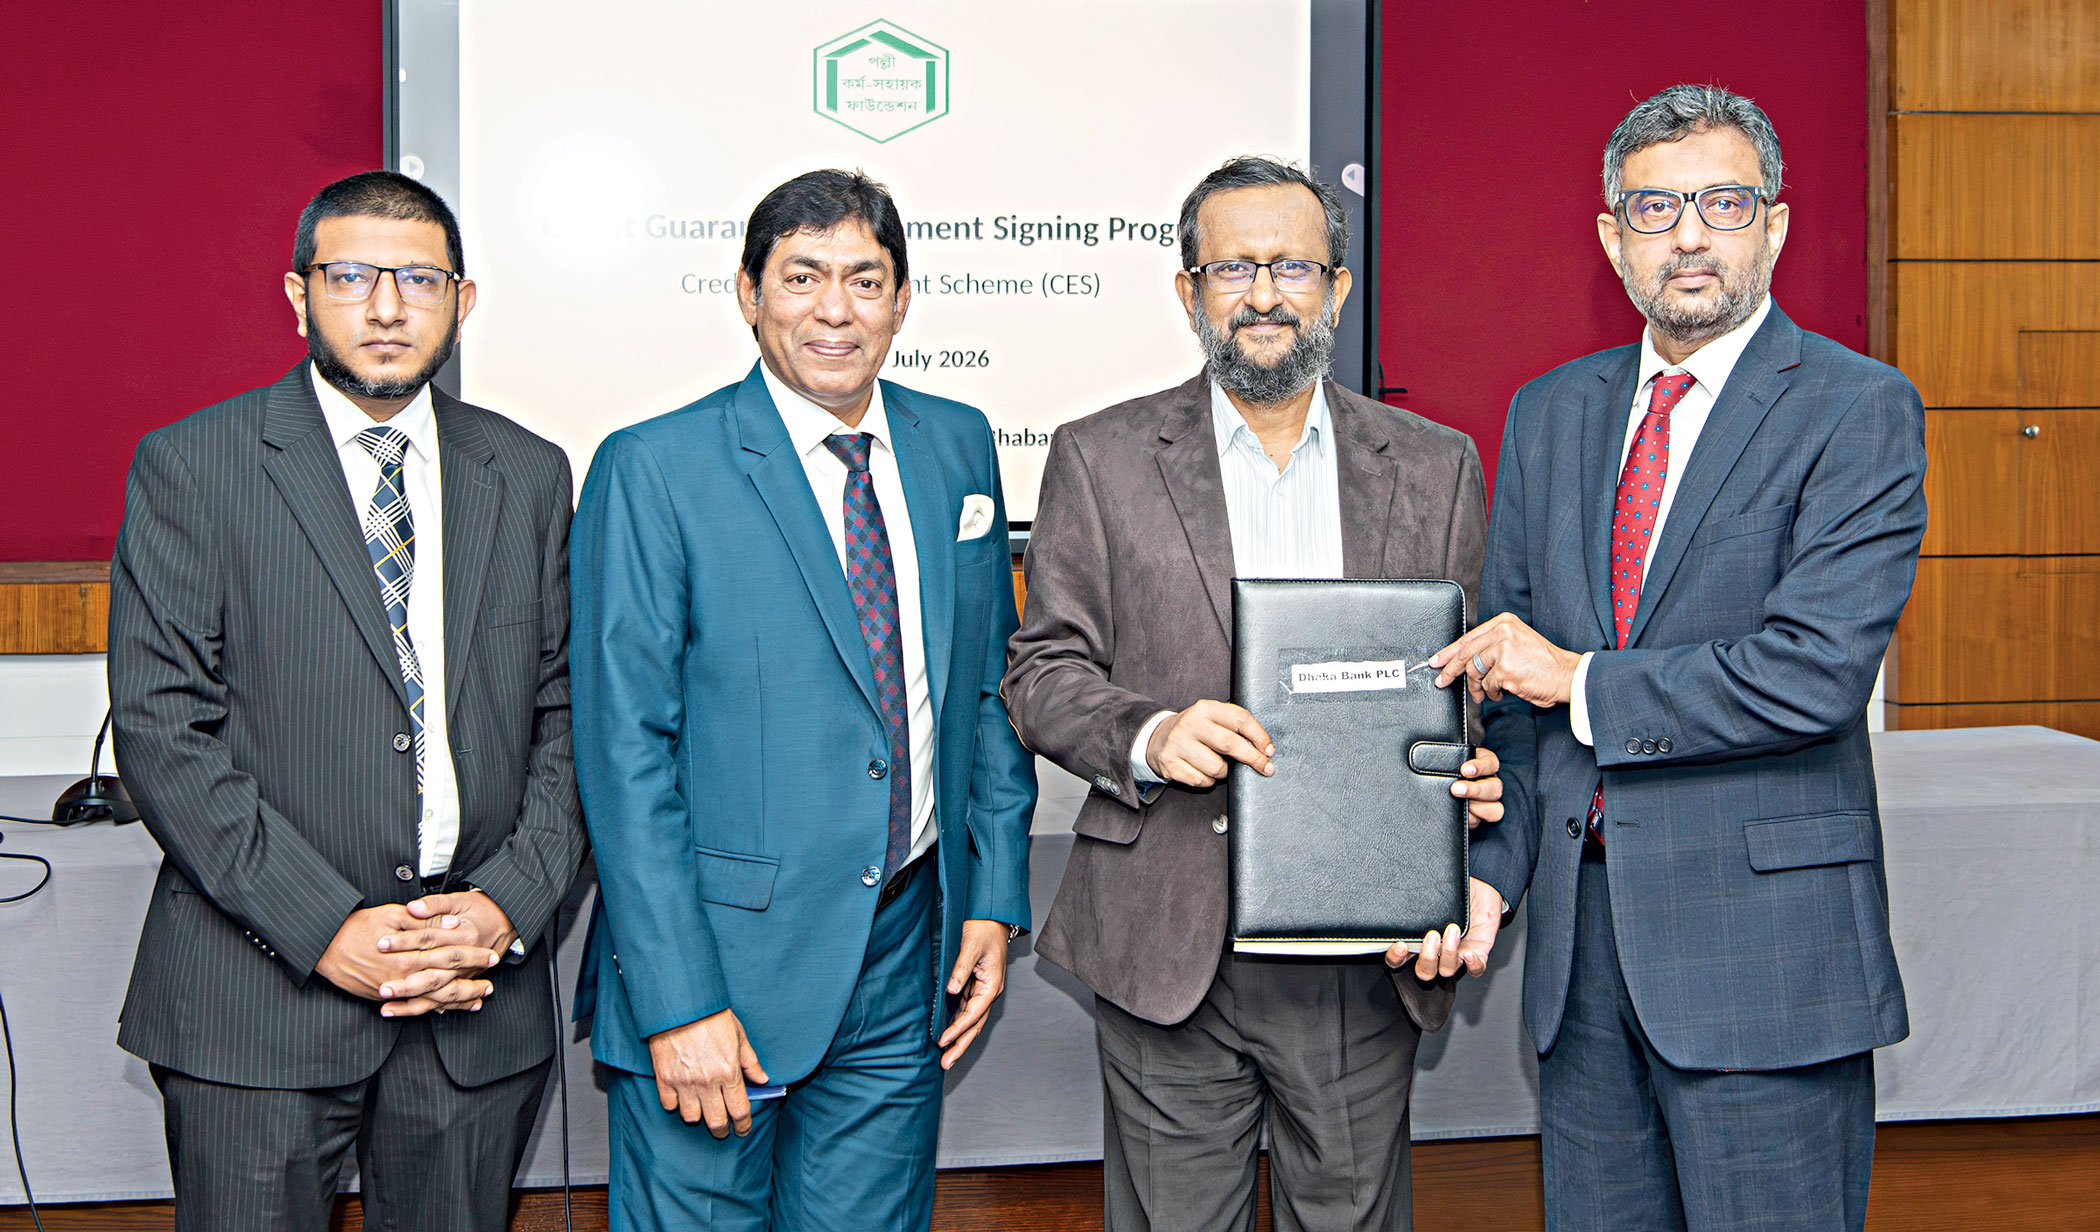
El Banco de Dhaka se asocia con PKSF para el Esquema de Financiación de MSME de 2.800 crore Tk
El Esquema de Mejora de Crédito respaldado por el ADB proporcionará préstamos garantizados a microempresarios en todo Bangladesh a través de organizaciones asociadas de PKSF e instituciones de microfinanzas en
📊 Esquema de Mejora Crediticia: ¿Cómo Funciona?
📝 El Esquema de Mejora Crediticia (CES) es un mecanismo estructurado de garantía crediticia diseñado para abordar uno de los desafíos más persistentes en el financiamiento de micro, pequeñas y medianas empresas (MIPYMES) —la falta de garantías y antecedentes crediticios que impiden que emprendedores no atendidos accedan al crédito formal de los bancos. Bajo este esquema:- 💰 Taka 2,800 mil millones en préstamos garantizados — financiamiento total disponible bajo el esquema para
- 🏛️ PKSF ofrece servicios de garantía de crédito — cubriendo el riesgo de incumplimiento en los préstamos otorgados por instituciones participantes
- 💼 Organizaciones Socias de PKSF (OS) e Instituciones de Microfinanciamiento (IMF) — actúan como prestamistas intermedios para microemprendedores
- 🌐 Cobertura nacional — crédito disponible para microemprendedores en todo Bangladés
🏦 Al ofrecer garantías de crédito, PKSF permite que bancos como Dhaka Bank extiendan financiamiento a prestatarios de micro, pequeñas y medianas empresas (mipymes) que, de otro modo, serían considerados demasiado riesgosos para el préstamo bancario convencional. El mecanismo de garantía transfiere parcialmente el riesgo crediticio desde el banco prestamista a PKSF, haciendo que sea comercialmente viable para los bancos servir segmentos de mercado no atendidos.
🏛️ Participantes clave en la Ceremonia de Firma
👥 La ceremonia de firma contó con la presencia de altos funcionarios de ambas organizaciones, reflejando la importancia estratégica de la alianza:
- 👤 Md Fazlul Kader — Director Gerente de PKSF
- 👤 Md Hasan Khaled — Director Gerente Adjunto de PKSF (firmante conjunto)
- 👤 Md Mashiar Rahman — Director Gerente Adjunto, PKSF
- 👤 Akond Mohammad Rafiqul Islam — Director Gerente Adjunto, PKSF
- 👤 Md Mostaque Ahmed — Director Gerente Adjunto, Banco Dhaka (firmante conjunto)
- 👤 Mohammad Mahbubur Rahman Palash — Jefe de la División de Negocios Emergentes y PYME, Banco Dhaka
📌 La presencia de múltiples directores gerentes adjuntos de PKSF, junto con el jefe de la División de Negocios Emergentes y PYME del Banco Dhaka, refleja la prioridad estratégica que ambas organizaciones otorgan a la alianza y al agenda más amplio de financiamiento para PYME.
🏛️ El papel y apoyo del BAD
📊 La iniciativa cuenta con el respaldo del Banco Asiático de Desarrollo (BAD), que ha sido un socio histórico en los esfuerzos de Bangladés para ampliar la inclusión financiera y fortalecer el acceso de las PYME a créditos formales. El apoyo del BAD al Esquema de Mejoramiento Crediticio refleja el reconocimiento del prestamista multilateral de que el financiamiento para PYME es una restricción crítica para el crecimiento económico inclusivo en Bangladés.
📌 La participación del BAD aporta varios beneficios al esquema:
- 💰 Apoyo financiero — contribución al fondo de garantía de crédito
- 🔧 Asistencia técnica — apoyo en el diseño y la implementación del esquema
- 🌍 Prácticas internacionales de excelencia — basadas en la experiencia global del BAD con esquemas de garantía de crédito para MIPYMES
- 🏆 Credibilidad — respaldo del BAD que señala la calidad del esquema a los bancos participantes
- 📊 Marco de monitoreo — garantizando el uso transparente de los fondos y la medición del impacto
💰 Tk 2,800 Crore: Escala del Compromiso
📈 La suma de Tk 2,800 crore en préstamos garantizados disponibles bajo el esquema para representa un compromiso significativo con el financiamiento de MIPYMES en Bangladés. Para contextualizar este monto:
- 💰 Tk 2,800 crore = aproximadamente $255 millones (según las tasas de cambio actuales)
- 📊 Potencial para beneficiar a decenas de miles de microemprendedores — dependiendo del tamaño promedio del préstamo
- 🗺️ Cobertura geográfica en todo Bangladés — incluyendo zonas rurales y áreas con poca atención
- 🔄 Efecto de palanca — las garantías de crédito permiten múltiples veces de préstamos más allá del fondo de garantía en sí
📈 La escala del compromiso refleja tanto la demanda de financiamiento para MIPYMES en Bangladés como la prioridad estratégica que PKSF, el BAD y bancos participantes como Dhaka Bank le otorgan a la expansión de la inclusión financiera. Para microemprendedores que históricamente han sido excluidos de los mercados formales de crédito, el esquema representa una fuente potencialmente transformadora de financiamiento para sus negocios.
📈 La importancia del sector MSME en la economía de Bangladés
🏭 El sector MSME es un componente crítico en la economía de Bangladés, aportando significativamente al empleo, al PIB y a la diversificación de las exportaciones más allá del sector dominante de confecciones listas para vestir (RMG). Sin embargo, las MSME han enfrentado históricamente importantes limitaciones en materia de financiamiento:
- 👥 Generación de empleo — Las MSME emplean una gran parte de la fuerza laboral de Bangladés
- 🌾 Diversificación económica — Apoyan sectores más allá de las RMG, como procesamiento agroindustrial, ingeniería ligera y servicios
- 💰 Brecha crediticia — Las estimaciones del IFC sugieren una importante brecha de financiamiento para las MSME en Bangladés
- 🏡 Desarrollo económico rural — Las MSME son especialmente importantes para el empleo y la generación de ingresos en zonas rurales
- 👩💼 Emprendimiento femenino — Muchas microempresarias son mujeres, especialmente en industrias artesanales
⚠️ A pesar de su importancia económica, las MSME en Bangladés han enfrentado dificultades para acceder al crédito formal de bancos debido a la falta de garantías, historial crediticio limitado y los altos costos de manejar cuentas de préstamos pequeños. El Esquema de Garantía Crediticia aborda estas barreras estructurales mediante un mecanismo de garantía crediticia, haciendo viable comercialmente que los bancos otorguen financiamiento a prestatarios MSME no atendidos.
👩💼 El papel de PKSF en la arquitectura de inclusión financiera de Bangladés
📊 Palli Karma-Sahayak Foundation (PKSF) es una organización de desarrollo líder establecida por el Gobierno de Bangladés en 1990 para apoyar la reducción de la pobreza mediante microcrédito y el desarrollo de microempresas. PKSF opera a través de una red de organizaciones socias (PO) e instituciones de microfinanzas (IMF) que brindan servicios financieros a poblaciones no atendidas en todo el país.
📊 El papel de PKSF en el Esquema de Mejora de Crédito se basa en su experiencia de tres décadas en microfinanzas y su red consolidada de POs y MFIs. Al asociarse con bancos comerciales como Dhaka Bank, PKSF está ayudando a reducir la brecha entre los sectores de banca formal y microfinanzas —creando nuevas vías para que el capital fluya desde los bancos comerciales hasta los microemprendedores a través de canales de distribución de microfinanzas establecidos.📈 Esta tendencia es significativa porque representa un cambio estructural en la forma en que se brinda el financiamiento a las micro, pequeñas y medianas empresas (MSME) en Bangladés —pasando de un modelo en el que las instituciones de microfinanciamiento operaban principalmente de manera independiente de los bancos comerciales a uno donde ambos sectores colaboran mediante mecanismos de garantía de crédito que aprovechan las fortalezas de cada sector.🔮 Mirando hacia el futuro
📊 Con el despliegue del Esquema de Mejora de Crédito a través del Banco Dhaka y otras instituciones participantes, la atención se centrará en la velocidad y eficacia de la distribución de préstamos a microemprendedores, la distribución geográfica del financiamiento y el desempeño de los préstamos bajo el mecanismo de garantía. El éxito del esquema dependerá de:
- 📢 Alcance efectivo — llegar a microemprendedores verdaderamente no atendidos
- ⚙️ Procesos optimizados — minimizando retrasos burocráticos en la aprobación y distribución de préstamos
- 💰 Productos de préstamo adecuados — diseñar financiamiento que se ajuste a los patrones de flujo de efectivo de las MIPYMES
- 📊 Monitoreo robusto — rastrear el desempeño y el impacto de los préstamos
- 📉 Incumplimientos sostenibles — mantener la calidad de los préstamos para garantizar la continuidad del esquema
📈 Para la agenda más amplia de inclusión financiera de Bangladés, la alianza entre el Banco Dhaka y el PKSF representa un paso positivo hacia la construcción de un sistema financiero más inclusivo que sirva a todo el espectro de emprendedores del país —desde grandes corporaciones hasta dueños de microempresas en zonas rurales—. A medida que el esquema se expanda, tiene el potencial de contribuir significativamente a los objetivos de diversificación económica e crecimiento inclusivo de Bangladés en los próximos años.
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/organisation-news/news/dhaka-bank-pksf-partner-boost-msme-financing-4234101
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas



