Le Bangladesh vise 4,000 MW de solaire en toiture en un an : un défi de mobilisation de capitaux de $2 Billion
L’expansion des installations solaires sur les toits nécessite un investissement de 2 milliards de dollars et plus, l’adoption du modèle RESCO, la transformation des réseaux de distribution et la mise en œuvre d’un mécanisme national pour atteindre le objectif ambitieux de 4 000 MW.
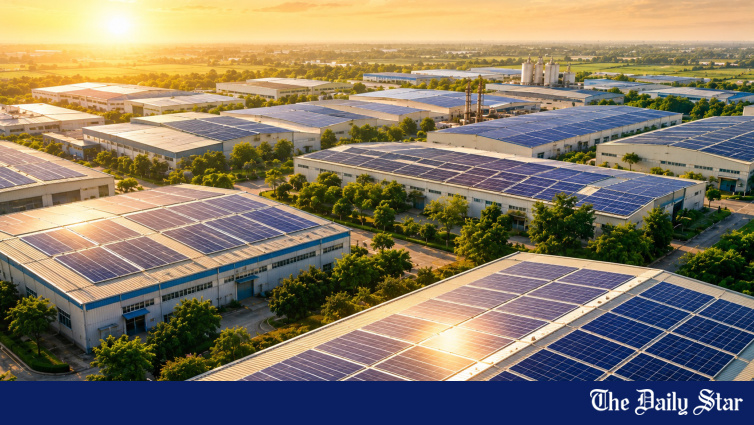
Le Bangladesh vise à installer jusqu’à 4 000 MW de panneaux solaires sur les toits en un an — un objectif ambitieux qui doublerait presque la capacité actuelle de l’énergie renouvelable du pays et comblerait significativement le déficit entre la demande et l’offre énergétique. Le défi réside dans la conversion des incitations politiques existantes et des toits disponibles en projets financés, connectés et opérationnels qui livrent effectivement des mégawatts au réseau électrique.
En Inde, environ 7 100 MW de solaire sur toits ont été installés en 2025 seulement, portant la capacité cumulative à environ 23 500 MW d’ici mars 2026. Une déploiement à grande échelle rapide nécessite une architecture de marché intégrée couvrant la finance, les contrats, les fournisseurs d’énergie, la connexion au réseau, les développeurs et l’exécution. Le précédent indien montre que l’échelle visée par le Bangladesh est réalisable — mais pour l’atteindre, il faut un cadre politique intégré similaire, celui qui a mis près de dix ans à être construit en Inde.
Modèle RESCO : Financement par un tiers pour déverrouiller l’échelle
Le passage vers des modèles de fonctionnement à l’opération (OPEX) financés par un tiers, en particulier les structures de société de services énergétiques renouvelables (RESCO), est donc crucial. Au lieu d’investir leurs propres capitaux, les propriétaires d’usines peuvent sous-traiter à une RESCO la conception, la finance, la construction, la propriété et l’exploitation du parc solaire, tout en achetant l’électricité selon un accord à long terme. Cependant, atteindre 4 000 MW nécessitera plus de $2 milliards de capitaux et un cadre d’enabling bien plus large. Cinq domaines critiques doivent être abordés.
Le modèle RESCO aborde une contrainte fondamentale concernant la déploiement des installations solaires sur les toits au Bangladesh : la plupart des usines manquent de capacité de bilan comptable ou d’appétit pour les risques pour investir $200,000-500 000 dans une installation solaire sur les toits qui ne sera rentable qu’au bout de 5 à 7 ans. En transférant l’investissement initial aux développeurs spécialisés RESCO, capables de regrouper les projets en arrangements financiers par portefeuille, ce modèle permet de démarrer à grande échelle tout en laissant les propriétaires d’usines bénéficier d’électricité moins chère et d’un transfert des risques opérationnels.
- 🏭 Objectif solaire sur les toits au Bangladesh : 4 000 MW en un an
- 💰 Capital requis : $2 milliards et plus
- 🇮🇳 Ajout solaire sur les toits en Inde (2025) : 7 100 MW
- 🇮🇳 Cumul solaire sur les toits en Inde (mars 2026) : ~23 500 MW
- 💰 Tarif de revente à la grille (nouveau) : Tk 10.50
- 📅 Date limite de la fenêtre d’incitation : février 2027
- 📈 Objectif de pipeline nécessaire : 5 000 à 6 000 MW de projets en développement
- 🔍 Zones critiques identifiées : 5
🔧 Cinq domaines critiques de réforme
Premièrement, mobiliser des capitaux à cette échelle nécessitera un cadre financier capable d’attirer les institutions financières locales et internationales, les fonds de développement et les investissements étrangers. Des garanties de crédit ou des garanties partielles de risque pourraient aider à réduire les coûts de financement et permettre aux prêteurs de financer des portefeuilles de projets solaires sur les toits. Le nouvel incitatif tarifaire peut améliorer l’économie des projets, mais il ne peut pas remplacer l’accès à un financement à long terme et à prix compétitifs. Pour les projets C&I en particulier, les économies sous-jacentes dépendront largement de la consommation électrique directe par les usines et entreprises, avec les exportations de surplus offrant un flux de revenus supplémentaire.
Les financements doivent également être soutenus par une sécurité de paiement et des contrats bancables. Si un investisseur installe une usine sous un accord de 15 ans, que se passe-t-il si l’usine ferme, que la propriété change ou que l’acheteur d’électricité fait défaut ? Des baux standardisés sur les toits, des accords d’achat d’électricité par des RESCO (Renewable Energy Service Companies), des clauses de résiliation, des droits de saisie du prêteur et des arrangements de sécurité de paiement sont donc essentiels. Sans ces fondations contractuelles, les investisseurs internationaux et les institutions de financement au développement ne mettront pas en œuvre les $2 milliards de capital nécessaires pour atteindre le objectif.
🏭 Les Services de Distribution comme Facilitateurs
Deuxièmement, transformez les services de distribution en facilitateurs. Les services de distribution contrôlent des éléments critiques pour la déploiement sur les toits, y compris les approbations techniques, les connexions, les compteurs et le règlement de l’électricité. Le nouveau package d’incitations rend leur rôle encore plus important, car ils administreront également la mesure et le règlement de l’électricité excédentaire. Chaque service doit recevoir des objectifs annuels et mensuels en MW, soutenus par des normes de service mesurables pour les approbations techniques, l’installation des compteurs et la mise en service.
L’agrégation dirigée par les services de distribution (ULA) doit également être envisagée. Au lieu d’attendre que les clients originent des projets individuellement, les services de distribution peuvent identifier et agréguer les toits adaptés et procéder de manière compétitive pour faire appel à des RESCO afin de financer et développer ces portefeuilles. Par exemple, un service pourrait agréguer 50 à 100 MW de toits commerciaux, résidentiels ou publics dans un programme, réduisant ainsi les coûts de transaction et améliorant le financement. L’ULA doit compléter et non remplacer les projets de RESCO initiés par des acteurs privés. Cela crée trois moteurs parallèles pour le déploiement : l’investissement privé en C&I/RESCO, l’agrégation dirigée par les services de distribution et la solarisation collective des bâtiments gouvernementaux.
🏭 Capacité de Service et Accréditation
Une capacité de service locale est essentielle, mais des préférences géographiques fortes risquent de fragmenter le marché en territoires de niveau de district. Une livraison à grande échelle nécessitera des développeurs expérimentés, des entreprises EPC solides, un financement de portefeuille et des économies d'échelle. Une accréditation nationale combinée aux exigences de service régionales serait plus efficace. Les fournisseurs devraient également être classés selon leur capacité. Les exigences techniques et financières pour l'installation d'un système domestique de 5 kW ne peuvent pas être les mêmes que celles pour le financement et l'exploitation d'un portefeuille industriel multi-mégawatts. Des catégories d'accréditation distinctes devraient donc couvrir les installateurs résidentiels, les contractants EPC commerciaux, les développeurs industriels et les grands investisseurs dans les énergies renouvelables (RESCO).
📊 Cadre de Compensation Net-Mètre et Tarification
La compensation net-mètre et les règles d'interconnexion devraient être de plus en plus déterminées par la capacité technique du réseau plutôt que par la consommation historique d'électricité. Si une usine dispose d'un espace suffisant sur le toit et que le réseau local peut en toute sécurité accueillir la production, il devrait y avoir un chemin pour installer la capacité économiquement optimale. Le nouveau tarif de rétro-feed Tk 10.50 sur le réseau devrait aider à accélérer la mise en œuvre, en particulier pour les projets commandés dans la fenêtre d'incitation. Cependant, la date limite du 20 février 2027 pourrait être trop courte pour atteindre une échelle significative, étant donné le temps nécessaire pour le développement des projets, le financement, les approbations, les achats et la mise en service. Une incitation à durée déterminée devrait finalement évoluer vers une méthodologie de tarification transparente à long terme, offrant aux investisseurs une certitude durable.
L’intégration de systèmes de stockage d’énergie par batteries (BESS) est également bienvenue. À mesure que la pénétration des installations solaires sur toiture augmente, le stockage peut jouer un rôle de plus en plus crucial dans l’intégration du réseau et dans la maximisation de la valeur de la production distribuée. L’intégration des BESS aborde l’un des défis structurels de la déploiement solaire — le déséquilibre entre la production solaire maximale (en milieu de journée) et la demande maximale (le soir) — en stockant l’excès d’énergie solaire pour une utilisation pendant les périodes de forte demande. Sans stockage, une forte pénétration des installations solaires sur toiture peut créer des défis de gestion du réseau qui limitent davantage le déploiement.
🏛️ Mécanisme National de Mise en Œuvre
Cinquième point : créer un mécanisme national de mise en œuvre. Une Mission Nationale pour les Panneaux Solaires sur Toiture, soutenue par une Unité de Gestion de Programme dédiée dotée d’une autorité et d’une responsabilité claires, devrait coordonner les entreprises de distribution, les institutions financières, les développeurs et les agences gouvernementales pertinentes. Une seule plateforme numérique doit couvrir l’inscription, le financement, la sélection des fournisseurs, l’approbation technique, l’installation, le comptage, la mise en service et le suivi des performances.
L’objectif principal doit ensuite être transformé en pipeline de mise en œuvre. La livraison de la capacité installée requise pourrait nécessiter un pipeline de développement de 5 000 à 6 000 MW pour tenir compte des projets retardés, ceux qui échouent à atteindre la clôture financière ou qui ne se concrétisent finalement pas. Les jalons mensuels doivent suivre l’identification des projets, les approbations, le financement, la construction et la mise en service, avec un rapport transparent sur les progrès. L’hypothèse de glissement de 20 % vers la fin du pipeline reflète une expérience réaliste du développement des énergies renouvelables dans les marchés émergents en matière de déploiement.
🏭 Contexte stratégique : Sécurité énergétique et objectifs climatiques
Pour la stratégie globale de sécurité énergétique du Bangladesh, le ciblage de 4 000 MW de solaire sur toiture revêt une signification stratégique bien au-delà de la contribution aux énergies renouvelables. Si ce objectif est atteint, il réduirait significativement la dépendance du Bangladesh aux importations de GNL et de carburants liquides pour la production d’électricité — répondant directement aux vulnérabilités énergétiques exposées par la guerre en Iran et la perturbation de Bab el-Mandeb. Le solaire sur toiture s’alignerait également avec le plan de transition verte de 7 milliards de taka du Bangladesh et les engagements du pays sous l’Accord de Paris, en particulier avec son NDC 3.0.
L’objectif de 4 000 MW représente environ 25 à 8 % de la demande de pointe actuelle du Bangladesh (16 000 MW et plus). Si la capacité de production du solaire sur toiture fonctionne à des facteurs de charge typiques de 18 à 9 %, elle contribuerait à 800-900 MW de production moyenne — équivalant à environ 10 % de la consommation totale d’électricité. C’est une contribution notable qui réduirait la dépendance aux importations de combustibles fossiles, soutiendrait la compétitivité industrielle grâce à une électricité moins chère, et créerait des emplois locaux dans l’installation, l’exploitation et la maintenance du solaire.
🔮 Que se passe-t-il ensuite ?
Le Bangladesh dispose du potentiel de solaire sur toiture et dispose désormais d’un cadre d’incitations important. Cependant, la mise en œuvre à grande échelle nécessitera un capital privé substantiel. Le rôle clé du gouvernement consiste à établir un cadre politique clair et prévisible ainsi qu’un environnement d’investissement bancable capable d’attirer les institutions financières locales et internationales ainsi que les investissements étrangers. La priorité actuelle est de garantir que cela se traduise en mégawatts financés, connectés et mis en service.
Les prochains mois révéleront si le gouvernement pourra concrétiser le ciblage de 4 000 MW en un plan d’exécution crédible — incluant des affectations spécifiques en MW aux entreprises de distribution, les développeurs identifiés de projets d’Énergies Renouvelables (RESCO), des engagements financiers de prêteurs nationaux et internationaux, ainsi que des pipelines de projets visibles. Sans ces fondations opérationnelles, le objectif risque de rester ambitieux, ajoutant à la longue liste des ambitions énergétiques renouvelables qui n’ont pas abouti à des mégawatts opérationnels. Avec eux, le Bangladesh pourrait avancer significativement ses agendas de sécurité énergétique, de compétitivité climatique et économique grâce à une déploiement de panneaux solaires sur toits à une échelle inédite.Cette actualité a été publiée à l'origine par The Daily Star. Pour consulter le rapport original complet, veuillez visiter : https://www.thedailystar.net/business/economy/news/delivering-4000-mw-rooftop-solar-4272896
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés