Le gouvernement du Bangladesh va bientôt délivrer des licences bancaires numériques : le ministre des Finances
Le ministre des Finances, Amir Khosru, affirme que les services bancaires numériques vont bientôt faire leur apparition dans le cadre de l'économie numérique et de l'inclusion financière, avec un déploiement progressif axé sur la cybersécurité.
💡 Le Banking Digital Dans Le Cadre D’un Écosystème Plus Large
Il a également souligné que le banking digital ne devait pas être considéré comme un service isolé, mais comme une composante d’un écosystème financier plus large incluant une connectivité internet fiable, les paiements numériques, les services financiers et l’accès au banking traditionnel. Il a ajouté qu’une infrastructure numérique solide était indispensable avant d’étendre les services financiers digitaux. Amir Khosru a expliqué que le nouveau système pourrait permettre d’inclure dans le système bancaire formel les personnes actuellement exclues, notamment les ménages à faible revenu, les agriculteurs et d’autres groupes sous-représentés. Il a cité les programmes de paiement soutenus par le gouvernement comme exemple, affirmant que les transactions numériques régulières pourraient inciter les personnes sans compte bancaire à rejoindre le système financier formel.- 🗣️ Intervenant : Ministre des Finances Amir Khosru Mahmud Chowdhury
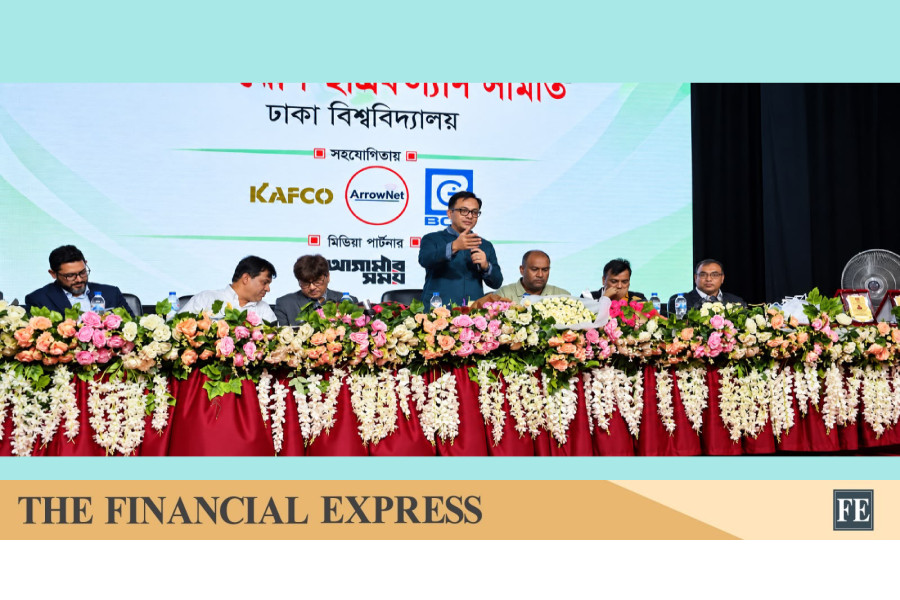
- 📅 Événement : Dialogue du PPRC sur l’inclusion financière
- 📅 Date : 19 septembre 2026
- 🎯 Public cible : Ménages à faible revenu, agriculteurs, groupes défavorisés
- 🔒 Principales préoccupations : Sécurité cybernétique, infrastructures numériques, intégration des informations de crédit
- 💳 Programmes de paiement cités : Carte Familiale, Carte Agricole
🎯 Carte Familiale et Carte Agricole : Portes d’entrée vers l’inclusion financière
De nombreux bénéficiaires de la Carte Familiale, en particulier les épouses au foyer, ne possèdent pas de comptes bancaires, a-t-il déclaré. Des paiements réguliers via des canaux formels pourraient les inciter à en ouvrir. Un processus similaire se déroule parmi les agriculteurs recevant des paiements via la Carte Agricole, a-t-il ajouté. « Une fois que les gens reçoivent des paiements par un système formel, ils ont un intérêt à entrer dans le système bancaire », a-t-il dit.
Les programmes gouvernementaux de la Carte Familiale et de la Carte Agricole — qui distribuent directement les paiements gouvernementaux aux bénéficiaires — servent de tremplins vers une inclusion financière formelle. Lorsque les bénéficiaires reçoivent des paiements par l’intermédiaire de comptes bancaires ou de services financiers mobiles, ils acquièrent une familiarité avec le système financier formel et sont plus susceptibles d’utiliser d’autres services bancaires. Les banques numériques, avec leurs coûts opérationnels réduits et leur couverture géographique élargie, pourraient accélérer ce processus d’inclusion.
⚠️ Inquiétudes concernant les services financiers mobiles (MFS) : suppression du taux de réduction minimum (MDR) et détournement des QR Bangla
Les participants au dialogue ont exprimé leurs préoccupations concernant la suppression du taux de réduction minimum (MDR) et des frais de remboursement d’interchange (IRF), affirmant que cette mesure avait perturbé le modèle économique des prestataires de services financiers mobiles (MFS). Ils ont appelé à un contrôle réglementaire plus strict sur le système Bangla QR, accusant certains agents de détourner les fonds MFS vers des comptes bancaires afin de profiter de la facilité de paiement sans frais. Le MDR est une commission payée par les commerçants aux banques et aux prestataires de services de paiement pour le traitement des transactions numériques. L’IRF est une commission interbancaire payée par l’institution fournissant Bangla QR à l’institution dont l’application est utilisée pour finaliser un paiement.
Les inquiétudes soulevées lors du dialogue de la PPRC s’alignent sur le problème de mauvaise utilisation de Bangla QR documenté dans nos précédents rapports — des commerçants exploitant le système Bangla QR sans frais pour proposer des services de retrait d’argent qui sapent le réseau des agents MFS. L’annonce du ministre des Finances concernant les licences de banque numérique, combinée aux préoccupations réglementaires concernant la mauvaise utilisation de Bangla QR, suggère que le gouvernement avance simultanément dans l’innovation financière numérique tout en luttant contre les défis réglementaires créés par la digitalisation rapide.
🌐 Contexte stratégique : Vision du Bangladesh numérique
Pour l’agenda économique numérique plus large du Bangladesh, les licences de banques numériques constituent une modernisation structurelle de l’architecture du système financier. Les banques numériques — qui fonctionnent sans agences physiques, en utilisant des plateformes mobiles et internet — peuvent servir les clients à moindre coût que les banques traditionnelles, ce qui les rend particulièrement adaptées pour toucher les populations rurales et à faible revenu, que les banques traditionnelles n’ont pas pu servir de manière rentable. L’approche progressive prônée par le ministre des Finances — en mettant l’accent sur la cybersécurité, les infrastructures et l’intégration des informations de crédit — reflète la prise de conscience que le secteur bancaire numérique au Bangladesh nécessite des fondations solides pour éviter les échecs de gouvernance qui ont affligé le secteur bancaire traditionnel.
Les prochains mois révéleront si le cadre réglementaire des licences de banques numériques se traduit par une réalité opérationnelle — et si le cadre réglementaire peut équilibrer l’innovation avec les contrôles prudentiels nécessaires pour empêcher que le secteur bancaire numérique ne reproduise les échecs de gouvernance du secteur bancaire traditionnel au Bangladesh.
Cette actualité a été publiée à l'origine par The Business Standard. Pour consulter le rapport original complet, veuillez visiter : https://www.tbsnews.net/economy/banking/govt-issue-digital-bank-licences-soon-finance-minister-1547411
Sur BangladeshExport
📬 Recevez l'actualité commerciale du Bangladesh dans votre boîte mail
Revue hebdomadaire de l'actualité export, des politiques et des analyses de marché.
📰 Articles liés