Saudi Pipeline Outage Amenaza Pérdida Del 4% De La Oferta Global De Petróleo
Arabia Saudí tiene entre 5 y 7 días de reservas de Yánbu tras el ataque con drones que cerró la tubería este-oeste; la producción saudí ya está en 6,2 millones de barriles diarios desde los 10,9 millones de febrero previo a la guerra.
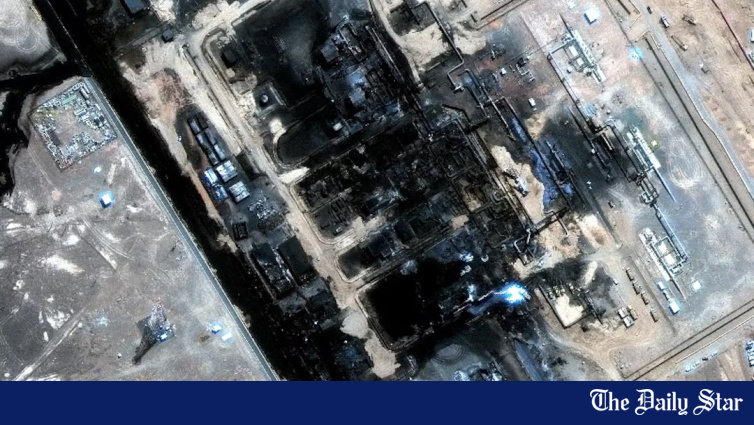
🔧 Daños en el Oleoducto: Estimación de Reparación de 5-6 Semanas
Fuentes que hablaron con Reuters dieron estimaciones variadas, una indicando que los daños podrían tardar hasta cinco o seis semanas en repararse, mientras que otra sugirió que podría arreglarse antes y reanudar el bombeo parcialmente mientras continúan las reparaciones. La oficina de medios del gobierno saudí y el ministerio de energía no respondieron de inmediato a solicitudes de comentario. El plazo de reparación de 5-6 semanas —si es preciso— significaría que el oleoducto permanecería fuera de servicio hasta octubre y potencialmente hasta noviembre, coincidiendo con las elecciones de mitad de período en EE.UU. del 3 de noviembre, que el presidente Trump ha citado como el posible fin de la guerra con Irán. La prolongada avería mantendría la perturbación en el suministro global de petróleo durante la temporada de mayor demanda en el hemisferio norte, cuando la demanda de combustible para calefacción añade presión estacional a la capacidad global de refinación.- 🛢 Capacidad diaria del oleoducto de Arabia Saudita: ~4 millones de barriles/día (~4% de la oferta global)
- 🚫 Fecha de cierre del oleoducto: este viernes (ataque con drones)
- ⏳ Estimación de reparación: 5-6 semanas (fuente Reuters)
- 🛢 Capacidad de almacenamiento en Yanbu: ~35 millones de barriles
- 🚫 Duración de los stocks de exportación en Yanbu: 5-7 días
- 🛢 Almacenamiento en Ain Sukhna (Egipto, Mar Rojo): 18 millones de barriles
- 🛢 Almacenamiento en Sidi Kerir (Egipto, Mediterráneo): 20 millones de barriles
- 🛢 Producción saudí en agosto: 6.2 millones de barriles/día (mínimo en tres décadas)
- 🛢 Producción saudí en febrero (pre-guerra): 10.9 millones de barriles/día
- 🛢 Disminución de producción: -4.7 millones de barriles/día (-43%)
- 🛢 Disminución global de oferta de petróleo en 2026: 5.7 millones de barriles/día (~6%)
- 🛢 Oferta de petróleo del Medio Oriente pre-guerra: 22 millones de barriles/día
- 🛢 Flujo actual por el Estrecho de Ormuz: 6-9 millones de barriles/día
🔗 Rol estratégico del oleoducto: línea vital de 6 meses
Durante los últimos seis meses, el oleoducto que atraviesa el desierto a través de la Península Arábiga ha salvado a Arabia Saudita de los peores efectos del cierre durante la guerra del Estrecho de Ormuz, que ha paralizado las exportaciones de sus vecinos. El mayor exportador mundial ha utilizado este oleoducto para redirigir alrededor de 4 millones de barriles diarios —aproximadamente el 4% de la oferta global— hacia el puerto de Yanbu en el Mar Rojo.
El oleoducto de 1,200 kilómetros de longitud este-oeste ha sido un colchón estratégico para Arabia Saudita frente a las interrupciones en el Estrecho de Ormuz, permitiendo al reino evitar el estrecho al desviar el crudo de sus campos petrolíferos orientales hacia terminales de exportación en el Mar Rojo. El valor estratégico del oleoducto se ha demostrado repetidamente durante la guerra en Irán, y su caída actual elimina la principal alternativa de exportación del reino en un momento en que los flujos por Ormuz siguen restringidos por los ataques iraníes a buques cisterna.
📦 Duración del Stock: 5-7 Días en Yanbu
Sin embargo, con el oleoducto fuera de servicio, Yanbu ahora tiene existencias suficientes solo para mantener las exportaciones durante cinco a siete días, según tres fuentes del sector familiarizadas con las exportaciones saudíes. Arabia Saudita también cuenta con stocks para abastecer a los clientes durante varios días desde los puertos egipcios de Ain Sukhna en el Mar Rojo y Sidi Kerir en el Mediterráneo, indicó una cuarta fuente. La capacidad de almacenamiento en Yanbu ronda los 35 millones de barriles, según estimaciones del sector, mientras que Ain Sukhna y Sidi Kerir pueden almacenar 18 millones y 20 millones de barriles respectivamente.
Los stocks no están llenos y, sin la reactivación del oleoducto este-oeste, se agotarán eventualmente, afirmaron las cuatro fuentes. La capacidad total de almacenamiento en Yanbu, Ain Sukhna y Sidi Kerir —aproximadamente 73 millones de barriles— ofrece solo un amortiguador parcial y limitado en el tiempo. A la tasa de exportación previa al cierre del oleoducto de Arabia Saudita, de 4 millones de barriles por día (bpd) a través de Yanbu, los 73 millones de barriles en total durarían aproximadamente 18 días, aunque las tasas reales de exportación podrían ser menores, ya que Arabia Saudita prioriza a clientes estratégicos y gestiona la reducción de inventarios.
📉 Producción Saudí en Mínimo de Tres Décadas
El suministro de petróleo saudí ya ha caído a un mínimo superior a tres décadas en agosto debido a los flujos reducidos por el Estrecho de Ormuz y el Mar Rojo, según informó la Agencia Internacional de Energía el viernes. La oferta mundial de petróleo disminuirá este año en 5.7 millones de bpd, o aproximadamente un 6%, indicó la IEA, que coordina las políticas energéticas occidentales.
Arabia Saudí informó a la OPEC la semana pasada que su producción de petróleo había caído a solo 6,2 millones de barriles por día (bpd) en agosto, desde los 10,9 millones de bpd en febrero, antes del inicio de la guerra. La reducción del 43% en la producción con respecto a los niveles previos al conflicto representa una disminución estructural sin precedentes en la capacidad global de suministro de petróleo, eliminando 4,7 millones de bpd de un mercado que ya estaba ajustado antes del inicio del conflicto. El colapso en la producción saudí ha sido impulsado por el impacto combinado de las interrupciones en el estrecho de Ormuz, los ataques a oleoductos y el control de los hutíes sobre el estrecho de Bab el-Mandeb —todos los cuales han limitado la capacidad del reino para exportar crudo a compradores internacionales.
🌊 Ocupación hutí de una isla en el Mar Rojo
Además del ataque al oleoducto, los combatientes hutíes en Yemen, que han amenazado los envíos de petróleo saudíes, ocuparon una isla el viernes en la desembocadura del Mar Rojo. La región del Medio Oriente suministraba alrededor de 22 millones de barriles por día de petróleo antes de la guerra. Los flujos a través del estrecho de Ormuz se han reducido a solo 6 millones a 9 millones de bpd, según fuentes de la industria.
La ocupación hutí de una isla en la desembocadura del Mar Rojo agrava la interrupción de los oleoductos saudíes al añadir una amenaza directa al transporte marítimo por el Mar Rojo —la ruta alternativa que Arabia Saudí y otros productores del Golfo han utilizado para evitar el estrecho de Ormuz. Con ambas rutas, Ormuz y el Mar Rojo, bajo presión, las opciones de exportación del reino se han visto estructuralmente reducidas, impulsando el colapso en la producción documentado por la Agencia Internacional de Energía (IEA).
🌊 Implicaciones para Bangladés y los Mercados Energéticos Globales
Para Bangladés, el corte en el oleoducto saudí tiene implicaciones directas e inmediatas. Bangladés importa más de 5 millones de toneladas de crudo y productos refinados de petróleo al año, siendo Arabia Saudita históricamente uno de los principales proveedores de crudo del país. La combinación del colapso en la producción saudí y la posible pérdida de 4 millones de barriles por día (bpd) de exportaciones dirigidas por oleoducto mantendría elevados los precios del crudo —actualmente por encima de los $100 por barril— y podría desencadenar aumentos adicionales si la interrupción supera el colchón de stock de 5-7 días.
El impacto en la factura de importación de combustible de Bangladés sería significativo. A los precios actuales, el costo anual de importación de combustible del país ha aumentado aproximadamente en $2-3 mil millones en comparación con los niveles previos a la guerra. Un aumento adicional del 10-15% en el precio del crudo por la crisis del oleoducto saudí agregaría otros $300-500 millones a la factura anual de importación de combustible, ejerciendo presión sostenida sobre las reservas de divisas extranjeras y obligando a ajustes adicionales en los precios domésticos del combustible, lo que repercutiría en la inflación general.
Para la estrategia más amplia de seguridad energética de Bangladés, la crisis del oleoducto saudí refuerza la urgencia de los planes recientemente anunciados por el gobierno para agregar una tercera unidad flotante de almacenamiento y regasificación (FSRU) antes de 2028, perforar 300 nuevos pozos de gas en dos fases y priorizar la energía solar en un sistema de energía diversificado. El patrón recurrente de interrupciones en el suministro del Medio Oriente —como el estrecho de Ormuz, el Bab el-Mandeb y el oleoducto saudí— demuestra que la dependencia de Bangladés en las importaciones energéticas crea una vulnerabilidad estructural que solo puede abordarse mediante el desarrollo de recursos energéticos domésticos y la expansión de capacidad renovable.
🌍 Implicaciones macroeconómicas globales
A nivel global, la interrupción del oleoducto saudí amenaza con agravar los vientos en contra macroeconómicos que se han acumulado a lo largo de 2026. La combinación de precios elevados del petróleo, inflación en aumento (con IPC de EE.UU. en 3.4% en agosto) y rendimientos de bonos del Tesoro de EE.UU. en alza (rendimiento del bono a 10 años en 4.92%) genera presión estagflacionaria que limita tanto las respuestas de política monetaria como fiscal en las principales economías. Para los mercados emergentes, incluyendo Bangladesh, los efectos secundarios incluyen un dólar más fuerte, presión por salida de capitales y una menor demanda de exportaciones si las economías desarrolladas entran en recesión.
Las próximas semanas serán críticas para los mercados energéticos globales: si Arabia Saudita logra reiniciar operaciones parciales del oleoducto dentro del colchón de stock de 5-7 días, la interrupción de suministro podría contenerse. Si el plazo completo de reparación de 5-6 semanas resulta necesario, los mercados globales del petróleo enfrentarán presión sostenida de oferta que podría impulsar los precios del crudo hasta los USD 120-130 por barril, con implicaciones en cascada para la inflación, la política monetaria y el crecimiento global hasta fin de 2026 e incluso en 2027.
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/global-economy/news/saudi-pipeline-outage-threatens-loss-4-global-oil-supply-4272841
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas



