El gabinete de Bangladesh aprueba la Ley de Modificación de la Resolución de la Banca 2026: Potestad reforzada de la Bangladesh Bank, procedimientos más rápidos para liquidaciones.
- 🔹 Creación de una Corporación de Resolución Bancaria (BRC): Un nuevo organismo estatutario, alojado dentro del Banco Central de Bangladés pero con independencia operativa, será la única autoridad para resolver bancos y entidades financieras no bancarias (NBFIs) declarados no viables. La BRC tendrá un consejo de 7 miembros presidido por un Vicegobernador del Banco Central de Bangladés, con miembros de la cartera de Finanzas, BSEC, la Corporación de Seguro de Depósitos y dos expertos independientes. Presupuesto anual: Tk 240 crore
- 🔹 Mecanismo de "bridge bank": La BRC puede establecer un banco temporal de "puente" para asumir los activos, depósitos y funciones críticas de un banco en quiebra mientras se organiza una resolución permanente. El banco puente puede operar hasta por 24 meses (prorrogable a 36), garantizando la continuidad del servicio para depositantes y prestatarios. Capitalización máxima: Tk 5,000 crore por banco puente, financiado por un nuevo Fondo de Resolución
- 🔹 Herramienta de "bail-in": La BRC puede reducir o convertir en acciones ciertas reclamaciones de acreedores no garantizados (incluyendo deuda subordinada y depósitos grandes superiores a Tk 5 crore) para absorber pérdidas antes de recurrir a fondos públicos. Esto alinea con la Directiva Europea de Recuperación y Resolución Bancaria (BRRD) y los Atributos Clave del Régimen de Resolución Eficiente del Foro de Estabilidad Financiera (FSB)
- 🔹 Fondo de Resolución: Un fondo común, financiado mediante una contribución anual de todos los bancos y NBFIs (tasa inicial: 0.04 por ciento de los activos ponderados por riesgo), proporcionará los recursos financieros para las acciones de resolución sin recurrir a fondos fiscales. Tamaño objetivo del fondo: Tk 8,000 crore para 2030
📉 La Magnitud del Problema
La enmienda llega en un momento crítico para el sector bancario de Bangladés. Según el Informe de Estabilidad Financiera 2026 (provisional) del Banco de Bangladés, el sistema bancario enfrenta actualmente:
- 📉 Préstamos no productivos (NPL): Tk 4.62 lakh crore — 36.2 por ciento del total de préstamos otorgados, el más alto en el sur de Asia y entre los más altos a nivel global
- 📉 11 bancos en problemas bajo intervención del BB: 5 bancos islámicos fusionados (Sammilito Islami Bank), ICB Islami Bank y 9 más seleccionados para revisiones de calidad de activos por firmas auditoras internacionales (Ernst & Young, KPMG, Deloitte) desde enero de 2027
- 📉 4 NBFIs declarados no viables: Aviva Finance, Fareast Finance, FAS Finance y International Leasing — bajo resolución desde el 9 de agosto
- 📉 Déficit de capital en el sistema: Se estima en Tk 64,000 crore, con 14 bancos que no cumplen con el ratio mínimo de adecuación de capital del 10 por ciento
- 📉 Déficit de gobernanza: 22 de los 61 bancos programados tienen juntas directivas en restructuración; 8 cuentan con directores gerentes interinos
Sin un marco de resolución fortalecido, el banco central ha tenido dificultades para manejar la escala de la crisis. La ley original de Resolución Bancaria 2025 contemplaba la designación de administradores y planes de resolución, pero carecía de los recursos financieros, mecanismo de bancos puente y herramienta de *bail-in* necesarios para enfrentar una crisis bancaria sistémica. La enmienda de 2026 cierra esas brechas.
🔴 Declaración del Gobernador del BB
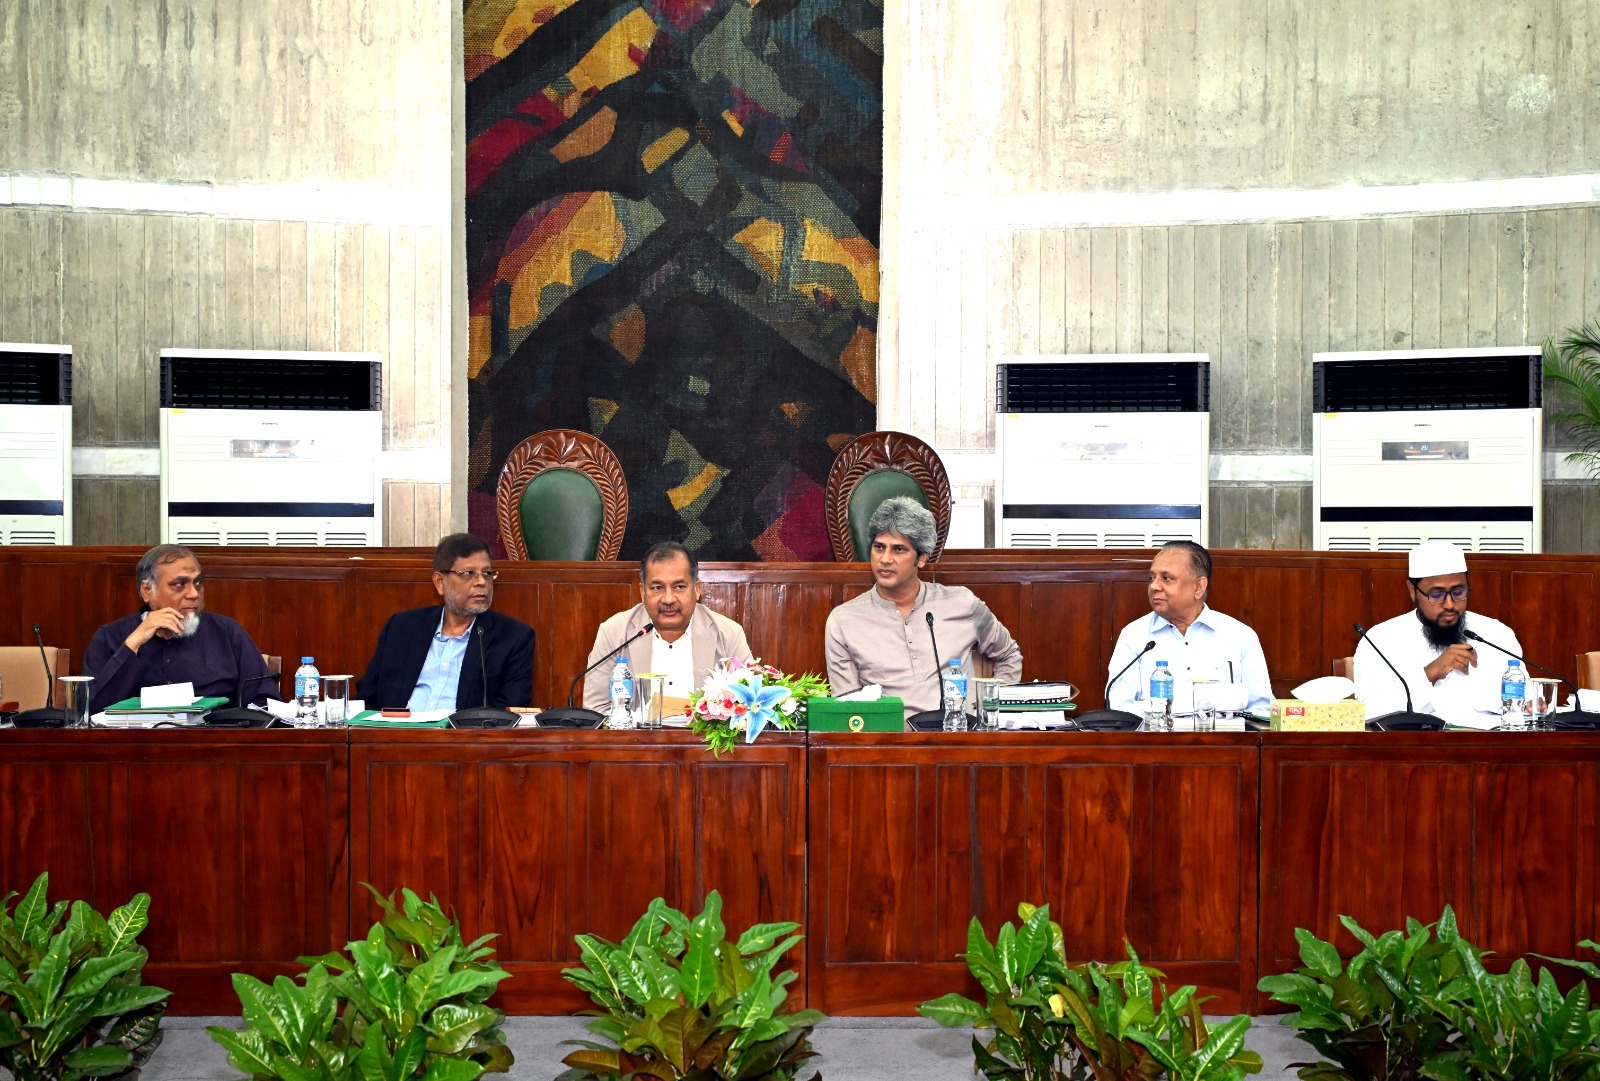
El Gobernador del Banco de Bangladesh, Md. Mostaqur Rahman, al informar a los reporteros tras la reunión del Gabinete, declaró: «La modificación nos brinda el conjunto completo de herramientas recomendado por el Consejo de Estabilidad Financiera y el Comité de Basilea. Con la Corporación de Resolución, el Fondo de Resolución y la herramienta de *bail-in*, ahora podemos resolver un banco en crisis sin recurrir a fondos fiscales y sin interrumpir los servicios a los depositantes. Esto es la base sobre la cual reconstruiremos la confianza en el sector bancario.»
El Gobernador también confirmó que el plan de acción de 18 meses del banco central para reducir la tasa de préstamos no productivos (NPL) a nivel sistémico, del 36% al 18% para diciembre de 2027, será la primera gran prueba del nuevo marco. «La modificación es la base legal; el plan de acción de 18 meses es el programa operativo; y las Revisión de Calidad de Activos, que comenzarán en enero de 2027, son las herramientas de diagnóstico», afirmó. «Juntos, estos tres elementos determinarán si Bangladesh podrá limpiar su sector bancario en 24 meses o si repetiremos la década perdida de Japón.»
📊 Contexto Internacional
La modificación alinea a Bangladesh con los Atributos Clave del Consejo de Estabilidad Financiera (FSB) para Regímenes Efectivos de Resolución, adoptados por los líderes del G20 en 2011 y actualmente considerados el estándar internacional. Los Atributos Clave exigen que cada jurisdicción cuente con:
- ✅ Una autoridad de resolución con mandato claro y independencia operativa
- ✅ Un régimen de resolución capaz de resolver cualquier institución financiera sin perturbación sistémica
- ✅ Poderes de *bail-in* para absorber pérdidas por parte de accionistas y acreedores
- ✅ Poderes de institución puente para garantizar la continuidad de funciones críticas
- ✅ Un arreglo de financiamiento para la resolución, financiado *ex-ante* por la industria
Bangladés era previamente uno de solo 12 jurisdicciones miembros del FSB que no contaban con un régimen de resolución completamente conforme. Con la modificación, ese número baja a 9. El FMI, el Banco Mundial y el Banco Asiático de Desarrollo han sido consultados durante el proceso de redacción y han expresado su apoyo a la reforma. La próxima revisión del FMI bajo el Facilidad de Crédito Extendido de USD 4.700 millones, programada para octubre de 2026, se espera que reconozca formalmente esta reforma.
🎉 Respuesta de la industria
La Asociación de Bancos de Bangladés (ABB) recibió con beneplácito la modificación, pero advirtió sobre el uso indiscriminado de la herramienta de *bail-in*. «La herramienta de *bail-in* es esencial para crisis sistémicas, pero si se aplica de manera prematura o impredecible, puede generar pánico entre los depositantes y desencadenar exactamente las corridas que busca prevenir», declaró el presidente de la ABB, quien también es el CEO de un banco comercial privado líder. «Instamos al banco central a publicar directrices claras sobre las condiciones en las que se utilizará el *bail-in*, y a garantizar protección adecuada para los depositantes por encima del umbral de *bail-in*.»
La Asociación de Bancos de Bangladés (BAB), que representa a los dueños de bancos, fue más cautelosa. En un comunicado emitido tras la aprobación del Gabinete, la BAB manifestó que apoya el principio de un marco de resolución más robusto, pero está “preocupada por el alcance del uso arbitrario de las facultades del administrador, el costo del nuevo impuesto para los bancos ya estresados y la ausencia de un mecanismo de apelación para las decisiones de resolución”.
La Corporación de Seguro de Depósitos (DIC), que asegura depósitos hasta Tk 1 lakh por depositante por banco, ha solicitado por separado un aumento del límite asegurado a Tk 5 lakh — una demanda que el Ministerio de Finanzas ha indicado que evaluará en el próximo presupuesto.
📋 El Plan de Acción para la Resolución
El Banco Central de Bangladés (Bangla Desh Bank) ha indicado que, una vez que la enmienda sea aprobada por el Parlamento (se espera para septiembre de 2026), avanzará rápidamente para implementar el nuevo marco:
- 🎯 Septiembre 2026: Parlamento aprueba enmienda; Presidente la convierte en ley
- 🎯 Octubre 2026: Se establece la Corporación de Resolución Bancaria; se designa la junta directiva; personal asignado desde el Banco Central de Bangladés
- 🎯 Noviembre 2026: Comienza la recaudación del impuesto para el Fondo de Resolución; se incorpora la entidad legal del banco puente
- 🎯 Diciembre 2026: La Corporación de Resolución Bancaria publica los primeros planes de resolución para los 11 bancos en problemas
- 🎯 Enero 2027: Firmas auditoras internacionales (EY, KPMG, Deloitte) inician las Revisión de Calidad de Activos (AQR) de los 11 bancos
- 🎯 Marzo 2027: Primeras acciones de resolución bajo el nuevo marco, donde los hallazgos de la AQR requieran intervención
- 🎯 Diciembre 2027: Fecha objetivo para completar la resolución de los 11 bancos en problemas — ya sea mediante fusión, reestructuración, transferencia a banco puente o liquidación
🌏 Las Apuestas Estratégicas
Para Bangladés, la limpieza del sector bancario no es una opción. Con la graduación como País de Menor Desarrollo (LDC) prevista para noviembre de 2026 y el firme avance hacia el estatus de país de ingresos medios, el costo de un sistema bancario débil se vuelve más evidente: los bancos extranjeros se muestran reacios a ampliar líneas de correspondencia, los inversores en Inversión Extranjera Directa (IED) exigen diligencias financieras que señalan riesgos sistémicos, y las aseguradoras de crédito a la exportación cobran primas proporcionales al estrés del sistema bancario. La carga de los préstamos no productivos (NPL) por valor de 462,000 millones de taka (Tk 4.62 lakh crore), si no se resuelve, seguirá ahogando el crédito al sector privado, deprimirá la inversión y limitará el crecimiento del PIB necesario para absorber los 2.1 millones de nuevos ingresantes al mercado laboral anualmente.
La enmienda es, en esencia, la apuesta de Bangladés por lograr la limpieza del sector bancario en 24 meses —más rápido de lo que la mayoría de los países han logrado resolver crisis comparables. Tailandia tardó 7 años tras la crisis financiera asiática de 1997. España requirió 4 años para la restructuración bancaria de 2012. Estados Unidos, con el respaldo total de la FDIC y el TARP, tomó 5 años para el ciclo de 2008–2013. Bangladés intenta comprimir este ciclo en 24 meses, con recursos fiscales limitados y una transición paralela hacia la graduación como LDC. La enmienda es una condición necesaria, pero no suficiente, para el éxito.
✅ ¿Qué Sigue?
La enmienda será presentada en el Parlamento durante la próxima sesión, iniciando el 25 de agosto de 2026. Se espera su aprobación a mediados de septiembre, dado el consenso multipartidista sobre la reforma del sector bancario. Una vez promulgada, el Banco Central de Bangladés emitirá regulaciones de implementación en un plazo de 60 días, abarcando metodología de *bail-in*, estructura del fondo de resolución, reglas operativas de los bancos puente y mejoras en la protección a los depositantes. Las primeras acciones de resolución bajo el nuevo marco se esperan en el primer trimestre de 2027.
Para los 61 bancos programados de Bangladés, 34 NFIs, 462,000 millones de takas en préstamos no performantes y 130 millones de depositantes, los próximos 24 meses serán un período de disruptión, incertidumbre y —si el marco funciona como está diseñado— eventual recuperación. La aprobación del gabinete de la enmienda es el inicio de ese camino. El destino es un sector bancario que pueda financiar la próxima fase de crecimiento del país sin cargar con el peso muerto de la mala gestión de la última década.
Esta noticia fue publicada originalmente por The Business Standard. Para el informe original completo, visite: https://www.tbsnews.net/economy/banking/cabinet-okays-repeal-section-18a-bank-resolution-act-blocking-former-owners-return
Relacionado en BangladeshExport
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas
✍️ Más de System Administrator