الضغط السياسي والإفلات من العقاب وراء أزمة المصارف في بنغلاديش: قادة الصناعة.
في حديثه خلال مناقشة مركز *ذا ديلي ستار*، أدان الرئيس التنفيذي لبنك *ميوتيول ترست* سيد محبور رحمان، والمدير العام لجامعة *بي آي بي إم* محمد عزاز الإسلام، عملية الاستحواذ على بنك *الإسلامي* عام 2017 بأنها "الخاتمة النهائية" لنظام إدارة قطاع البنوك.
📜؛ كيف خفيت الاستساغة التنظيمية الأزمة
قال سيد محبوبور رحمان، المدير التنفيذي والمدير العام لمصرف ميتشوال ترست بانك: *"انخفضت متطلبات الدفع المقدم، وتوسعت مرونة إعادة الجدولة، وتم تمديد نافذة تصنيف القروض، مما خفي الواقع الصحي للقطاع"*. وأضاف: *"هذا كان أسوأ ما حدث"* بشأن المرونة المحاسبية، مشيرًا إلى أن المستثمرين الدوليين يقيسون المقرضين المحليين وفقًا لمعايير عالمية صارمة.أشار الرئيس والمدير التنفيذي لبنك الثقة المتبادلة إلى أن عام 2017، الذي شهد تطورات مثيرة للجدل حول بنك الإسلامي، كان "الخاتم الأخير" على نظام إدارة قطاع المصارف. تم الاستيلاء على بنك الإسلامي من قبل مجموعة س. Alam في عام 2017، بمساعدة علاقات سياسية مع حكومة حزب.awami الراحل، تلا ذلك منح قروض ذات صلة بالجهات ذات الصلة، مما أدى إلى أكثر من 98,914 كرور تاكا من القروض غير السليمة في البنك وحده.
"كان هناك شعور بأن إذا كان لديك صلة بالحكومة، يمكنك الحصول على المال دون الحاجة إلى سداده بالضرورة"، قال محبوب، مضيفًا أن المدينين المتعمدين غالبًا ما يستمتعون بالاحترام الاجتماعي و"العلاج الخاص" بدلاً من مواجهة أي استigma اجتماعي أو قانوني. أصبحت ثقافة التخلف عن السداد عادية، حيث يتحركون بحرية في دوائر اجتماعية رفيعة المستوى رغم أنهم مدينون بألاف الكروور للبنوك، وقد حدد الاقتصاديون هذا الأمر بأنه أحد أعماق المشاكل الهيكلية في ثقافة الائتمان في بنغلاديش.
🔍 الاحتيال في تقييم الضمانات والتأخيرات القضائية
تزداد المشكلة تعقيدًا بسبب ارتفاع تقييم الضمانات والمدة الطويلة للمحاكمات. مشيرًا إلى القروض المرتبطة بمجموعة S Alam، قال محبوب إن الأصول الأساسية غالبًا ما تكون بعيدة عن قيمة القروض، مما يجعل استردادها مستحيلًا. الفجوة بين التعرض للقرض وتغطية الأصول تعني أن حتى إذا نجحت البنوك في متابعة الاسترداد عبر المحاكم، فإن الأرباح لن تكون كافية لتغطية المدخرين والمصارف ككل.
"بالإضافة إلى ذلك، مع أكثر من 100,000 حالة استرداد قرض معلقة، قد يستغرق الحصول على حكم قضائي وتطبيقها تقريبًا عقدًا من الزمن"، قال محبوب. يؤدي تراكم القضايا القضائية إلى إبطال آلية الاسترداد القانونية فعليًا — يمكن للمدينين تأجيل التنفيذ بشكل غير محدود عبر الاستئنافات والنقلات والتحركات الإجرائية، مع العلم أن البنوك التي تحمل القروض تواجه قيودًا في الوقت والموارد في متابعة القضايا إلى الانتهاء.
- 📉 إجمالي القروض غير المضمونة (NPLs): 606 مليار تاكا (32.78% من إجمالي القروض)
- 📄 حالات القروض غير المستردة المعلقة: أكثر من 100 ألف حالة
- ⏳ متوسط وقت إصدار الأحكام القضائية: حوالي 10 سنوات
- 🏦 الاستيلاء على بنك إسلامي في 2017: "الخاتمة النهائية"
- 😈 المدينون المتعمدون: يستمتعون بالاحترام الاجتماعي، ولا يوجد أي عار قانوني
- 🏢 مجموعة س. ألام: غالبًا ما تتجاوز قيمة القروض قيمة الأصول الأساسية
😈 البنوك نفسها مشارك في ذلك
أقر محبوب أن البنوك نفسها أيضًا مشارك في ذلك. حيث أن الإقراض الجريء وسط تنافس غير صحي بين البنوك، سمح للمقترضين الشركات بتحمل ديون مفرطة، حيث يتم تحويل الأموال غالبًا إلى أصول غير منتجة مثل الأراضي. تم إنشاء مخاطر التركيز هذه من خلال ممارسة البنوك التنافس على قرض نفس المجموعات الشركات الكبيرة — غالبًا دون تقييم ائتماني مستقل — والتي ظهرت لاحقًا على شكل إفلاسات متعددة بين عدة قرضاء في نفس الوقت.
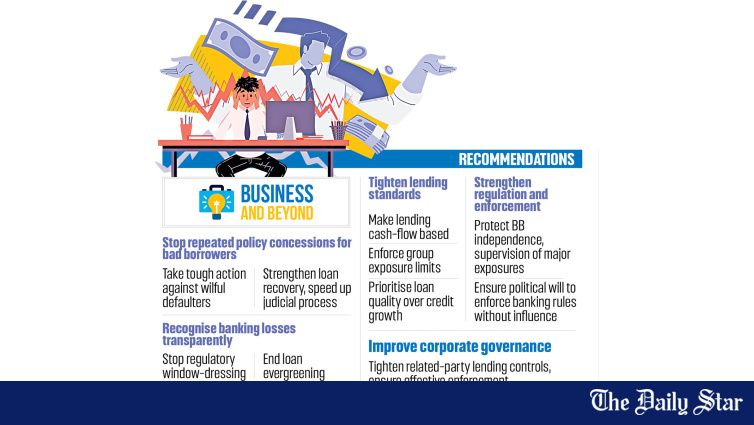
خلال المناقشة، انتقد الدكتور مد عزاز الإسلام، مدير عام معهد إدارة البنوك في بنغلاديش (BIBM)، التدخل التنظيمي المفرط في معدلات الفائدة ومتطلبات الإقراض، ووصف البيئة بأنها "ضغط مالي". ودعا المقدمين التجاريين إلى إنهاء ممارسة "تجديد" الديون السيئة وإجراء قرارات الإقراض بناءً على التدفقات النقدية القابلة للتحقق بدلاً من سمعة الشركة أو الضمانات المبالغ فيها.
"نحن بحاجة إلى الاعتراف بالخسائر بصراحة"، قال مدير عام معهد إدارة البنوك، ونذر أن مدى حجم الضرر الذي لحق بالقطاع المصرفي لا يزال غير مؤكد. حيث يدعو هذا النداء إلى الاعتراف الصريح بالخسائر تحديًا لممارسة طويلة الأمد لإعادة جدولة الديون، وتعديلها، وتجديدها، والتي سمحت للبنوك بتقديم نسب أقل من القروض غير المضمونة (NPLs) بينما استمرت جودة الأصول الأساسية في التدهور.
💰 قروض التدفق النقدي مقابل قروض الضمان
أكد أن القروض يجب أن تستند إلى التدفق النقدي بدلاً من الاعتماد فقط على الضمانات أو الضمانات الشركاتية أو سمعة ومكانة المقترضين. وقال مد عزاز الإسلام: "يجب على البنوك تقديم القروض بناءً على تدفق نقدي المقترض، وليس بناءً على سمعة أو مكانة أو ضمانات فقط". ستمثل هذه التحول من قروض الضمان إلى قروض التدفق النقدي تحولًا بنيويًا في ثقافة الائتمان في بنغلاديش — وهو تحول يتوافق مع أفضل الممارسات الدولية، لكنه يتطلب تحسينات كبيرة في قدرات تقييم الائتمان لدى البنوك.
ذكر الصعوبات التي واجهتها مجموعة سيتي، قائلاً إن شركة ناجحة قد تواجه مشاكل خطيرة إذا تدهورت الظروف التشغيلية الأساسية. وقال: "إذا كان المصنع ينقصه الغاز أو الكهرباء، فإن تقديم المزيد من القروض لشراء آلات لا يحل المشكلة الأساسية". "بدون تدفق نقدي كافٍ، قد لا يتمكن المقترض في النهاية من سداد الديون". هذه الملاحظة تبرز مشكلة بنيوية حادة: إن العديد من القروض غير السداد في بنغلاديش تعكس قيودًا اقتصادية كبيرة — نقص الغاز، أزمات الطاقة، الطلب الضعيف — بدلاً من سوء سلوك المقترضين فقط.
🤝 برنامج الإصلاح: حدود التعرض للمجموعات وحسابات مجالس الإدارة
دعا عزاز الإسلام أيضًا إلى تعزيز تطبيق حدود التعرض للمجموعات، قائلاً إن حتى مجموعة شركات قوية قد تفشل. وقال إن البنوك يجب أن تقوي أيضًا السيطرة على قروض الأطراف ذات الصلة، بينما يجب أن تُحاسَب مجالس إدارة البنوك على القرارات الرئيسية المتعلقة بالاقتراض. وقال: "لا يمكن لمجالس الإدارة أن تخدم مصالح مساهم أو مجموعة أعمال معينة فقط".
دعت إلى الكشف عن التناقضات في المصالح، تسجيل قرارات مجلس الإدارة بشكل صحيح، ومراجعة ما بعد الوفاة للقرارات الكبرى في القروض — إصلاحات في الإدارة التي ستقرب مجالس البنوك في بنغلاديش عن أفضل الممارسات الدولية فيما يتعلق بالالتزام الواجب والمسؤولية الإدارية. إذا تم تنفيذ برنامج الإصلاح هذا، فسيتمثل في أكبر تحديث في إدارة قطاع البنوك في بنغلاديش منذ آخر تعديل لقانون شركة البنك.
💡 ما الذي ينتظر قطاع البنوك
لاقتصاد بنغلاديش بشكل عام، تبلورت المناقشات في مركز "الدايلي ستار" حول الخيارات الهيكلية التي تواجهها قطاع البنوك. مع اقتراب بنغلاديش من التخرج من قائمة الدول النامية في نوفمبر 2026، وتضييق المزايا التجارية، تعتمد قدرة البلاد على تمويل التجارة والبنية التحتية وتوسيع القدرة الصناعية على نظام بنكي قادر على توزيع الائتمان بكفاءة. لا يمكن لقطاع محمل بديون غير مستحقة بقيمة 6 لاخم كرور تاكا — معظمها غير قابل للاسترداد فعليًا — أن يلعب هذا الدور.
الطريق الأمامي يتطلب ثلاثة تغييرات هيكلية: الاعتراف الصريح بالخسائر لإزالة الديون الزومبي من النظام؛ استبدال القروض القائمة على الضمانات بتقييم الائتمان القائم على التدفق النقدي؛ وإصلاحات في الإدارة التي تجعل مجالس البنوك مسؤولة عن قرارات القروض. كل هذه التغييرات بسيطة من الناحية الفنية ولكن صعبة سياسيًا — تتطلب مواجهة المدينين والموظفين السياسيين الذين استفادوا من النظام الحالي منذ عقود.
سيركز الحكومة المؤقتة على دفع هذه الإصلاحات، مع دعم البنك المركزي في التنفيذ، سيعرف ما إذا كان يمكن إعادة هيكلة قطاع البنوك في بنغلاديش قبل التخرج من قائمة الدول النامية — أو إذا سيعمق الأزمة أكثر مع ظهور المزيد من الخسائر المخفية. تشير المناقشة الصريحة في مركز "الدايلي ستار" إلى أن المتخصصين في الصناعة الآن يدركون عمق المشكلة؛ السؤال هو ما إذا كان هناك إرادة سياسية لتحويل هذا الاعتراف إلى عمل.
نُشر هذا الخبر في الأصل بواسطة The Daily Star. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.thedailystar.net/business/economy/news/political-influence-broke-the-banks-4269911
ذات صلة على BangladeshExport
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة