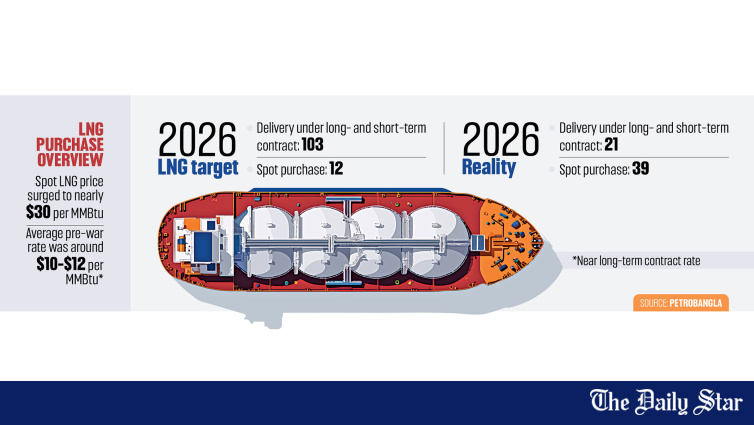
الأسعار الحالية لغاز الطبيعي المسال في بنغلاديش تقترب من 30 دولارًا أمريكيًا، وهي ثلاث مرات أعلى من أسعار ما قبل الحرب.
الكمية من Vitol بسعر 29.795 دولارًا أمريكيًا لكل مليون وحدة حرارية (MMBtu)، بينما TotalEnergies بسعر 28.95 دولارًا أمريكيًا لكل مليون وحدة حرارية (MMBtu)، وتمت الموافقة عليهما من قبل مجلس الوزراء، بينما الشحنات من DPM من داراب وMind Mingle بسعر 17-19 دولارًا أمريكيًا لكل مليون وحدة حرارية (MMBtu)، مع مخاوف بشأن التوصيل.
📈 مسار أسعار الغاز الطبيعي المسال حتى عام 2026
تعتبر هذه الشراءات الأخيرة زيادة أخرى في تكلفة استيراد الغاز الطبيعي المسال في بنغلاديش، والتي كانت قد أكثر من الضعف عن المستوى السابق للحرب بين الولايات المتحدة وإسرائيل وإيران. تم الموافقة على شحنة من شركة بي بي (BP) التي مقرها سنغافورة بتاريخ سبتمبر 4-5 بسعر $21.778 دولار لكل MMBtu، متبوعة بشحنات سبتمبر من بوسكو إنترناشونال (Posco International) وتوتال إنرجيز بسعر $24.625 و$24.25 دولار لكل MMBtu على التوالي. ارتفعت الشراءات الطارئة لاحقًا إلى $26.67 دولار لكل MMBtu من فيتول و$27.54 دولار لكل MMBtu من أرامكو تراديينغ قبل أن تتجاوز شحنة من بي بي في سنغافورة $28 دولارًا في الشهر الماضي. الآن، دفعت الشراء الأخير من فيتول السعر إلى مستوى قريب من $30 دولار لكل MMBtu.
تظهر منحنى أسعار $21.78 → $24.25 → $26.67 → $28+ → $29.80 ارتفاع ضغط التكاليف الذي واجهته بنغلاديش خلال شهرَي أغسطس وسبتمبر 2026. حيث تم استيراد كل شحنة جديدة بسعر أعلى من السابقة، مما يعكس تضييق السوق العالمية للغاز الطبيعي المسال (LNG) وضعف موقع مفاوضات بنغلاديش كشريك مشتري ملزم دون خيارات إمداد بديلة كافية.
- 📦 سعر شحنة Vitol Asia: $29.795 دولار/MMBtu
- 📦 سعر شحنة TotalEnergies: $28.95 دولار/MMBtu
- 📦 سعر LNG قبل الحرب: $10-$12 دولار/MMBtu
- 📦 تكلفة لكل شحنة (3.36 مليون MMBtu): Tk 1,200-1,230 كرور تاكا
- 📦 شحنات DPM (Darab Inc): $17 دولار/MMBtu
- 📦 شحنات DPM (Mind Mingle LLC): $19 دولار/MMBtu
- 📊 تأثير تخفيضات دعم LNG بسبب حرب إيران (FY26): Tk 10,600 crore
- 📊 شحنات أغسطس المعتمدة من DPM: 22 شحنة (14 + 8 طوارئ)
- 📊 شحنات أغسطس المتأخرة أو المفقودة: 8+ شحنة
- 📊 إمدادات الغاز قبل الأزمة: ~2,550 مليون قدم مكعب يوميًا
- 📊 إمدادات الغاز الحالية: ~2,300 مليون قدم مكعب يوميًا (تستعيد نفسها)
📌 أسباب ارتفاع أسعار السوق الفورية
أدى ارتفاع أسعار الغاز الطبيعي المسال (LNG) إلى زيادة الطلب على إمدادات الغاز المتضررة بسبب الحرب في الشرق الأوسط وإلغاء تسليمات طويلة الأمد من قطر، أكبر مزود لغاز بنغلاديش. مع نقص الإمدادات الملتزمة، اضطر Petrobangla إلى الاعتماد بشكل أكبر على السوق الفورية المتقلبة. ويعد الإشارة إلى إلغاء تسليمات قطر ذات أهمية استراتيجية — حيث كانت قطر أكبر مزود لغاز بنغلاديش على المدى الطويل بموجب اتفاقية شراء وبيع (SPA) لمدة 10 سنوات توقيعها في 2017. إذا استمرت الإلغاءات، ستحتاج بنغلاديش إما إلى مفاوضة اتفاق إمداد طويل الأمد جديد أو قبول التعرض المستمر للتباين في أسعار السوق الفورية.
تضيف فواتير الغاز الطبيعي المسال المضخمة إلى تكلفة الحفاظ على شبكة الغاز في البلاد قيد التشغيل. لقد أدت حرب إيران بالفعل إلى زيادة حادة في متطلبات دعم الغاز الطبيعي المسال في البلاد، حيث تقدر بتروبانجلا أن الصراع أضاف Tk 10,600 crore إلى العبء في السنة المالية 2025-26. يمثل عبء دعم حرب إيران Tk 10,600 crore تكلفة مالية كبيرة - تعادل تقريبًا 0.25% من الناتج المحلي الإجمالي - يجب استيعابها إما عن طريق زيادة مخصصات الميزانية لدعم الطاقة أو من خلال تعديلات في تعريفة الغاز المحلية ستؤثر على تكاليف الإنتاج الصناعي وتضخم الأسعار بالنسبة للمستهلكين.
💰 طريقة الشراء المباشر: أسعار أقل لكن مخاوف بشأن التسليم
ومع ذلك، فإن السعر ليس سوى جزء من المشكلة. كانت بنغلاديش تواجه أيضًا صعوبات في تأمين شحنات الغاز في الوقت المحدد. وفي الاجتماع نفسه يوم الأحد، وافقت الحكومة على أربع شحنات أخرى من الغاز الطبيعي المسال من خلال طريقة الشراء المباشر (DPM) بأسعار أقل بكثير. اثنتان منها تخصان شركة داراب الموجودة في الولايات المتحدة بسعر $17 لكل مليون وحدة حرارية بريطانية، واثنتان من ميند مينجل إل إل سي بسعر $19. تأتي المشتريات الأرخص نسبيًا على الرغم من مشاكل التسليم الخطيرة في الجولة السابقة من الشراء المباشر.
في أغسطس، وافقت الحكومة على 22 شحنة من الغاز الطبيعي المسال في جولتين دون طرح مناقصة. تمت الموافقة على أربعة شحنات في الجولة اللاحقة، مع شحنتين لكل من سبع شركات، بينما تمت الموافقة على ثماني شحنات أخرى في وقت سابق في إطار عمليات الشراء المباشر في حالات الطوارئ. وفقًا للمسؤولين المشاركين في واردات الغاز الطبيعي المسال، لم تصل ما لا يقل عن ثماني شحنات مجدولة لشهر أغسطس في الوقت المحدد. أدت الشحنات المتأخرة إلى تفاقم نقص الغاز وأجبرت بتروبانجلا على العودة إلى عمليات الشراء الفورية في حالات الطوارئ في الوقت الذي كانت فيه أسعار الغاز الطبيعي المسال الدولية ترتفع بشكل حاد.
⚠ إيقاف تشغيل وحدة FSRU في Excelerate
أصبح الاضطراب شديدًا لدرجة أن فلواتينج ستوريج يونيت الخاصة بشركة Excelerate Energy توقفت عن إعادة تحويل الغاز الطبيعي المسال إلى حالة غازية في 19 أغسطس بسبب عدم وجود غاز مخزن ، على الرغم من أن الطرفية كانت جاهزة من الناحية الفنية لاستئناف العمليات. ولم يكن من المتوقع وصول الشحنة التالية حتى 23 أغسطس. وقال مسؤولون في شركة Petrobangla وشركة Rupantarita Prakritik Gas المحدودة إن شحنات DPM المفقودة كانت سببًا رئيسيًا في عدم إمكانية استعادة إمدادات الغاز الطبيعي المسال حتى بعد عودة الطرفيات إلى التشغيل بعد إصلاح عطل فني.
إيقاف تشغيل Excelerate - الذي لم يكن بسبب فشل فني ولكن بسبب عدم وجود غاز مخزن - يمثل فشلًا هيكليًا في سلسلة التوريد بدلاً من فشل البنية التحتية. كانت الطرفية قادرة من الناحية الفنية على إعادة تحويل الغاز الطبيعي المسال إلى حالة غازية ، لكن لم يكن هناك غاز مخزن لإعادة تحويله. هذا التمييز مهم لأنه يحدد سلسلة الشراء والخدمات اللوجستية ، وليس البنية التحتية لـ FSRU ، باعتبارها القيد الملزم على إمدادات الغاز في بنغلاديش.
📜 DPM مقابل Spot: فجوة السعر ومخاوف الموثوقية
لجأت الحكومة إلى الشراء المباشر على أساس أنها يمكن أن تأمن الغاز الطبيعي المسال بشكل أسرع وبأسعار أقل خلال حالة طوارئ الإمداد. تشمل الموافقات الأخيرة مرة أخرى شركات تجارية أمريكية غير معروفة نسبيًا. لم يكن لدى شركة Darab Inc ولا Mind Mingle LLC سجلًا موثقًا علنًا لتوريد شحنات الغاز الطبيعي المسال إلى بنغلاديش أو سجلًا موثقًا دوليًا لتوريد الغاز الطبيعي المسال يمكن أن تتحقق منه The Daily Star بشكل مستقل.
يترك ذلك فرقًا لافتًا في الأسعار بين طريقتي الشراء. تكلف شحنات DPM الأخيرة $17-$19 لكل مليون وحدة حرارية بريطانية، مقارنة بـ $28.95-$29.795 لأحدث عمليات الشراء الفورية. لكن تجربة بنغلاديش الأخيرة أظهرت أن انخفاض السعر المعروض لا يعني بالضرورة أن سيتم توصيل الغاز عند الحاجة إليه. فرق السعر بين DPM والمشتريات الفورية ⟦41⧧-⟦12⧧ لكل مليون وحدة حرارية بريطانية كبير — ولكن إذا فشلت شحنات DPM في الوصول، فإن الفجوة الناتجة يجب أن تُسد بمشتريات فورية باهظة الثمن، في كثير من الأحيان بأسعار أعلى مما كان سيتم دفعه إذا تم الوصول إلى السوق الفورية في وقت سابق.
📊 من المتوقع أن يتم استعادة الإمدادات اليوم
في غضون ذلك، تتوقع بتروبانجلا أن تتحسن الإمدادات من اليوم حيث تم بالفعل تأمين متطلبات أيلول لغاز الطاقة. وفقًا لخطة الشركة للإمدادات، من المتوقع أن يرتفع إجمالي توافر الغاز إلى حوالي 2,550 مليون قدم مكعّب يوميًا (mmcfd)، أي ما يقرب من المستوى الذي كان عليه قبل 21 يوليو، عندما أدى تعطل في محطة غاز الطاقة إلى دفع الإمدادات الإجمالية إلى أقل من 2,100 mmcfd. وقد ارتفعت الإمدادات إلى حوالي 2,300 mmcfd منذ منتصف أغسطس، ومن المتوقع أن ترتفع بمقدار 200-250 mmcfd أخرى، وفقًا للمسؤولين.
هدف 2,550 mmcfd - قريب من مستوى ما قبل الأزمة - سيمثل انتعاشًا مهمًا إذا تم تحقيقه. ومع ذلك، يعتمد الانتعاش على وصول شحنات أيلول المتعاقد عليها (بما في ذلك مشتريات غاز الطاقة الفورية بأسعار مرتفعة من Vitol و TotalEnergies) واستمرار تشغيل Excelerate FSRU، التي تعرضت لاضطرابات مؤخرًا. أي تأخير في أي من العنصرين سيجبر بتروبانجلا على العودة إلى الشراء الفوري للطوارئ بأسعار قد تتجاوز ⟦42⧧ لكل مليون وحدة حرارية بريطانية.
🌍 آثار استراتيجية على أمن الطاقة لبنغلاديش
في إطار استراتيجية أمن الطاقة الأوسع لبنغلاديش، يحمل ارتفاع أسعار الغاز الطبيعي المسال (LNG) عدة Implications استراتيجية. أولاً، زيادة الاعتماد على LNG في السوق العاجلة بأسعار بين $25 و30 دولارًا لكل مليون وحدة حرارية بريطانية (MMBtu) تجعل فاتورة استيراد الطاقة لبنغلاديش عرضة بشكل بنيوي للتباين في سوق LNG العالمية. يخطط الحكومة مؤخرًا لإضافة وحدة ثالثة لتخزين الغاز الطبيعي المسال (FSRU) قبل عام 2028 وإجراء حفر ل300 بئر غاز في مرحلتين؛ فإذا تنفذ هذه الخطط بنجاح، ستقلل من هذا الاعتماد — لكن تأثيرها الإيجابي الحقيقي سيستغرق 18-36 شهرًا.
ثانيًا، سجل عمليات الشراء من خلال المسار الخاص بالوزير الأول (DPM) — حيث فقدت ثمانية شحنات في أغسطس — يبرز الحاجة إلى إجراء تحقيق أكثر قوة في الموردين وتطبيق عقوبات عقودية على عدم التسليم. بدون هذه الضمانات، تختفي ميزة التكلفة الظاهرية لمسار DPM عندما يفشل الشحنات في الوصول، مما يجعل الشراء الطارئ في السوق العاجلة بأسعار مبالغ فيها ضروريًا.
ثالثًا، تعليق تسليم الغاز الطبيعي المسال من قطر يمثل انقطاعًا بنيويًا في اتفاقيات الإمداد طويلة الأجل لبنغلاديش، وسيحتاج هذا الأمر إلى معالجة إما من خلال إعادة التفاوض مع قطر أو التفاوض على اتفاقيات شراء طويلة الأجل (SPAs) بديلة مع موردين آخرين مثل أستراليا والولايات المتحدة والموزمبيق وتنزانيا. ستظهر الأشهر القادمة ما إذا كان بإمكان بنغلاديش إعادة بناء محفظتها الاستراتيجية للإمداد طويل الأجل لغاز LNG — أم أن البلاد ستظل عرضة بشكل بنيوي للتباين في السوق العاجلة، سواء خلال أو بعد تخرجه من قائمة الدول النامية الأقل نموًا (LDC) في نوفمبر 2026.
نُشر هذا الخبر في الأصل بواسطة The Daily Star. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://www.thedailystar.net/business/economy/news/bangladesh-spot-lng-nears-30-three-times-pre-war-rates-4272961
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة