孟加拉国在仅1.5个月内就耗尽了近43%的年度天然气补贴:费斯报告。
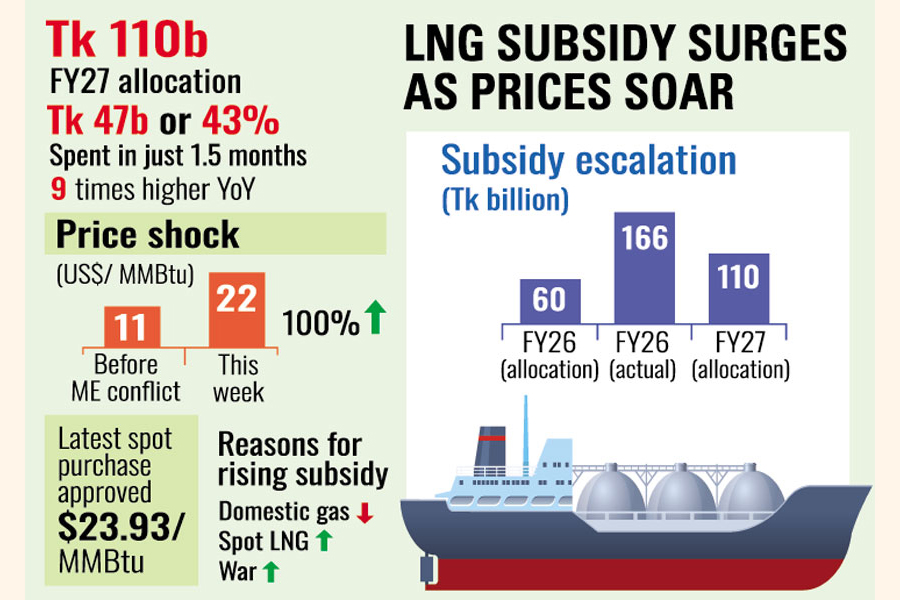
达卡,2026年8月19日 —— 孟加拉国在2027财年仅一个半月内就已拨付了近43%的年度液化天然气(LNG)补贴款项 —— 截至8月中旬,已支出470亿塔卡(110亿塔卡的拨款中的一半),原因是全球LNG价格因中东战争引发的供应链中断而飙升。这笔支出比上一财年同期支出50亿塔卡高出九倍多 —— 这一惊人增长表明年度LNG补贴预算将在年底前提前用尽,这需要追加拨款或大幅削减补贴规模。
数据一览
- 1100亿塔卡 —— 年度LNG补贴拨款
- 470亿塔卡 —— 截至8月中旬已支出(1.5个月)
- 42.73% —— 在1.5个月内支出占年度拨款的比例
- 9倍增长 —— 较年度同期50亿塔卡
- 600亿塔卡 —— 年度预算拨款(原计划)
- 1660亿塔卡 —— 年度实际支出(超出预算2.77倍)
- 每百万英热单位22美元 —— 本周现货LNG价格
- 每百万英热单位23.93美元 —— 内阁批准的LNG货运价格
- 约2倍增长 —— 现货LNG价格较战前水平
作为警示先例
从年度实际支出情况来看,年度LNG补贴轨迹更加令人担忧 —— 实际支出本身就远超原定预算:
- 💰 原预算:600亿塔卡
- 💰 实际支出:1660亿塔卡(超出预算2.77倍)
- 💰 原预算:1100亿塔卡(从的600亿塔卡上调)
- 💰 实际预测:“将大幅超过去年支出”(据能源部高级官员称)
若延续2.77倍超支模式,液化天然气补贴总支出可能达到3050亿塔卡——约相当于政府收入目标的5%。即便超支幅度更为温和,仅液化天然气补贴一项就可能消耗预算中2000亿塔卡以上——这将形成财政缺口,需要通过增加借款、追加预算拨款或大幅削减其他发展支出来填补。
地缘政治驱动因素:中东冲突
导致补贴超支的液化天然气价格飙升,与美国和以色列对伊朗的战争直接相关。该战争扰乱了中东关键的液化天然气运输路线,迫使部分天然气生产暂停。其具体影响包括:
- 封锁中东液化天然气航线——特别是通过霍尔木兹海峡,该海峡处理了全球约20%的液化天然气运输量
- 暂停天然气生产——部分受冲突影响的伊朗设施
- 现货液化天然气价格接近22美元/百万英热单位——几乎是战前水平的两倍
- 内阁批准以23.93美元/百万英热单位的价格采购货物——于2026年8月19日由政府采购委员会批准
- 长期供应商供应中断——迫使孟加拉国以高价从现货市场采购更多货物
这场战争引发的价格飙升对孟加拉国来说尤为不利,因为该国将其液化天然气进口组合构建在长期合同(与卡塔尔、阿曼等国)和现货市场采购的组合之上。当长期供应商违约不履行供应承诺时——正如近几个月来发生的情况——孟加拉国被迫进入现货市场,而目前现货价格处于多年高位。政府采购委员会批准以23.93美元/百万英热单位的价格购买一批现货货物,比本已高企的22美元/百万英热单位现货基准价高出约9%——这一溢价反映了孟加拉国采购的紧迫性以及供应商在面对陷入困境的买家时所掌握的议价能力
内阁委员会批准:一批货物以23.93美元/百万英热单位的价格采购
2026年8月19日星期三,在财政部长阿米尔·霍斯鲁·马哈茂德·乔杜里主持下,政府采购委员会批准了一项提案,即从现货市场购买一批液化天然气,每百万英热单位价格为23.93美元。此举反映了以下情况:
- 🚧 严重的供应短缺——迫使孟加拉国不得不接受现货货物的溢价价格
- $23.93/百万英热单位——比22美元的现货基准价高出约9%,显示出供应商的溢价
- 财政部长监督——由财政部长霍斯鲁亲自主持的内阁委员会会议,表明政府的高度重视
- 依赖现货市场——长期合同供应已经枯竭,迫使孟加拉国不得不进行现货采购
尽管价格明显偏高,但内阁委员会还是以$23.93/百万英热单位的价格批准了这批货物。这表明,如果政府想让工厂继续运转、发电厂保持发电以及确保家庭燃气供应,别无选择,只能支付当前市场价格。否则——拒绝支付溢价价格并接受燃气供应中断——将带来更具破坏性的经济后果,正如纳尔辛迪纺织厂关闭所表明的那样。
电力行业补贴:一个不同的故事
有趣的是,与2021年同期相比,2022年1月至3月这一个半月期间,电力行业补贴的支付金额几乎保持不变。这表明液化天然气补贴的超支并非由发电量增加驱动,而是由相同进口量的液化天然气价格上涨所致。这种区分很重要,因为它指出了问题的根源在于价格波动,而非产量增长。这意味着唯一可持续的解决方案要么是减少对液化天然气进口的依赖,要么是合理调整补贴框架,以便更有效地应对价格波动。
孟加拉国消费者协会能源顾问:液化天然气是“可怕且自我毁灭的”
孟加拉国消费者协会(CAB)能源顾问M·沙姆苏尔·阿拉姆教授在接受《金融快报》采访时对该国能源战略进行了尖锐批评:
- “经济承受着巨大压力”——而能源安全正处于“垂死挣扎”阶段
- 液化天然气“不是支持长期能源安全的能源来源”——在孟加拉国这样的国家
- 在国内天然气开采停滞的情况下进口液化天然气是“可怕且自我毁灭的”
- 建议的解决方案——应推进国内煤炭和天然气开采以确保能源安全
阿拉姆将液化天然气进口描述为“可怕且自我毁灭的”,这一批评来自一位备受尊敬的消费者权益倡导者,十分引人注目。这一观点也反映了孟加拉国能源分析师越来越担忧,该国对液化天然气的依赖日益增加,使其在面对全球价格波动和供应中断时存在结构性脆弱性。他呼吁开采国内煤炭和天然气,这与孟加拉国能源繁荣论坛等国内能源政策倡导者的建议不谋而合。不过,这些建议面临着巨大的环境和政治阻力
对孟加拉国能源和财政政策的战略影响
在1.5个月内支付43%的液化天然气补贴,引发了孟加拉国能源和财政政策的若干战略影响:
- 财政压力——仅LNG补贴一项就可能消耗42亿塔卡预算,造成财政缺口
- 补贴合理化——政府可能需要提高工业和商业用户的燃气费,转嫁部分涨价压力
- 工业影响——燃气费上涨将进一步挤压本已受能源短缺困扰的工业利润空间
- LNG进口组合评估——孟加拉国需多元化LNG供应商基础,重新谈判长期合同条款
- 国内气田投资——加快国内勘探开发是唯一长期结构性解决方案
- 可再生能源加速发展——屋顶光伏(每千瓦潜在装机1768兆瓦)和农业光伏(Chuadanga试点项目)需快速推广
- 套期保值工具——孟加拉国可通过期货合约开展LNG价格套期保值以管控价格波动
对财政部长阿米尔·霍斯鲁·马哈茂德·乔杜里而言,LNG补贴超支直接构成财政政策挑战——政府必须要么为补贴缺口寻找补充资金,要么接受影响工业生产的供气中断。这两种选择都将带来重大经济成本,且可能需要总理办公室的政治支持。内阁委员会批准每百万英热23.93美元的货运价格表明,政治层面暂时接受了价格转嫁逻辑——但随着补贴持续超支,考量或将转向提高费率或抑制需求。
🌐 全局观:孟加拉国能源战略的十字路口
液化天然气(LNG)补贴危机使孟加拉国在能源战略上走到了一个关键的十字路口。在过去十年间,该国一直致力于建设LNG进口基础设施(浮式储存与再气化装置、陆上再气化设施、管道网络),基于这样一种假设:随着国内天然气产量下降,LNG将成为一种可靠且经济实惠的过渡燃料。然而,中东战争引发的价格飙升暴露了这一假设的脆弱性——LNG不再经济实惠,供应也不再可靠,已不再能为该国的工业和发电战略提供可持续的基础。
其他替代路径虽广为人知,但在政治和经济层面都极具挑战性:
- 大规模可再生能源——屋顶太阳能、农业光伏、公用事业级太阳能、海上风电——需要大量投资,但能提供长期的价格稳定性
- 国内煤炭开采——普尔巴里和巴拉普库里亚煤炭储备可支持国内燃煤发电,但面临重大环境阻力
- 国内天然气勘探——加快陆上和海上勘探以扭转产量下滑趋势
- 区域能源合作——包括从缅甸、尼泊尔或不丹进口管道天然气
- 能效提升——通过工业效率提升降低整体能源需求
- LNG组合多元化——与多元化供应商签订更多长期合同,降低现货市场风险
对于塔里克·拉赫曼总理领导的孟加拉国民族主义党政府而言,LNG补贴危机既是财政挑战,也是战略机遇——这是一个从依赖进口转向国内资源动员和大规模推广可再生能源的根本性转变的机会。政府能否抓住这一机遇——尽管转向LNG替代品需要付出政治和经济代价——将成为未来几年能源和经济政策的决定性考验之一。仅今年上半年1.5个月内就花费470亿塔卡的巨额资金,充分说明了问题的严重性——这也是一个清晰的警示:若不进行结构性改革,随着全球LNG价格居高不下且孟加拉国国内天然气产量持续下滑,财政负担只会日益加重。
本新闻最初由 The Financial Express. 完整原文报道请访问: https://thefinancialexpress.com.bd/economy/nearly-43pc-of-annual-lng-subsidy-spent-in-just-15-months
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。
📰 相关报道



