USDA:2026-27年度孟加拉国小麦进口量或将下降11%
美国农业部预计小麦进口量将从去年创纪录的740万吨下降至660万吨,主要是由于全球价格上涨和私营部门大量库存。
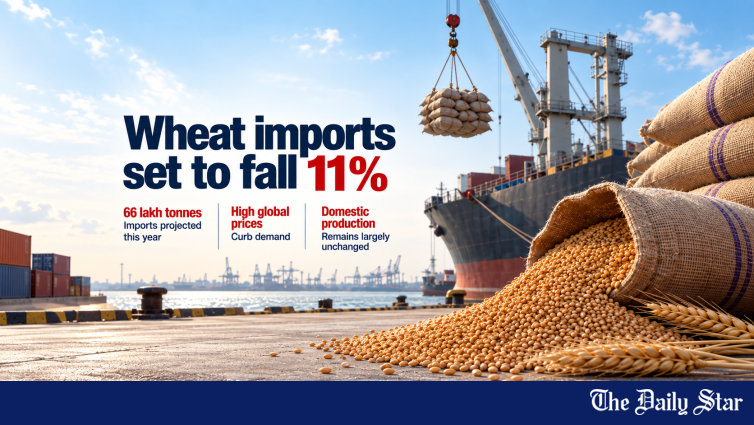
孟加拉国2026-27年度小麦进口量预计将下降11%,原因是全球价格上涨以及前一年创纪录采购的大量库存抑制了新进口需求。美国农业部(USDA)近期发布的孟加拉国报告中提出的这一预测,凸显了该国对全球粮食市场波动的结构性脆弱性,以及国际价格、国内库存和进口动态之间复杂的相互作用关系。
孟加拉国80%以上的小麦类食品需求依赖进口。根据美国农业部的报告,该国上一个营销年度进口了740万公吨小麦。小麦营销年度为7月至6月。预计11%的降幅将使2026-27年度进口量降至约660万公吨——尽管仍远高于历史平均水平,但较创纪录的水平已有明显回落。
黑海地区供应中断引发价格波动
美国农业部指出,俄罗斯和乌克兰粮食运输中断导致黑海地区出口供应减少,使得严重依赖进口的国家面临更难预测的全球供应和贸易流情况。自7月以来,美国小麦出口价格每吨上涨26美元。硬红冬小麦8月份价格达到每吨321美元(约合39,500塔卡),部分原因在于供应中断加剧了市场波动。
报告称:“由于孟加拉国小麦进口市场对价格高度敏感,更高的全球价格预计将抑制进口需求。” 这种价格敏感性反映了孟加拉国小麦进口市场的结构特点,即由私营面粉厂和贸易商主导,他们必须将全球价格变动传导至国内消费者,而消费者的可负担性约束决定了在不严重破坏需求的情况下可收取的最高价格。
- 📊 进口量:740万吨(创历史新高)
- 📊 预测进口量:660万吨(下降11%)
- 💰 美国硬红小麦价格(8月):321美元/吨(约合39,500塔卡)
- 💰 自7月以来价格上涨:26美元/吨
- 📊 消费预测:780万吨(较此前预估增长4%)
- 📊 本地小麦产量:105万吨(保持不变)
- 📊 进口依存度:小麦需求的80%以上
- 💰 美国小麦谅解备忘录承诺:至2030年每年最多进口70万吨
💰 私营部门库存积累
美国农业部称,去年私营部门进口了大量小麦,总进口量创下历史新高。私营面粉厂和贸易商目前持有大量库存,预计这将减少今年新进口的需求,特别是如果全球价格继续居高不下的话。去年私营部门小麦进口量增长16%,达到近660万吨,而公共部门进口量增长61%,达到75.1万吨。
私营部门去年创纪录的660万吨进口量意味着库存的大量积累。在年度,随着面粉厂用现有库存满足国内消费需求而非以高价进口新小麦,库存将被消耗。这种动态——私营部门的大量库存抑制了新进口需求——短期内对孟加拉国小麦市场来说是健康的,但如果库存消耗速度超出预期或全球价格未能回落,中期则会带来脆弱性。
🤝 美国小麦协会谅解备忘录与公共部门进口
公共部门进口的增长主要得益于政府与美国小麦协会签署谅解备忘录(MoU)后从美国采购。据美国农业部数据,孟加拉国在此期间从美国采购了约74.5万吨小麦。政府承诺在2030年前每年从美国采购至多70万吨小麦,今年已签订约22万吨的采购合同。
与美国小麦协会签署的谅解备忘录标志着孟加拉国小麦采购渠道的战略多元化——传统上,孟加拉国的小麦主要来自黑海地区(俄罗斯、乌克兰),加拿大和澳大利亚的采购量相对较小。承诺在2030年前每年采购至多70万吨小麦,为公共部门小麦进口提供了结构性保障,确保无论黑海地区供应中断,美国小麦都能保持最低限度的进口。这一谅解备忘录也反映了孟加拉国与美国近期签署的《互惠贸易协定》(ART)框架下更广泛的贸易外交举措。
📊 进口下降但消费增长
尽管预计进口量将下降,但美国农业部预测今年小麦消费量为780万吨,比此前预估高出4%。家庭和生产饼干、糖果、面食、面条及烘焙产品的行业对小麦面粉的需求依然旺盛。美国农业部表示:“由于大米价格已维持高位一年有余,许多家庭目前比以往更多地消费小麦面粉。”
替代效应——由于大米价格上涨,家庭从大米转向小麦面粉消费——近年来一直是孟加拉国粮食消费动态的一个反复出现的特征。随着大米价格在2025-26年度期间持续高企,这种替代效应进一步加剧,导致小麦消费量预测上调了4%。这一现象凸显了孟加拉国粮食安全挑战的相互关联性:当一种主食价格高企时,需求就会转向替代品,从而对替代商品的进口需求产生连锁反应。🌿 当地小麦产量停滞不前
美国农业部将当地小麦产量预测维持在105万吨不变。该机构表示,近年来小麦种植面积和产量基本停滞不前。报告称:“尽管国内对小麦和小麦面粉的需求旺盛,但农民对扩大小麦种植规模的兴趣有限。”
在同一拉比季,农民可以从蔬菜和玉米等其他作物中获得更高的收益。这降低了他们将更多土地用于小麦种植的积极性。美国农业部还指出,适合当地种植环境的高产小麦品种供应有限,是制约今年小麦种植面积和产量显著增长的主要因素。这些因素预计将继续限制今年小麦种植面积和产量的显著增长。
孟加拉国当地小麦生产停滞,凸显了通过国内农业减少该国粮食进口依赖的结构性挑战。即便强劲的需求和高企的价格本应释放出市场信号,通常会刺激生产扩张,但由于缺乏适合当地农业生态条件的高产小麦品种,以及其他冬季作物的竞争吸引力,导致小麦种植面积未能增加。若不大幅增加农业研究投入,培育出适应孟加拉国环境的耐热、抗病小麦品种,结构性的进口依赖将持续存在。对孟加拉国粮食安全的战略影响
对于孟加拉国更广泛的粮食安全战略而言,美国农业部(USDA)的预测带来了多重战略影响。首先,该国对小麦的进口依赖度(超过80%)使其在全球供应中断面前存在结构性脆弱性——无论是黑海地区的地缘政治冲突、主要出口国因气候因素导致的歉收,还是巴布-曼德布海峡或霍尔木兹海峡航运路线中断。近期巴布-曼德布海峡危机导致货物绕航,使航运时间延长10-12天,这对小麦进口物流和成本产生了直接影响。
其次,孟加拉国小麦进口市场的价格敏感性对国内消费增长形成了结构性抑制——当全球价格飙升时,进口量会收缩,价格上涨也会转嫁给国内消费者,抑制需求增长。这种动态为管理小麦进口的外汇流出提供了天然的市场机制,但代价是降低了消费者福利。
第三,与美国小麦协会建立的战略合作伙伴关系,为应对黑海地区供应中断提供了结构性对冲措施,确保从地理多元化的来源获得最低限度的小麦供应。双方签署的谅解备忘录承诺将持续至2030年,这为孟加拉国提供了长期的供应保障,与从其他来源进行现货市场采购形成互补。即将到来的营销年度将揭示预测的11%进口量下降是否会如期而至,还是超出预期的消费增长或更快的库存消耗将迫使孟加拉国进口量超出预期。无论如何,80%以上依赖进口的结构性现实将持续存在——这一现实将继续影响孟加拉国的粮食安全战略,直至并超越2026年11月脱离最不发达国家地位的目标。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/news/wheat-imports-likely-fall-11-2026-27-4272111
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。