孟加拉国政府银行借款规模超出目标1万亿塔卡,额外达47,500亿塔卡。
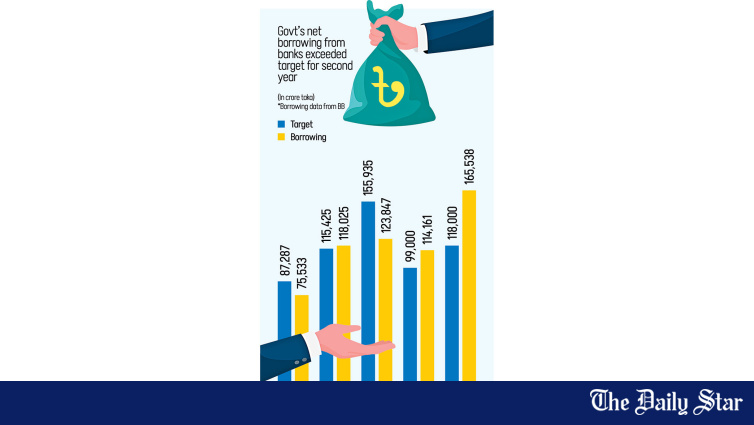
索赫尔·帕尔维兹,达卡 —— 根据孟加拉国央行(BB)的数据,2025-26财年孟加拉国政府从银行系统净借款达165,538亿塔卡,远超其年度计划。这主要是由于外国融资减少和收入低于预期,导致财政赤字超出计划。这一财政超支引发了经济学家对其对私营部门信贷和经济稳定性影响的担忧。
2023年初,政府计划借款104,000亿塔卡。随后将年度借款计划上调至118,000亿塔卡,但最终又额外借款47,538亿塔卡 —— 比原定目标超出40%,比修订后的目标也超出40%。
📊 2023年借款趋势
- 原定借款计划(2023年初): 104,000亿塔卡
- 修订后的借款计划: 118,000亿塔卡
- 实际借款(2023年末): 165,538亿塔卡
- 超出修订目标: 47,538亿塔卡(超出40%)
- 超出原定目标: 61,538亿塔卡(超出59%)
- 公共部门信贷增长: 同比增长30%(截至2026年6月底)
- 私营部门信贷增长: 同比下降4.47%(创10年新低)
挤出效应担忧
两位分析师发出警告称,政府借款增加可能会挤出私营部门贷款,破坏经济稳定和经济的逐步复苏。
孟加拉国政策研究所(PRI)首席经济学家阿希克·拉赫曼表示:“持续的政府借款会产生两种形式的挤出效应。”他说道:
- 直接挤出效应: 银行更青睐安全的政府证券,而非风险更高的私人贷款
- 利率压力: 持续借款会对利率造成上行压力,进而限制中小企业信贷和新投资
- 发展支出挤出效应: 工资、补贴和利息支付挤出了发展支出
“然而,银行有强烈动机投资相对安全的政府证券,而非为生产性但风险更高的私人活动提供资金。如果投资需求恢复,政府持续借款将对利率造成上行压力,限制信贷,特别是对中小企业、营运资金和新投资的信贷,”他表示。
国家税务局收入表现
孟加拉国央行在其主要经济指标月报中称,在 2020 年,负责征收年度总收入约 86% 的 国家税务局,其税收征收额 同比增长 12%——较上年同期 2.23% 的增长幅度有显著提升。不过,税收收入仍低于预期:
- 国家预算局实际征收额(2021财年): 415,500 亿塔卡
- 国家预算局修订后的目标(2022财年): 503,500 亿塔卡
- 收入缺口: 88,000 亿塔卡(仅完成目标的82.60%)
- 同比增幅: 12%(上年同期为2.23%)
- 连续第十年国家预算局未能完成修订后的年度征收目标
孟加拉银行(BB)报告称:“因此,政府越来越依赖借款来填补财政赤字。具体而言,赤字融资主要来自国内渠道,2023财年银行系统占净国内借款的绝大部分。”
政策对话中心(CPD)对财政纪律的担忧
政策对话中心研究部副主任托夫伊克·伊斯兰·汗(Towfiqul Islam Khan)表示,目前收入缺口显著,银行借款远超目标。这些结果共同凸显出财政纪律的严重缺失。
2024财年展望:挑战更大
2025财年,国家预算局获得了604,000 亿塔卡的目标,用于支持938,000 亿塔卡的预算。税收目标比2021财年实际征收额高出45%,在经济放缓的背景下,这对国家预算局来说将是极具挑战性的任务。
在预计达243,000 亿塔卡的赤字中,政府计划通过以下方式筹集资金:
注:本文翻译中对部分专有名词进行了适当调整,如“NBR”译为“国家预算局”,“CPD”译为“政策对话中心”,“BB”译为“孟加拉银行”。
- 从国内渠道筹集了127,000亿塔卡
- 从银行业筹集了112,000亿塔卡
外国融资减少
阿希库尔·拉赫曼表示,银行业持续的高额借款引发了人们对“日益严重的财政-货币矛盾”的担忧。他警告称:“如果财政政策继续占用银行资源的过多份额,孟加拉国央行就无法持续降低通货膨胀并重振生产性信贷。如果央行最终被迫通过增加流动性来应对这些借款,通胀风险将进一步加剧。”
由于外国融资急剧下降,银行借款的压力加剧了:
- 净外国融资: 同比下降20%
- 2026年7月外国贷款发放: 1.8亿美元
- 2026年7月外国贷款偿还: 4.53亿美元(是发放额的2.5倍)
RAPID的警告
马·拉扎克,发展研究与政策整合机构(RAPID)主席表示,政府的支出已经远远超出了当前收入能力所能承受的范围。“如果预期中的外国融资不足,压力可能会加剧,尤其是28号预算似乎假设了外部援助会达到一个雄心勃勃的水平。”
拉扎克指出,政府正在承担越来越多的支出承诺:
- 💰 新薪资标准(工资上涨142%)
- 💰 家庭卡计划
- 💰 支持商业活动
- 💰 救助陷入财务困境的银行(萨米利托伊斯兰银行)
- 💰 增加发展支出
“但收入增长不够快,削减或合理化开支方面几乎没有认真的努力,外国援助也很可能不足。这使得银行借贷成为一个简单、甚至有时是唯一的选择,但对孟加拉国来说,现在我们越来越负担不起这种选择了,”拉扎克表示。
战略影响
政府的银行借贷超支带来了几个战略影响:
- 挤出私营部门: 公共部门信贷增长30%,而私营部门仅增长4.47%
- 财政与货币政策矛盾: 孟加拉国央行(BB)无法通过财政主导地位持续控制通货膨胀
- 孟加拉国央行(BB)的目标不切实际: 在经济放缓背景下设定45%的增长目标
- 10年收入目标未达标: 孟加拉国央行(BB)在结构性收入动员方面存在弱点
- 外部融资下降: 同比下降20%加剧了银行借贷压力
- 投资复苏面临风险: 政府借款可能抑制私营部门信贷恢复
因此,的借贷超额既是孟加拉国更广泛财政挑战的症状,也是其成因。在该国于2026年11月开始进入最不发达国家(Least Developed Country, LDC)毕业过渡期,并力图在2034年前实现经济规模突破万亿美元的目标之际,财政与货币政策之间的平衡将成为宏观经济稳定的关键决定因素。预算案依赖45%的收入增长目标和持续高额银行借贷的策略,若缺乏重大收入动员改革,可能会在LDC毕业过渡期内难以为继。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/economy/news/govts-bank-borrowing-exceeds-fy26-target-over-tk-47500cr-4261546
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。