受零售违约激增影响,孟加拉国分类贷款账户数量翻倍至45.83 Lakh
不良贷款率升至未偿还贷款总额的32.7%;家庭手工业受冲击最为严重,分类不良率达52.8%;孟加拉银行警告称零售层面贷款质量将出现大面积恶化
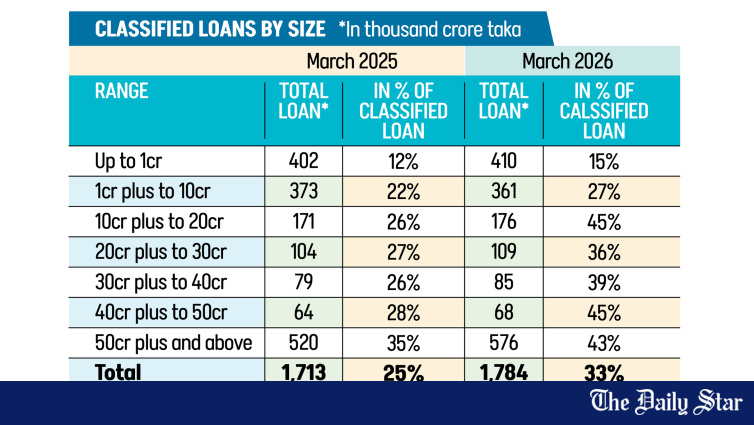
达卡,2026年7月25日 — 根据孟加拉银行(BB)最新发布的报告,孟加拉国银行业分类贷款账户数量在一年内增长一倍以上,于2026年3月达到惊人的45.83 lakh,其中零售贷款账户的增幅最为显著。📊
📈 余额不超过Tk 1 crore的分类贷款账户数量在2026年3月底升至45.43 lakh,较一年前的21.63 lakh accounts出现大幅上涨。
📉 不良贷款率升至32.7% — "令人担忧"
该行表示,总未偿贷款中的整体不良贷款(NPL)占比从一年前的24.6 percent上升至2026年3月的32.7 percent,并称持续上升的不良贷款率水平"令人担忧"。📉
💬 孟加拉银行在7月23日发布的《银行业最新动态报告》中指出:
"这表明零售层面出现了大面积的贷款质量恶化,诱因可能包括生活成本上升、家庭债务增加、中小企业经营放缓,以及农业和小型贸易领域还款能力不足。"
"虽然大额违约会造成更大的货币冲击,但小额账户违约的爆发式增长是金融压力广泛扩散的警示信号。"
🏦 不同类型银行脆弱性分析
BB报告重点梳理了脆弱性最高的银行类型:🏦
- ⚠️ 伊斯兰银行 — 脆弱性尤为突出,反映出信贷纪律不足及治理层面存在问题
- ⚠️ 国有银行 — 同样属于高风险类别
- ✅ 外资银行 — 违约率维持极低水平,体现了其执行更为严格的风险管理标准
- ✅ 新设银行(2016年后成立) — 违约率处于较低区间
📊 2025年3月至2026年3月期间,除外资银行及2016年及之后开业的新设银行外,所有银行的不良贷款规模均出现上升。
🏭 分行业不良贷款情况拆解 — 家庭手工业受冲击最严重
该报告显示不同行业的不良贷款率存在显著差异:🏭
- 🏠 家庭手工业: 52.8% 不良贷款率 — 风险水平最高,反映出最小经营主体面临极大的还款压力
- 📦 CMSME及非正规部门: 占总贷款规模的21.4%,但不良贷款占比达34.2% — 信贷质量问题占比远超对应贷款份额
- 🏭 大型工业: 占总贷款规模的58.7%,不良贷款占比39% — 是不良贷款总额的最大来源
- 💼 商贸行业: 占总贷款规模的32%;行业内不良贷款占自身总贷款的43.8%
👥 根本原因 — "故意违约人"及大型企业集团
央行报告指出,银行业危机的主要驱动因素是"故意违约人"和大型企业集团,而非小额个人借款人。🏛️
💬 BB表示:
"这一规律可能表明大额贷款的信贷审批和监测体系存在漏洞,或是行业及宏观经济冲击对大型借款人造成了影响。"
"这表明实体经济存在深层次压力,可能源于全球经济挑战与金融纪律松弛。"
💊 零售贷款业务 — 高通胀削弱还款能力
BRAC Bank零售银行业务副董事总经理兼主管Md Mahiul Islam分享了行业观点:💬
“针对最高额度为 Tk 1 亿的贷款,信贷风险评估机制不完善可能是不良贷款激增的原因之一,其中部分不良贷款属于消费贷款及信用卡贷款,高通胀引发的购买力下滑是重要的影响因素。”
📊 BRAC Bank的零售及中小企业贷款不良率(NPL)低于3%,而行业整体不良率为32.7%,这充分证明完善的信贷评估及常态化客户监测能够带来显著的正向效果。
⚠️ 该情况对孟加拉国经济的影响
不良贷款账户数量翻倍将产生严重负面影响:📉
- 🏦 银行业稳定性 — 32.7%的不良贷款率对整个金融体系构成威胁
- 💰 信贷收缩 — 不良贷款率较高的银行无法向生产性行业投放贷款
- 💼 经济增速放缓 — 信贷供给减少意味着投资规模及就业创造空间同步收窄
- 👥 家庭财务压力上升 — 零售贷款违约体现出普遍的家庭财务困境
- 🏭 产业承压 — 贸易及商业领域43.8%的不良贷款率显示经济面临深层压力
- 🏠 家庭手工业危机 — 52.8%的不良贷款率对小微经营主体的生存构成威胁
Bangladesh Bank的报告发出明确警示:若不对蓄意逃废债行为采取果断措施、完善信贷治理体系、推进银行业结构性改革,不良贷款危机将持续恶化,威胁整个金融体系的稳定及宏观经济整体发展。🇧🇩
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/economy/news/classified-loan-accounts-double-retail-defaults-surge-4232251
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。



