En cuentas de préstamos clasificadas de Bangladesh se duplicaron a 45.83 lakh debido al aumento de los impagos en el sector minorista
La relación NPL aumenta al 32.7% de los préstamos pendientes totales; la industria artesanal es la más afectada con una relación clasificada de 52.8%; el Banco de Bangladesh advierte de una crisis masiva.
📉 La relación de préstamos no prestados (NPL) sube al 32.7% — "Alarmante"
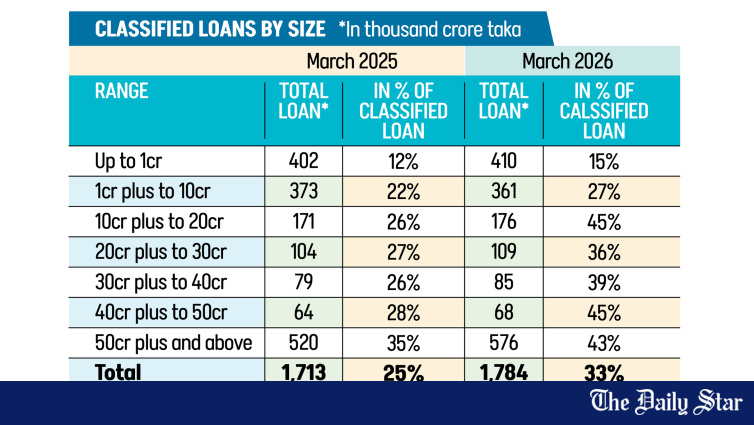
El banco central indicó que los préstamos no prestados (NPL) como porcentaje del total de préstamos otorgados aumentaron al 32.7 por ciento en marzo de 2026 desde el 24.6 por ciento del año anterior, calificando el incremento de la relación NPL como "alarmante". 📉
💬 El Banco Central de Bangladés declaró en su informe "Actualización del Sector Bancario" publicado el 23 de julio:
"Esto indica una deterioración masiva a nivel minorista, que puede deberse al aumento del costo de vida y la deuda doméstica, una ralentización en la actividad de las PYMES, y una capacidad de repago débil en los segmentos agrícola y de pequeños comercios."
"Aunque los incumplimientos de alto valor generan mayores impactos económicos, la explosión en los incumplimientos de cuentas pequeñas es una señal de alerta de estrés financiero generalizado."
🏦 Análisis de vulnerabilidad por tipo de banco
El informe del BB destacó qué tipos de bancos son los más vulnerables: 🏦
- ⚠️ Bancos islámicos — Particularmente vulnerables, indicando disciplina crediticia débil y problemas de gobernanza
- ⚠️ Bancos estatales — También particularmente vulnerables
- ✅ Bancos extranjeros — Mantienen niveles de incumplimiento muy bajos, reflejando una gestión de riesgos más estricta
- ✅ Nuevos bancos (post-2016) — Niveles más bajos de incumplimiento
📊 Entre marzo de 2025 y marzo de 2026, los préstamos clasificados aumentaron en TODOS los bancos, excepto en los bancos extranjeros y en los nuevos bancos que comenzaron operaciones en 2016 o después.
🏭 Desglose por Sector Industrial — La Pequeña Industria Más Afectada
El informe reveló diferencias marcadas en las tasas de préstamos clasificados por sectores industriales:
- 🏠 Industria artesanal: 52.8% de ratio clasificado — mayor vulnerabilidad, reflejando una grave tensión en el pago entre las entidades empresariales más pequeñas
- 📦 Sector CMSME e informal: Representan el 21.4% de los préstamos totales pero constituyen el 34.2% de los préstamos clasificados — preocupaciones desproporcionadas sobre la calidad crediticia
- 🏭 Gran industria: Representa el 58.7% de los préstamos totales y el 39% de los préstamos clasificados — el mayor contribuyente a las morosas por volumen
- 💼 Comercio y comercio exterior: Representa el 32% de los préstamos totales; los préstamos clasificados son el 43.8% de su total
👥 Causa Raíz — "Deudores Intencionales" y Grupos Corporativos Grandes
El informe del banco central indicó que la crisis bancaria está principalmente impulsada por "deudores intencionales" y grupos corporativos grandes, en lugar de prestatarios individuales pequeños.
💬 El Banco Central (BB) declaró:
"Este patrón puede sugerir debilidades en los sistemas de evaluación y monitoreo de crédito para préstamos de alto valor o el impacto de choques sectoriales y macroeconómicos que afectan a los grandes prestatarios."
"Esto indica un estrés estructural profundo en la economía real, posiblemente debido a desafíos económicos globales y una disciplina financiera débil."
💊 Préstamos minoristas — La alta inflación erosionando la capacidad de pago
Md Mahiul Islam, Director Adjunto y Jefe de Banca Minorista en BRAC Bank, brindó una perspectiva del sector: 💬
"La falta de una adecuada evaluación del riesgo crediticio podría ser una razón para el aumento de préstamos clasificados por montos hasta Tk 1 crore. Una parte podría ser préstamos al consumo y de tarjetas de crédito. Aquí, la alta inflación y la erosión del poder adquisitivo podrían ser un factor."
📊 La relación préstamos no productivos (NPL) de BRAC Bank para préstamos minoristas y PYMES es menor al 3%, en comparación con el 32.7% a nivel del sector — demostrando que una adecuada evaluación crediticia y el monitoreo constante de los clientes pueden marcar una gran diferencia.
⚠️ ¿Qué esto significa para la economía de Bangladesh
El duplicamiento de las cuentas de préstamos clasificados tiene implicaciones graves: 📉
- 🏦 Estabilidad del sector bancario — Una relación NPL del 32.7% amenaza al sistema financiero completo
- 💰 Contracción del crédito — Los bancos con altos NPL no pueden prestar a sectores productivos
- 💼 Desaceleración económica — Menos crédito significa menos inversión y creación de empleo
- 👥 Estrés financiero en hogares — Los incumplimientos minoristas indican un estrés financiero generalizado en los hogares
- 🏭 Estrés industrial — Una relación clasificada del 43.8% en comercio muestra un estrés económico profundo
- 🏠 Crisis en industrias artesanales — Una relación clasificada del 52.8% amenaza a las pequeñas empresas
El informe del Banco Central de Bangladesh sirve como una advertencia contundente: sin acciones decisivas contra los morosos intencionales, una mejora en la gobernanza crediticia y reformas estructurales en el sistema bancario, la crisis de NPL seguirá profundizándose — amenazando la estabilidad del sistema financiero completo y la economía en general. 🇧🇩
Esta noticia fue publicada originalmente por The Daily Star. Para el informe original completo, visite: https://www.thedailystar.net/business/economy/news/classified-loan-accounts-double-retail-defaults-surge-4232251
📬 Reciba las noticias comerciales de Bangladés en su correo
Resumen semanal de noticias del sector exportador, actualizaciones de políticas y análisis de mercado.
📰 Noticias relacionadas



