虚构公司进口363吨香烟原料:24.5亿塔卡收入面临风险
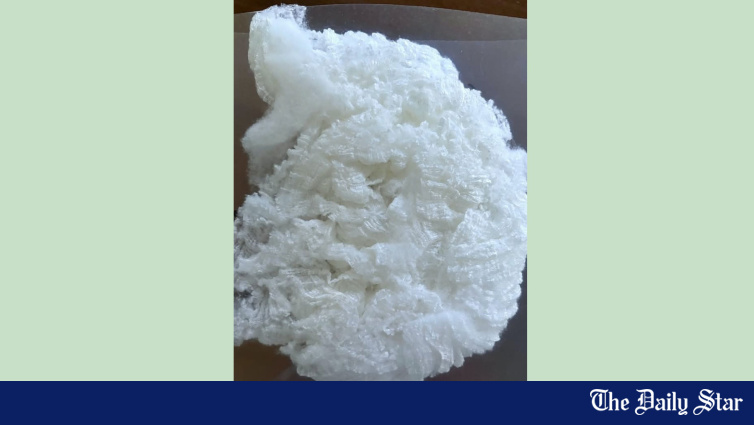
NBR中央情报部门查获了以不存在的贸易公司"Unique Traders"名义非法进口的363吨醋酸纤维素原丝,涉及政府潜在税收损失达24.5亿塔卡。调查还发现了另外四家虚构的贸易公司参与其中。
Chattogram, September 25, 2026 — The National Board of Revenue's (NBR) intelligence wing has detected the possible import and illicit marketing of around 363 tonnes of cigarette filter-making raw materials in the name of a non-existent trading firm, potentially putting around Tk 2,450 crore in government revenue at risk. The case highlights systemic vulnerabilities in Bangladesh's import control and tax collection mechanisms.
🔍 The Central Intelligence Cell (CIC) of the NBR has also found information on imports of cigarette raw materials in the names of four other non-existent firms. Officials said letters have been sent to the respective banks seeking details of their import transactions and bank accounts.
📋 The Seizure: 48 Tonnes At Chattogram Custom House
Recently, the CIC seized a consignment of 48 tonnes of acetate tow — a raw material used in making cigarette filters — which was awaiting clearance at Chattogram Custom House. Key details:
- 📦 Imported by: Unique Traders of Motijheel
- 📦 Import date: August 18, 2026
- 📦 Clearing agent: Faiz Trading Company Ltd
- 📦 Firm status: Did not exist at its stated address during field inspection
The clearing and forwarding agent has ensured payment of Tk 16.44 crore in import-stage duties and taxes for clearance of the consignment.
💰 Revenue Impact Calculation
According to a CIC calculation, the same raw material could have generated around Tk 324 crore in revenue if it had been used to manufacture cigarettes locally. The calculation is based on:
- 根据两家香烟制造商的评估文件,每公斤醋酸纤维素丝可生产8,937支香烟。
- 查获的货物中含48,143公斤醋酸纤维素丝,按每包10支计算,约可生产43.02亿支香烟,折合4.30亿包。
税收估算:
- 中档香烟:零售价92塔卡/包,增值税及附加税约占零售价的82%,潜在税收324亿塔卡。
- 高端香烟:零售价160塔卡/包,潜在税收564亿塔卡。
完整的363吨进口数据
进口文件显示,Unique Traders在2025-26财年共进口了363吨香烟原料。中央调查局目前正在调查:
- 进口原料的实际用途。
- 供应链情况——哪些企业收到了这些原料并进行了加工。
- 增值税逃税行为——成品销售是否缴纳了增值税。
根据对48吨查获货物的税收估算,全部363吨进口原料可能带来约2,450亿塔卡的潜在政府税收——这一惊人的数字凸显了非法贸易的规模之大。
监管背景:8月24日公告
“根据8月24日发布的公告,任何贸易公司都不允许进口香烟原料。由于Unique Traders公司在公告发布前已进口了这批货物,从技术层面讲,它们有资格完成清关。但我们在收到关于该公司及这批货物的信息后,对其进行了查扣。”一名海关总署官员对《每日星报》表示,并要求匿名。
“由于没有进口商主动申报,货代公司联系了我们,并支付了相应的进口环节税款。”该官员称。
他表示,海关还要求该公司提供过去已清关的363吨原材料的销售去向,并补缴相关销售环节的增值税。
“目前正在调查这些原材料的使用者及使用去向。”他补充道。
现场检查发现
在8月19日提交的现场检查报告中,莫提吉尔海关、消费税和增值税专员办事处副主任穆纳瓦尔·穆尔萨利恩表示,该公司实际地址不存在。
“尽管该公司提交了过去两个纳税期的纳税申报表,但在这些申报表中未显示任何销售记录。”他在报告中称。
这种模式——注册公司申报零销售额,同时大量进口货物——是用于逃税的空壳公司运作的典型特征。
孟加拉国非法香烟贸易问题
以不存在的公司名义进口香烟原料逃避增值税并制造非法香烟并非新现象。这一案件凸显了孟加拉国烟草税务管理面临的更广泛挑战:
- 孟加拉国的烟草税收是政府收入的重要来源——香烟的附加税在该地区属于最高之列。
- 非法香烟贸易通过在正规税收体系之外生产和销售香烟,削弱了这一收入基础。
- 空壳公司进口原材料是为非法生产链提供原料的关键机制。
- 英美烟草公司(BAT)等制造商多次呼吁加强打击非法贸易,以保护合法纳税企业。
孟加拉国银行(NBR)的执法应对措施
孟加拉国银行(NBR)的中央情报部门一直在加强打击非法贸易行为,包括:
- 实地检查进口商地址——核实贸易公司的存在情况。
- 银行账户调查——追踪资金流向并识别实际所有人。
- 供应链追溯——识别进口原材料的最终使用者。
- 进口文件核查——将进口记录与税务登记数据进行交叉比对。
- 与海关协调——在吉大港等港口识别可疑货物。
对孟加拉国税收动员的更广泛影响
单个空壳公司操作可能导致的245亿塔卡税收损失,在孟加拉国更广泛的税收动员挑战中意义重大:
- 孟加拉国的税收与国内生产总值(GDP)比率约为7%至8%,是亚洲国家中最低的之一。
- 孟加拉国国家银行(NBR)的年度税收征收目标为1万亿塔卡。
- 增值税缺口——即潜在增值税征收额与实际征收额之间的差额——估计为30%至40%。
- 国际货币基金组织(IMF)的压力——新的IMF信贷计划很可能包括关于税收动员改革的条件。
像“Unique Traders”案件这样通过空壳公司进行的税收漏洞规模,凸显了这些改革努力的紧迫性。
先前的调查背景
《每日星报》指出,这并非首次对非法香烟原材料进口进行调查。2024年6月1日,《每日星报》发表了一篇题为“议员的非法香烟贸易”的调查报告,揭露了这一问题——这表明执法部门定期查获类似非法经营的情况。
尽管之前采取了执法行动,但这些非法经营活动依然存在,这表明其背后的商业模式仍然有利可图——或许需要更系统性的监管改革来解决根源问题。
需要进行哪些改革?
为了解决“Unique Traders”案件暴露的系统性漏洞,可以考虑实施以下几项改革:
- 实时进口商核查——在货物通关前,将进口登记信息与实际地址核查进行交叉比对。
- 受益所有权披露——要求所有进口企业披露其最终受益所有权人信息。
- 最终用途监管——针对可用于非法制造的原材料(如香烟过滤材料等)。
- 加强CIB整合——将进口数据与纳税申报数据关联,识别进口大量商品却申报零销售额的企业。
- 银行账户监控——加强对进口敏感商品企业的资金交易监管。
- 加重处罚力度——提高对空壳公司经营行为的处罚力度,增强威慑效果。
- 数字化追踪系统——实现香烟原材料从进口到生产再到零售的全流程监管。
结论
“独特贸易商”案件暴露了孟加拉国政府面临的巨大税收流失风险——仅一家空壳公司就可能导致245亿塔卡税收损失。CIC(孟加拉国税务委员会)查出另外四家从事类似经营的虚假公司,这表明该问题具有系统性而非孤立性。
对于NBR(孟加拉国国家银行)而言,此案既是挑战也是机遇——挑战在于解决这一问题需要大规模的执法行动,但机遇在于能借此机会在IMF信贷谈判前展示政府对税收动员改革的决心。
未来几周将揭示出,CIC的调查能否追查到363吨进口原材料的完整供应链,以及NBR能否追回因这起及类似操作而流失的税收。对孟加拉国整体财政健康状况而言,调查结果将是对政府执法能力的一次严峻考验。本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/economy/news/non-existent-firms-imports-put-tk-2450cr-revenue-risk-4282281
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。