在孟加拉国代理银行业务中,女性参与度不断增长。BB报告显示:
女经营的代理商增长了23.8%,达到1,775人;女性持有的存款账户比例为48.6%,但产权仍然远低于本国银行(BB)的50%目标,仅占11.5%。
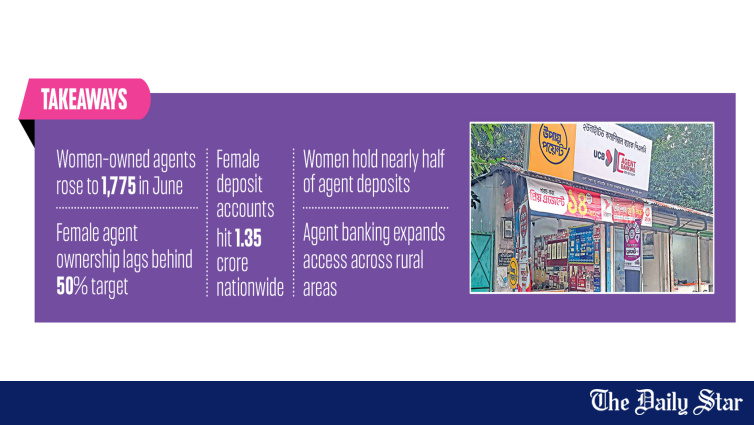
在孟加拉国,女性在代理银行体系中发挥着越来越重要的作用。据孟加拉央行(BB)报告显示,女性所有代理网点及相关存款账户数量持续增长,尤其是在农村地区。目前,女性代理网点占总数的11.5%,通过该渠道开设的存款账户比例达48.6%。尽管与央行设定的目标相比仍存在较大差距,但这一增长趋势标志着女性金融包容性取得了实质性进展。
截至2026年6月,女性所有代理网点数量同比上升23.8%,达1,775家,高于上年同期的1,434家。在农村地区,女性代理网点增长更为显著,增幅达26.1%,而城市地区增幅为14%。孟加拉央行在2026年4月至6月的《代理银行统计报告》中指出:"这表明女性金融包容性呈现积极趋势,尤其是在农村地区,而城市地区也正迅速迎头赶上。"
各账户类型的增长情况
- 女性代理商数量:1,775人(同比增长23.8%)
- 女性代理商占比:11.5%(较3月份的10.3%有所提升)
- 女性存款账户占总数的比例:48.6%(同比增长12.8%)
- 女性贷款账户同比增长6.1%
- 农村地区女性代理商增长率:26.1%
- 城市地区女性代理商增长率:14.0%
- 中国银保监会设定的目标:女性代理商占比达到50%
- 当前实际情况:女性代理商占比为11.5%,与目标50%存在38.5个百分点的差距
- 提供代理银行业务的银行数量:30家名单银行
- 每家代理网点的人均客户数量:8,487人(银行分支机构的人均客户数量为15,132人)
农村地区增长速度超过城市地区
6月份女性代理商存款账户同比增长12.8%,其中城市地区的增长速度明显快于农村地区。女性贷款账户同样有所增长,同比增长6.1%,城市地区的增长速度略高于农村地区。中国人民银行补充说明称:“总体而言,数据反映出城乡地区女性获得金融服务的机会正在增加,农村地区女性参与度增长尤为显著。”农村和城市地区的增长模式值得关注——农村地区女性代理商占比增长更快(26.1% vs 14.0%),而女性存款和贷款账户的增长在城市地区更为显著。这表明农村地区的女性正越来越多地成为代理银行业务的提供者,而城市地区的女性也越来越多地使用代理银行业务服务。
与50%目标的差距:38.5个百分点
尽管有所增长,但女性代理商所有权仍远低于中国银保监会2025年5月8日发布的《银行监管与政策函》设定的目标。该文件要求女性代理商所有权占所有代理商的50%。截至2026年6月,女性代理商所有权仅占总数的11.5%,尽管这一比例较3月的10.3%有所提升。当前11.5%的比例与中国银保监会50%目标之间的38.5个百分点差距,充分说明了挑战的艰巨性。按照当前约1.2个百分点的季度增长速度,达到50%的目标将需要超过30个季度——约8年的时间。
代理银行业务:金融普惠的重要渠道
2026年6月,30家获准代理银行业务的银行通过全国数千个网点提供代理银行业务,其中大部分位于农村地区。中国银保监会表示,代理银行业务已成为金融普惠的重要渠道,助力银行服务于偏远地区和未开户人群,特别是农村地区。2026年6月,全国每家代理银行业务网点平均服务客户8,487人,而传统银行网点每家平均服务客户15,132人。代理银行业务网点人均服务客户数量较低(8,487人对15,132人),表明代理网点比传统银行网点覆盖的地理范围更广——每个代理网点服务的人口规模更小,这意味着更多人在合理范围内就能获得金融服务的入口。
战略背景:女性金融包容性
对于孟加拉国更广泛的金融包容性议程而言,代理银行数据具有战略意义。女性金融包容性——即获得储蓄账户、信贷设施、保险和支付服务的机会——不仅是一个社会公平问题,更是经济增长的必要条件。世界银行和国际货币基金组织的研究一再表明,提高女性金融包容性与家庭储蓄增加、儿童福利改善以及女性劳动力参与率提升存在正相关关系。
孟加拉银行设定的女性代理所有权比例达50%的目标,尽管相较于当前11.5%的基准水平显得雄心勃勃,但这反映了女性代理在吸引女性客户方面的战略重要性。孟加拉许多地区的文化规范意味着女性更愿意与女性代理进行金融交易——因此,女性代理所有权成为扩大女性金融包容性的关键杠杆。
报告指出:“代理银行模式的成功取决于有效的监管、强有力的代理管理,以及持续努力解决数字素养和代理可持续性等挑战。” 对数字素养和代理可持续性的提及,突显了维持增长态势所需克服的结构性挑战——如果不投资于数字技能培训和代理商业模式的可行性,目前的增长率可能难以持续。
未来几年将揭示当前增长势头是否能加速推进,以缩小与50%的目标之间的差距——或者38.5个百分点的差距在中央银行设定的时间框架内难以跨越。对于孟加拉国女性来说,代理银行渠道是最便捷的途径,进入正式金融服务;随着女性代理商拥有者数量的增长,这一渠道正逐渐满足其设计目标的服务需求。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/economy/news/womens-participation-agent-banking-grows-4275826
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。