孟加拉国银行推出针对银行首席执行官的KPI框架
五大领域绩效评估设置50%最低阈值,每半年开展一次考核,对包括NPLs、CMSME金融业务在内的六大关键领域的绩效不佳情况设置处罚措施。
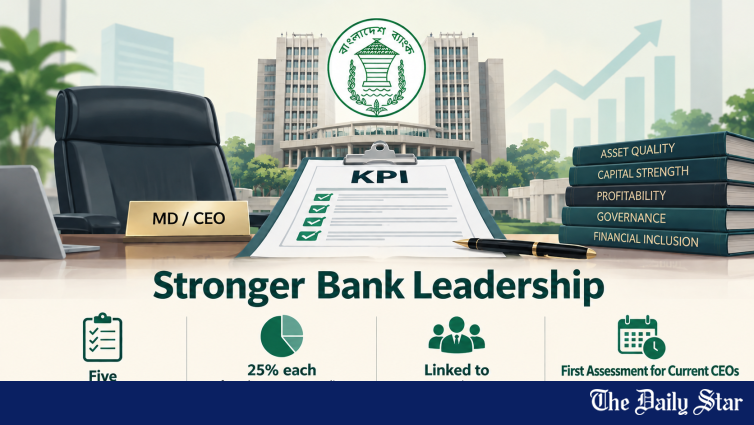
🏛 孟加拉国银行推出了一套针对商业银行董事总经理(MD)及首席执行官(CEO)的结构化关键绩效指标(KPI)框架,是近年来银行业最具影响力的治理改革举措之一。该框架于今日通过官方通知发布,旨在强化银行首席执行官的问责机制、保障储户权益,同时提升银行业合规性、良治水平与金融稳定性。
📊 针对现任首席执行官的首个评估周期为2026年10月1日至2027年3月31日。该框架代表着绩效评估模式的结构性转型,从传统定性评估转向量化评分考核体系,将首席执行官的薪酬、续聘及继任决策与可衡量的绩效表现直接挂钩。
📜 五大加权评分评估维度
根据该框架,董事总经理或首席执行官的绩效将从五大核心维度开展评估:银行偿付能力与流动性、资产质量、盈利能力、治理与内部控制、普惠发展及客户与市场行为规范。权重设置直接体现孟加拉国银行的监管优先级——偿付能力与资产质量合计占总评分的50%,释放出审慎经营基本面仍是央行核心监管关切的明确信号。
银行偿付能力与流动性、资产质量、治理与内部控制各占总评分的25%,普惠发展、客户与市场行为规范占比15%,盈利能力占比10%。盈利能力仅10%的权重设置具备重要战略意义,表明孟加拉国银行不希望首席执行官以牺牲资产质量、治理水平或普惠金融目标为代价追逐短期利润。
- 📊 银行偿付能力与流动性:25%
- 📊 资产质量:25%
- 📊 治理与内部控制:25%
- 📊 包容性、客户及市场行为规范:15%
- 📊 盈利能力:10%
- 📅 首个评估周期:2026年10月1日至2027年3月31日
- ⏳ 评估频率:一年两次(每6个月一次)
- ✅ KPI得分最低阈值:目标值的50%
- ⚠ 绩效等级:高于平均(≥75)、平均(65-74)、低于平均(<65)
💰 KPI将决定CEO薪酬与任期
央行表示,该套KPI指标不仅将用于评估董事总经理及CEO的绩效表现,还将用于确定其薪酬、激励与福利,以及任命、连任、任期延期和继任规划的相关决策。这实际上使得KPI框架成为银行CEO问责的核心监管工具,将此前由董事会主导的定性评估转变为受监管机构监督的结构化流程。
根据该通知规定,只有当CEO完成至少50%的预设目标时,对应单项KPI才可获得得分。若绩效表现低于目标值的50%,该KPI项得分将记为0。绩效达到50%及以上的,将按比例获得对应得分。50%的阈值设定了明确的最低标准,避免CEO远未达到预期的绩效表现仍能累积部分评分。
⚠ 六大核心领域绩效不佳处罚规则
该框架还针对六大核心领域的不佳绩效增设了额外处罚条款。若MD或CEO在任意一项此类KPI中完成率不足目标值的50%或得分为0,将从总得分中扣除对应KPI最高加权分值的25%。该处罚机制对Bangladesh Bank认定具备系统重要性的核心领域的履职失误形成了强有力的约束。
六大领域分别为存贷比(ADR)、不良贷款总率(NPL)、净NPL率、大额贷款及头部借款人集中度、分类贷款及已核销贷款回收情况,以及CMSME、农业、绿色金融与普惠金融领域的业务覆盖。将NPL率、大额贷款集中度、贷款回收情况列为触发处罚的KPI,直接对准引发银行业不良贷款危机的结构性缺陷——截至2026年6月,违约贷款规模已达Tk 6 lakh crore。
📈 三大绩效等级划分
央行设定了三大类绩效等级。总得分达到75分及以上将被评定为“高于平均水平”,得分在65分至75分以下为“平均水平”,得分低于65分则被划为“低于平均水平”。该等级划分为董事会做出续聘、继任或解聘决策提供了清晰的参考基准,也为Bangladesh Bank在CEO绩效低于“平均”阈值时开展监管干预提供了结构化依据。
每家银行的董事会必须基于本行上一季度的业绩表现,同时结合监管预期、自身风险状况、业务战略及国际最佳实践,为各项KPI设定考核目标。对于新任命或再次任命的总经理与首席执行官,相关目标必须在其任职初期敲定。对于现任总经理与首席执行官,相关目标必须在本通知发布之日起一个月内设定完成。考核目标覆盖三年任期或首席执行官的剩余任职期限,绩效目标将采用每六个月滚动更新的规则。
🤝 实施安排及孟加拉国银行审查
设定目标后,董事会必须审批KPI框架,并在7个工作日内提交至孟加拉国银行银行监管与政策二部。央行将对该框架进行审查和审批,必要时可要求对框架作出调整。之后,董事会需在每个指定评估周期(通常为每六个月)结束后对总经理或首席执行官进行考核,并在评估周期结束后15天内向孟加拉国银行提交审查报告。孟加拉国银行审核绩效评估结果后,可发布进一步指导意见或确定后续行动方案。
15天的提交窗口期以及孟加拉国银行发布进一步指令的权限形成了紧密的监管反馈闭环,董事会不得延迟提交报告,若绩效评估发现存在治理或审慎运营相关问题,央行保留干预的权利。这是对原有体系的实质性升级,此前首席执行官的绩效考核基本属于董事会内部事务,监管监督力度较为有限。
🌏 对孟加拉国银行业的影响
该KPI框架对孟加拉国银行业具有重大影响,目前孟加拉国多家贷款机构正深陷历史最高不良贷款率、公司治理薄弱以及资本短缺的困境。通过将首席执行官问责制量化并纳入监管机构的监督范围,该框架建立了应对长期困扰行业的治理失效问题的结构性机制——尤其是受政治干预的放贷行为,截至2026年6月,此类放贷行为已导致不良贷款占总贷款的比例升至32.78%。
对于经营状况较弱银行的首席执行官而言,该框架设置了明确的压力约束:若未达成不良贷款压降、贷款回收及资本充足率相关KPI目标,将直接影响其任期与薪酬。针对六大核心领域设置的处罚机制意味着,首席执行官无法通过亮眼的盈利表现或治理评分抵消资产质量不佳的负面影响,这一结构性调整将首席执行官的激励导向与监管要求保持一致。
对于孟加拉国更广泛的经济复苏而言,该框架具备重要战略意义。银行业稳健运行是为出口增长、基础设施投资及工业产能扩张提供融资支持的必要前提,而上述领域的发展是孟加拉国2026年11月完成最不发达国家毕业进程的核心支撑。通过强化首席执行官问责制,孟加拉银行正为搭建一套更具合规性、审慎管理的银行业体系奠定制度基础——不过该框架的落地效果取决于监管执行的严格程度,以及当首席执行官表现未达预期时董事会落实BB指令的意愿。
未来几个月将揭示该框架能否为银行业健康状况带来可衡量的改善,还是会归入那一长串难以将政策意图转化为运营成果的监管举措行列。首次测试将于2027年4月到来,届时首个10月至3月评估期结束,首批CEO绩效报告将送达Bangladesh Bank。
本新闻最初由 The Daily Star. 完整原文报道请访问: https://www.thedailystar.net/business/news/bangladesh-bank-introduces-kpi-bank-ceos-4271906
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。