孟加拉国贸易政策改革刻不容缓:世界银行报告呼吁采取行动
PRI主席Zaidi Sattar博士认为,孟加拉国28%的名义保护率和42%的最惠国产出关税税率正在抑制该国最不发达国家毕业前的出口多元化进程。
🌏 上周世界银行发布了题为《处于十字路口的孟加拉国贸易政策》的报告,该报告传递出的信息极具先见之明:关税与贸易政策改革已刻不容缓。此外报告明确指出,改革本身将产生正向收益,足以覆盖改革的实施成本。过去二十多年来一直阻碍改革推进的财政收入损失相关论调如今已不再成立,最新的建模技术能够基于贸易政策改革在全经济领域的最新落地应用,准确预测改革带来的各类成效。
📊 随着最不发达国家(LDC)毕业进程临近,出口多元化的需求愈发紧迫,孟加拉国已无法继续将贸易政策改革视为边缘性、渐进式的政策议题。关税保护结构不仅会影响进口价格和关税收入,还会对出口竞争力、投资激励以及达成更高水平贸易协定的前景产生直接影响。
🏛 国家关税政策实施陷入停滞
加快推进国家关税政策(NTP)落地实施的紧迫性远超以往,因为孟加拉国的关税体制长期以来亟需统一连贯的政策框架,而非零散的碎片化调整。过去25年间,贸易政策的制定环境并未发生根本性变化,受高关税和贸易保护体制影响,除成衣(RMG)行业外,出口相较于内销并不具备盈利优势,国内市场实际上是在高关税壁垒的保护下形成的。这种差异并非微小,而是十分显著,也就是政策圈广泛提及的反出口偏向问题。
因此,贸易政策改革必须在这些约束参数框架内制定。如果孟加拉国真心希望推动出口多元化、提升出口竞争力,纠正这种反出口偏向必须成为关税改革的核心。提到贸易政策框架已停滞25年的表述具有重要意义——尽管已宣布多轮改革举措且正式通过了《2023年国家关税政策》,孟加拉国的关税体制自上世纪90年代末以来始终未发生结构性调整。
💰 孟加拉国的保护率:平均28%,产出保护率42%
针对孟加拉国的相关研究,孟加拉国政策研究所(PRI)拥有覆盖三十余年的细分关税数据库,支持开展事前名义保护率分析。基于该数据,的平均名义保护率约为28%,其中近一半来自准关税,而平均贸易税水平则要高得多。
令人意外的是,尽管相关公开表态与此相反,但短期稳定计划及预算下提出的政策措施仍未达到《2023年国家关税政策》约定的承诺目标。落实国家关税政策是孟加拉国筹备最不发达国家毕业的核心环节之一。问题在于:为何相关改革方案仍停留在提案阶段?
- 📊 平均名义保护率:~28%
- 📊 准关税保护占总保护水平的比重:~50%
- 📊 保护性最惠国产出关税:~42%
- 📊 最惠国投入品关税:~17%
- 📊 最高关税(含3% RD):28%
- 💰 自贸协定及关税减免预计带来的GDP增幅:$40亿(世界银行)
- 💰 20世纪90年代关税改革十年间海关收入增速:11%(尽管同期关税削减幅度达50%)
- 📅 NTP 2023实施状态:停滞在提案阶段
📜 中间品关税削减:孟加拉国背景
世界银行提出的核心关税合理化调整措施之一是下调中间品关税。尽管这是关税改革方向下完全正确的举措,且已被证实在印度尼西亚和越南落地后成效显著,但孟加拉国的实际情况存在较大差异,该项改革措施需要结合孟加拉国国情重新制定。目前孟加拉国产出品关税与投入品关税之间存在巨大差额,形成了极高的有效保护水平。尽管大幅下调中间品关税会自然降低有效保护率,但相关政策设计必须充分考虑孟加拉国投入-产出关税差额的特殊结构。
关税结构中的豁免政策合理化是另一个亟需改革的领域。除资本类机械设备进口外,取消覆盖大量工业行业及细分领域的最终用户关税优惠具备充分依据。当前孟加拉国保护性最惠国(MFN)产出关税平均约为42%,而最惠国投入品关税平均仅约17%。这一差距已经十分可观,能够提供充足的保护水平,无需再通过会扭曲投资决策的最终用户豁免政策进一步放大保护效应。
💵 收入顾虑已得到解决:改革可实现资金自足
关于即时财政收入损失的疑问必然会出现。但不应仅通过首轮财政影响来评估关税改革。第二轮和第三轮效应可通过提升经济活跃度创造更多收入。TRIST、GTAP等全域经济模型可帮助模拟不同改革场景,评估其更广泛的影响。世界银行已开展相关测算,明确证实自由贸易协定(FTAs)和关税削减可为GDP带来40亿美元的增长。
在调整关税之前,必须先梳理监管税(RD)和附加税(SD)相关事项。监管税本质上属于额外关税,计入3%的标准监管税后,最高关税税率并非25%,而是28%。应在数年内取消监管税,同时附加税需大幅下调,在最不发达国家(LDC)毕业前实现贸易中性,这将是最不发达国家毕业筹备工作的核心组成部分。
👕 准关税与消费品保护
贸易保护措施尤其集中在消费品行业。出口生产商必须按照其无法掌控的国际价格销售产品,而高关税使得耐用消费品和非耐用消费品的国内价格远高于国际价格。除关税和监管税外,附加税正日益成为一种贸易保护工具。实际上,近半数的保护力度来自准关税,也就是监管税和附加税。
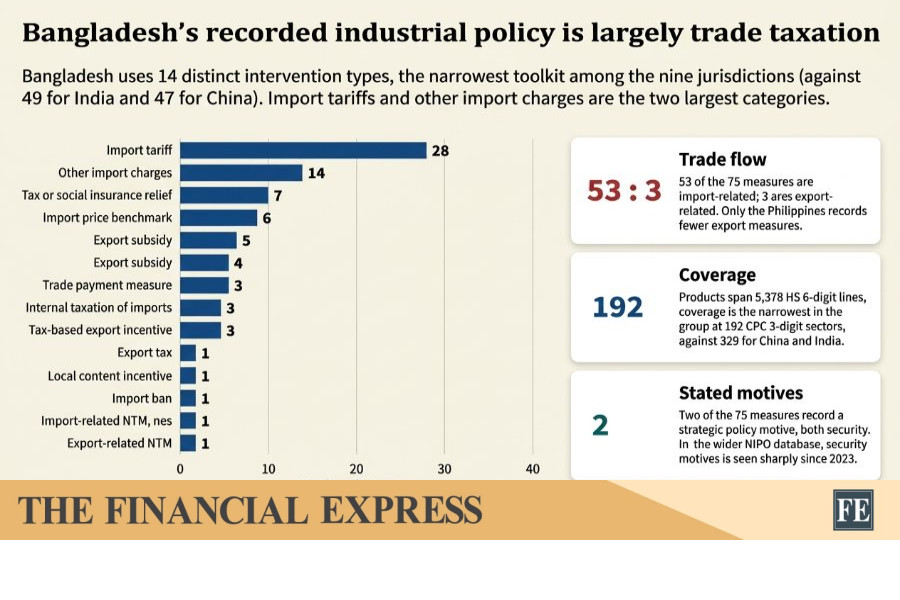
产业政策维度同样重要。孟加拉国的产业政策本质上属于贸易政策,大体上是适用于重点支柱行业、优先行业、发展行业等领域的进口关税和出口补贴政策。根据WTO的报告,近年来扭曲贸易、限制贸易的措施不断增多。值得关注的是,全球贸易预警下属的新产业政策观察站发现,孟加拉国已采取的贸易扭曲措施数量与全球部分保护主义程度最高的经济体相当。
💰 20世纪90年代改革经验:关税削减的同时海关收入仍实现增长
核心结论是,关税改革对整体经济的拉动效应可以抵消短期收入损失。孟加拉国20世纪90年代的深度关税改革实践表明,整个十年间海关收入并未出现下降,尽管同期平均关税下调了一半,该十年海关收入仍增长了11%。20世纪90年代的先例有力反驳了所谓关税改革会带来收入损失的说法,该说法已经阻碍关税改革推进长达二十年。如果90年代关税减半的情况下海关收入仍能增长11%,那么当前推行同类改革方案,完全有望在释放出口多元化红利的同时实现相当的收入增长。
🤝 贸易协定的影响
其对贸易协定的影响同样十分关键。在现行关税结构下,自贸协定议程就算不是完全无法推进,也将始终面临极大阻碍。需要注意的是,尽管过去25年间孟加拉国推出过多项被广泛宣传的相关举措,却始终未能签署任何一项自贸协定。孟加拉国目前大概率只能局限于签署EPA(经济伙伴关系协定)和CEPA(全面经济伙伴关系协定)。与欧盟签署自贸协定的前景如何?如果我们连与不丹的自贸协定都无法签署,又怎么能切实推进和更大贸易伙伴达成更高标准的协定呢?
尽管已推出多项举措,25年来孟加拉国始终未能签署任何一项自由贸易协定(FTA),这一现状凸显了孟加拉国高关税制度为贸易协定谈判带来的结构性制约。由于孟加拉国的关税结构使得有意义的市场准入自由化在政治和经济层面都难以推进,贸易伙伴不愿与该国谈判自由贸易协定优惠安排。若不进行关税改革,孟加拉国的贸易协定议程将始终停留在设想层面,无法落地执行。
🌏 孟加拉国后最不发达国家时代的战略要务
核心结论十分明确:无所作为将产生高昂成本,改革的收益将足以覆盖改革投入。当前的挑战是将关税与贸易政策改革从公开宣告的政策目标,转化为落地实施的经济战略。
从孟加拉国更宏观的经济发展路径来看,出于多方面原因,推进贸易政策改革具有极高的战略重要性。首先,2026年11月孟加拉国将从最不发达国家(LDC)行列毕业,其当前享有的优惠市场准入范围将缩小,届时该国需要谈判各类替代性贸易协定——经济伙伴关系协定(EPA)、全面经济伙伴关系协定(CEPA)以及自由贸易协定(FTA)——以维持出口竞争力。不推进关税改革,上述谈判就无法取得实质性成果。
其次,成衣(RMG)品类之外的出口多元化发展,需要纠正高关税制度造成的反出口偏向。如果关税保护使得国内市场的利润始终高于出口市场,制药、轻工、农产品加工、信息通信技术服务等新兴出口领域就无法实现规模扩张。只有推行结构性关税改革,实现国内价格与国际价格接轨,政府设定的出口多元化目标才有可能达成。
第三,世界银行预测自由贸易协定及关税削减将带来的40亿美元GDP增长,对孟加拉国的经济增长轨迹具有重要贡献——约相当于GDP的1%。这一增长红利,叠加关税改革将释放的出口多元化收益和贸易协定机遇,使得快速落实2023年国家关税政策的理由十分充分。未来数月将揭晓政府能否将世界银行报告提出的紧迫性转化为具体政策行动,还是孟加拉国的贸易政策改革会在提案阶段再停滞十年。
本新闻最初由 The Financial Express. 完整原文报道请访问: https://thefinancialexpress.com.bd/views/why-deeper-reform-can-no-longer-wait
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。