孟加拉国央行计划为5000名青年创业者设立1000亿塔卡的无抵押贷款基金。
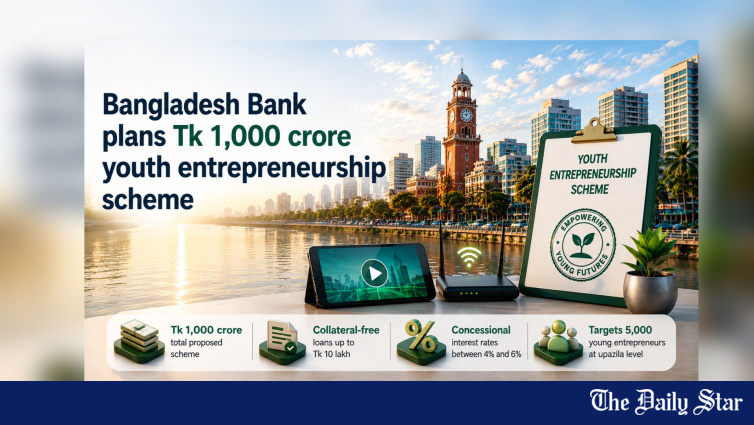
达卡,2026年8月12日 —— 孟加拉国央行正考虑推出具有里程碑意义的1000亿塔卡无抵押融资计划,以支持全国各地的年轻创业者。这项仍在讨论中的提案,旨在为约5000名年轻企业主提供低成本资金支持。这些创业者虽然有创业想法和雄心,但却缺乏传统银行贷款所需的抵押资产。
融资方案结构
该提案包含两项内容:
- 贷款部分: 500亿塔卡无抵押贷款,每位符合条件的借款人可获得最高100万塔卡的贷款额度
- 补助金部分: 500亿塔卡补助金,根据还款表现分批发放,而非一次性到位
- 目标受益人群体: 约5000名年轻创业者
- 年龄限制: 拟定为28岁以下
- 企业经营年限: 可能允许成立仅一个月的企业申请
孟加拉银行协会主席的愿景
马什鲁尔·阿雷芬,City Bank PLC董事总经理兼孟加拉银行协会(ABB)主席,在与孟加拉国央行行长Md. Mostaqur Rahman于央行总部会面后披露了相关细节。此次会议汇聚了孟加拉国央行官员与ABB代表团,共同探讨支持有意创办或扩展业务的年轻人的举措。
“我们希望支持大量有商业想法和梦想,但缺乏资金去实现它们的年轻人。”阿雷芬表示。他强调,该计划旨在弥合初创企业融资与传统银行贷款之间的差距。由于严格的抵押要求和信用记录评估标准,年轻创业者往往难以获得传统银行贷款。
县级实施
该计划将在县级层面实施,银行分行经理将在识别潜在受益人方面发挥关键作用。银行将被分配不同的县级区域,并根据当地商业潜力和创业者的信誉帮助评估合格申请人。
有关部门还考虑组建地方委员会,以确保贷款发放给真正的创业者,而非通过政治影响力或游说获取贷款的人。这套治理机制旨在防止出现以往政府支持的信贷项目中普遍存在的资金滥用问题。
孟加拉银行中小企业部门及参与中小企业融资的高级官员正在起草框架草案。预计中央银行将在与银行及其他利益相关方进一步协商后,最终确定该框架。
符合条件的商业类型
该计划不局限于任何特定类型的商业活动。符合条件的行业包括:
- 农业与渔业 —— 水产养殖、家禽养殖、乳制品、农作物加工
- 制造业 —— 轻工工程、手工艺品、食品生产
- 贸易 —— 零售、批发、电子商务
- 服务业 —— 信息技术、数字服务、专业服务
- 创意产业 —— 设计、媒体、内容创作
融资结构
根据提议的方案,银行将通过以低利率从孟加拉国银行获得再融资来提供贷款。这种结构降低了商业银行的资金成本,使他们能够向年轻借款人提供负担得起的利率。中央银行的再融资机制作为一种补贴机制,弥补了商业贷款利率与年轻企业家实际承受能力之间的差距。
赠款部分可能会与借款人的还款表现挂钩,为按时还款创造激励机制。银行也可以将部分企业社会责任(CSR)资金用于资助赠款,将监管要求与发展目标相结合。
风险承受能力与经济逻辑
承认无抵押贷款固有的风险,阿雷芬提出了一个务实的观点:"即使有些贷款出现坏账,为5,000名年轻人提供融资,如果其中相当一部分人成功了,也可能在全国范围内掀起一股创业浪潮。"
这种做法标志着孟加拉国传统的规避风险的银行业文化发生了转变。在传统银行业文化中,抵押要求实际上将年轻创业者排除在正规信贷市场之外。通过接受较高的不良贷款容忍度,以换取更广泛的经济影响,该计划符合全球青年创业融资的最佳实践。
战略背景
该计划推出之际,孟加拉国正面临着青年失业率居高不下的问题,每年约有210万新生劳动力加入劳动力市场。该国的人口红利——其中位年龄为27.6岁——使得青年创业成为一项关键的政策优先事项。
对于出口行业而言,该计划最终可能培养出新一代的供应商、制造商和服务提供商,为孟加拉国的出口多元化目标做出贡献。农业加工、轻工工程和IT服务等领域的小企业——这些被视为后最不发达国家毕业后经济韧性的关键领域——可能会特别受益于该计划。
下一步计划
该提案目前仍处于讨论阶段。孟加拉银行官员正在制定框架草案,其中将包括详细的资格标准、融资结构、利率和监测机制。预计中央银行将在与银行、政府机构和发展伙伴进一步协商后最终确定该框架。如果获得批准,该计划可能在本财年内启动,为孟加拉国的创业生态系统提供急需的推动力。
This news was originally published by The Daily Star. For the full original report, please visit: https://www.thedailystar.net/business/news/bb-considers-tk-1000cr-collateral-free-loans-young-entrepreneurs-4245561
Related on BangladeshExport
📬 Get Bangladesh Trade News in your inbox
Weekly digest of export industry news, policy updates, and market analysis.
📰 Related Stories