孟加拉国床垫资金增长表明储户对银行的信任度不足
银行体系外流通货币规模持续增长;部分银行披露的疲软财务状况减缓存款反弹速度;撰稿人:Jubair Hasan,Financial Express
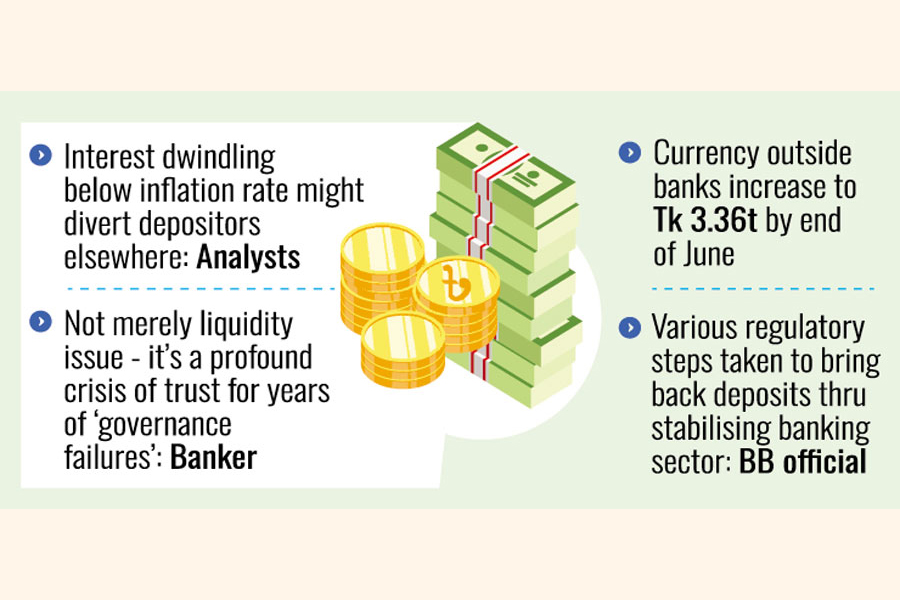
达卡,2026年8月6日——现有最新官方数据显示,该国银行金库外的流通现金此前一直保持增长,意味着储户对银行业的信任尚未完全恢复,这种在当地被称为“床垫现金”的现象,反映出市场对孟加拉国金融体系的信心持续遭到侵蚀。
银行体系外流通货币的增长,即家庭和企业以现金形式持有而非存入银行账户的资金规模上升,是衡量银行业信任水平的直接指标。当储户认为资金在银行内安全无虞时,就会选择存款;当他们担忧银行破产、账户冻结或资本管制时,就会提取现金自行持有。床垫现金的持续增长表明,银行业不良贷款危机(不良贷款占未偿贷款总额的32.26%)以及多家知名银行(S Alam、Beximco、Nassa)倒闭引发的信任缺口尚未得到修复。
📊 信任缺口
部分银行披露的疲弱财务状况拖累了存款反弹速度。孟加拉国银行发布的2026年5月存款增速为11.41%(引自第四季度通胀报告),表面来看数据表现向好,但银行外流通货币的增长表明,有相当一部分货币供应完全绕过了银行体系。这会引发双重问题:一是银行可用于放贷的存款基础收窄,导致私营部门信贷增速跌至33年来最低点;二是不受货币政策监管的非正规现金经济规模持续扩张。
🏛️ 存款人为何感到担忧
- ⚠️ 不良贷款率: 未偿还贷款中32.26%为不良贷款
- 🏢 银行破产风险: S Alam、Beximco、Nassa集团出现违约,相关银行已倒闭
- 💳 资本缺口: 多家银行面临资本拨备不足问题
- 💲 存款利率低于通胀水平: 银行将存款利率下调至8.5-9%,而当前通胀率为9.16%
- 👥 克罗尔富豪数量增长21%: 财富集中引发市场对银行体系完整性的担忧
上述因素叠加,形成了强烈的动机促使存款人持有现金,而非将资金委托给可能无法兑付的银行。近期存款利率下调至8.5-9%(低于9.16%的通胀率),意味着存款人将资金存入银行实际上会损失购买力——这为存款人寻找包括银行体系外持有现金在内的替代价值存储方式提供了合理的经济动因。
📋 战略背景
民间持有的体外现金规模增长对孟加拉国金融体系构成结构性威胁。银行依赖存款为放贷业务提供资金,如果存款人提取现金自行持有,银行的放贷能力就会收缩,进而导致私营部门信贷增速仅为4.47%(33年来最低水平),制约投资和经济复苏。孟加拉银行将回购利率从10%下调至9.5%的初衷是刺激放贷,但如果银行缺乏可用于放贷的存款基础,该政策将无法发挥实际效用。
扭转床底持现的增长趋势需要重建储户信任,而重建储户信任反过来需要化解NPL危机、强化银行治理、确保储户确信自身资金安全。Tk 60,000 crore刺激计划以及BGMEA、BTMA、BKMEA提出的370项工厂相关建议是推动金融复苏的举措,但这些举措仅针对放贷端。作为银行体系基础的存款端,只有通过切实改善银行稳健性、透明披露财务状况、推出可靠的存款保险制度、保障储户在有需要时可顺利支取资金才能得到重建。在储户信任恢复之前,床底持现规模的持续增长将不断削弱银行体系为经济复苏提供融资支持的能力。
床底持现规模增长对孟加拉国金融体系构成结构性威胁。银行依靠存款支撑放贷业务,如果储户提取现金自行持有,银行的放贷能力就会收缩,进而导致私人部门信贷增速仅为4.47%(33年新低),制约投资增长。孟加拉银行将回购利率从10%下调至9.5%的目的是刺激放贷,但如果银行缺乏可用于放贷的存款基础,该政策就无法发挥效用。扭转床底持现的增长趋势需要重建储户信任,而重建储户信任反过来需要化解NPL危机、强化银行治理、确保储户确信自身资金安全。Tk 60,000 crore刺激计划以及上述370项工厂相关建议是推动金融复苏的举措,但这些举措仅针对放贷端。只有通过切实改善银行稳健性、提升披露透明度、推出可靠的存款保险制度、保障储户在有需要时可顺利支取资金,才能重建存款端信心。
床垫资金现象也对孟加拉国的货币政策传导机制产生影响。当资金留存于银行体系之外时,央行的政策利率调整有效性会有所下降—因为存放在体系外的现金不会直接受到存款利率变动的影响。孟加拉银行将回购利率从10%下调至9.5%的决定,旨在通过降低银行资金成本刺激放贷,但若银行缺乏足够可用于放贷的存款,降息的影响就会被削弱。负实际存款利率(8.5%-9%的存款利率对比9.16%的通胀率)、不断增长的床垫资金、32.26%的不良贷款率共同构成三重约束,限制了银行体系为经济复苏提供融资的能力。最新报告显示流动性盈余达Tk 3,27,877 crore,表明部分银行拥有充足资金—但这类流动性集中在特定银行,叠加其他银行的不良贷款负担,意味着整个银行体系无法有效将储蓄引导至生产性投资领域。解决这一结构性失调问题不仅需要货币政策调整,还需要推进银行业的根本性改革,包括完善治理架构、处置不良贷款、通过严格落实财务纪律恢复储户信心。
本新闻最初由 The Financial Express. 完整原文报道请访问: https://thefinancialexpress.com.bd/economy/mattress-money-growth-means-lax-depositor-trust-revival
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。



