بangladesh "الربح من الفراشات" يظهَر إشارات ضعف ثقة المستثمرين في البنوك
تزايد النقد خارج البنوك؛ تقارير عن وضع مالي ضعيف لبعض البنوك تبطئ استعادة الودائع
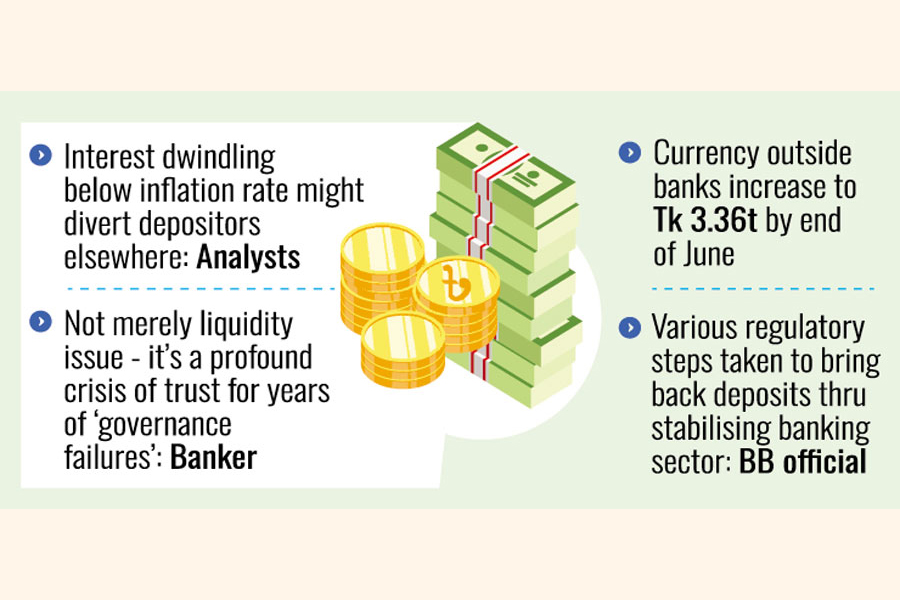
داكا، 6 أغسطس 2026 — كانت الأموال خارج خزائن البنوك في البلاد تتزايد حتى أحدث البيانات الرسمية المتاحة، مما يشير إلى أن ثقة المودعين في القطاع المصرفي لم تتعافى بالكامل بعد — وهي ظاهرة معروفة محليًا باسم "أموال الأرائك"، والتي تعكس التآكل المستمر للثقة في النظام المالي في بنغلاديش.
نمو العملة خارج البنوك — الأموال التي تحتفظ بها الأسر والشركات نقدًا بدلاً من إيداعها في حسابات مصرفية — هو مؤشر مباشر للثقة في القطاع المصرفي. عندما يؤمن المودعون أن أموالهم آمنة في البنوك، فإنهم يودعونها؛ عندما يخشون من إفلاس البنوك أو تجميد الحسابات أو ضوابط رأس المال، فإنهم يسحبونها ويحتفظون بالنقد. استمرار نمو "أموال الأرائك" يشير إلى أن عجز الثقة الذي خلقته أزمة القروض غير العاملة في القطاع المصرفي (32.26 في المائة من القروض المستحقة) وانهيار العديد من البنوك البارزة (S Alam، Beximco، Nassa) لم يتم عكسه بعد.
📊 عجز الثقة
تباطؤ انتعاش الودائع بسبب الحالة المالية الضعيفة المبلغ عنها لبعض البنوك. تظهر بيانات بنك بنغلاديش التي تُظهر نمو الودائع بنسبة 11.41 في المائة في مايو 2026 (المذكورة في تقرير التضخم للربع الرابع) صحية على السطح — لكن نمو العملة خارج البنوك يشير إلى أن جزءًا كبيرًا من المعروض النقدي يتجاوز النظام المصرفي بالكامل. هذا يخلق مشكلة مزدوجة: لدى البنوك قاعدة ودائع أقل للإقراض (مما يساهم في أدنى مستوى لنمو الائتمان للقطاع الخاص منذ 33 عامًا)، بينما ينمو الاقتصاد النقدي غير الرسمي خارج نطاق السياسة النقدية.
🏛️ لماذا يشعر المستثترون بالقلق
- ⚠️ نسبة الفوائد غير المربحة: 32.26% من القروض المستحقة هي غير مربحة
- 🏢 إفلاس البنوك: انهار جماعات س Alam، Beximco، و Nassa؛ انهار البنوك
- 💳 نقص رأس المال: العديد من البنوك تواجه نقص في تأمين رأس المال
- 💲 نسبة الفوائد على التوفير أقل من التضخم: تقليل البنوك لنسبة الفوائد على التوفير إلى 8.5-9% مقابل 9.16% من التضخم
- 👥 الثراء المتركز ↑21%: تركيز الثروات يثير مخاوف بشأن سلامة النظام البنكي
تجمع هذه العوامل قوة تشجيع على الاحتفاظ بالعملة النقدية بدلاً من إيداعها في البنوك التي قد لا تكون قادرة على استعادة الأموال. تقليل نسبة الفوائد على التوفير إلى 8.5-9% (أقل من 9.16% من معدل التضخم) يعني أن المستثترين يفقدون القدرة الشرائية فعليًا من خلال الاحتفاظ بالمال في البنوك – مما يوفر تشجيعًا اقتصاديًا منطقيًا للبحث عن وسائل حفظ القيمة البديلة، بما في ذلك النقد الذي يحتفظ به خارج النظام البنكي.
📋 سياق استراتيجي
التوسع في النقد المغطى بالسنام (المطاط) يمثل تهديدًا بنيويًا للنظام المالي لبنغلاديش. تعتمد البنوك على التوفيرات لتمويل القروض؛ إذا سحب المستثترون الأموال واستخدموا النقد، سيقل قدرتها على التمويل – مما يساهم في نمو القروض الخاصة بنسبة 4.47% (نسبة منخفضة للغاية في 33 عام)، مما يحد من الاستثمار وإعادة بناء الاقتصاد. تقليل معدل الرهن العقاري من 10% إلى 9.5% من قبل البنك المركزي لبنغلاديش موجه لزيادة التمويل، ولكن لن يكون فعالًا إذا لم يكن لدى البنوك قاعدة توفير كافية لتمويلها.
استعادة اتجاه "المطاط النقدي" يتطلب استعادة ثقة المستثمرين — وهو ما يتطلب حل crisis الديون غير المستحقة (NPL)، تعزيز إدارة البنوك، وإشراك المستثمرين في ثقتهم بأن أموالهم آمنة. البرنامج الاستبصاري Tk 60,000 crore و1370 توصية مصنع من BGMEA، BTMA، وBKMEA يمثلان خطوات نحو استعادة الاقتصاد المالي، لكنهما يركزان على جانب القرض. الجانب الآخر — المقرضات — الذي هو أساس النظام المصرفي، لا يمكن إعادة بنائه إلا عبر تحسينات ملموسة في صحة البنوك، وتقرير مالية شفاف، وإشهار تأمين للمقرضات يضمن للمستثمرين أن أموالهم متاحة عند الحاجة. حتى يتم استعادة هذه الثقة، سيستمر نمو "المطاط النقدي" في إضعاف قدرات النظام المصرفي على تمويل استعادة الاقتصاد.
نمو "المطاط النقدي" يمثل تهديدًا بنيويًا للنظام المالي لبنغلاديش. يعتمد البنوك على المقرضات لتمويل القروض — إذا سحب المستثمرون أموالهم واستخدموها كاش، سيقلّ قدرات البنوك على القروض، مما يساهم في نمو 4.47% في القروض الخاصة للقطاع الخاص (نسبة أدنى في 33 عام)، مما يحد من الاستثمار. خفض بنك Bangladesh من معدل الرهن السعري من 10% إلى 9.5% كان مقصودًا لزيادة القروض، لكن هذا لن يكون فعالًا إذا لم يكن البنوك لديهم قاعدة مقرضة كافية. استعادة اتجاه "المطاط النقدي" يتطلب استعادة ثقة المستثمرين — وهو ما يتطلب حل crisis الديون غير المستحقة، تعزيز إدارة البنوك، وإشراك المستثمرين في ثقتهم بأن أموالهم آمنة. البرنامج الاستبصاري Tk 60,000 crore و1370 توصية مصنع يمثلان خطوات نحو استعادة الاقتصاد المالي، لكنهما يركزان على جانب القروض. الجانب الآخر يمكن إعادة بنائه فقط عبر تحسينات ملموسة في صحة البنوك، وتقرير مالية شفاف، وإشهار تأمين مقرضات يضمن للمستثمرين أن أموالهم متاحة عند الحاجة.
يكون لظاهرة "أموال المراتب" أيضًا آثار على آلية نقل السياسة النقدية في بنغلاديش. عندما يُحتفظ بالأموال خارج النظام المصرفي، تصبح تغييرات سعر الفائدة التي يحددها البنك المركزي أقل فعالية - لأن الأموال المخزنة تحت المراتب لا تتأثر مباشرة بتغيرات سعر الودائع. يهدف قرار بنك بنغلاديش بخفض سعر إعادة الشراء من 10 في المائة إلى 9.5 في المائة إلى تحفيز الإقراض من خلال تقليل تكلفة التمويل على البنوك، لكن إذا كانت البنوك تفتقر إلى ودائع كافية للإقراض، فإن تأثير خفض السعر سيكون محدودًا. يخلق مزيج من أسعار الودائع الحقيقية السلبية (سعر الودائع 8.5-9 في المائة مقابل التضخم 9.16 في المائة) وأموال المراتب المتزايدة ونسبة القروض غير العاملة البالغة 32.26 في المائة قيودًا ثلاثية على قدرة النظام المصرفي على تمويل الانتعاش الاقتصادي. يشير التقرير الأخير الذي يظهر فائضًا في السيولة بنسبة Tk 3,27,877 crore إلى أن بعض البنوك لديها أموال كافية - لكن تركيز هذه السيولة في بنوك محددة، إلى جانب عبء القروض غير العاملة في البنوك الأخرى، يعني أن النظام المصرفي ككل لا يوجه المدخرات بفعالية إلى الاستثمار المنتج. يتطلب حل هذا الخلل الهيكلي ليس فقط تعديلات السياسة النقدية ولكن أيضًا إصلاحًا أساسيًا للقطاع المصرفي، بما في ذلك تحسينات الحوكمة وحل القروض غير العاملة واستعادة ثقة المودعين من خلال الانضباط المالي المُثبت.نُشر هذا الخبر في الأصل بواسطة The Financial Express. للاطلاع على التقرير الأصلي الكامل، يرجى زيارة: https://thefinancialexpress.com.bd/economy/mattress-money-growth-means-lax-depositor-trust-revival
📬 احصل على أخبار التجارة البنغلاديشية في بريدك الإلكتروني
ملخص أسبوعي لأخبار صناعة التصدير وتحديثات السياسات وتحليلات السوق.
📰 أخبار ذات صلة



