孟加拉国公共债务接近IMF门槛:债务陷阱即将到来?.
孟加拉国债务占GDP比例在FY25年上升至41%,较FY23年的36.9%上升,接近国际货币基金组织(IMF)和世界银行的中等容忍水平55%,引发了关于债务可持续性的担忧。
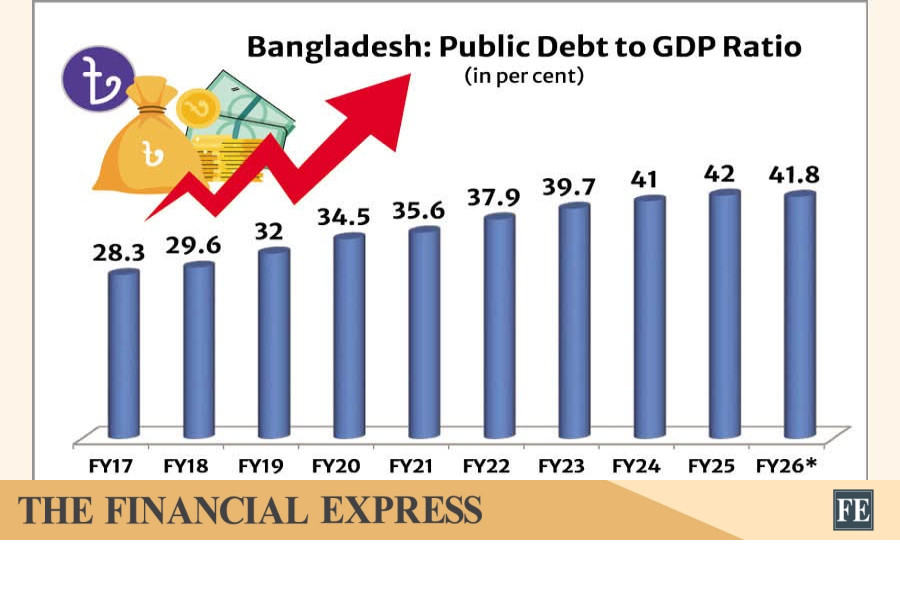
债务/GDP比率:关键指标
政府债务的关键在于不是债务的绝对金额,而是相对于经济规模是否在可接受范围内。债务/GDP比率是多边债权机构评估债务可持续性的标准参考指标。没有一个普遍适用的绝对阈值,使政府自动变得不安全;阈值取决于该国的增长率、利率、收入能力、债务货币构成以及对融资的访问能力。
根据最近的IMF系列报告,孟加拉国在FY23年债务/GDP比率为36.9%,在FY24年为38.5%,在FY25年为41%。IMF-世界银行适用于孟加拉国的中等容忍阈值为55%,这意味着该国尚未达到阈值,但距离非常接近,剩余容量仅为GDP的14%。更为关键的是,增长趋势本身。短时间内比率显著上升,表明如果未采取纠正措施,阈值可能在接下来的几个财政周期内被突破。
- 债务/GDP比率:现为11%(28%) → 将升至12%(29%) → 进一步升至13%(30%)
- 国际货币基金组织(IMF)与世界银行对孟加拉国的门槛:GDP的14%
- 剩余头寸:仅剩GDP的15%
- 国内债务偿付:每年占GDP的16%
- 税收/GDP比率:约为8-9%(南亚地区最低之一)
⚠ 孟加拉国内债务服务的恶性循环
债务压力本质上意味着偿还能力弱。基于当前国内债务规模,孟加拉政府每年需要支付GDP的4.1%用于偿付成本。由于税收/GDP比率长期维持在8-9%左右,国内债务的偿还变得风险重大。结果形成恶性循环:更大规模的国内债务借入导致债务偿付负担增加,超过政府收入能力,进而迫使政府从银行、非银行及外部渠道借款以弥补财政赤字。
这种动态尤为担忧,因为国内债务借入通常成本更高。孟加拉政府长期国债(BGTBs)的最近拍卖利率长期保持在9%以上,而来自多边机构的外债利率为1-2%,且具有长期宽松期限。高成本国内债务在总债务结构中的增长,结构性地压缩债务偿付成本。
🏛 收入筹集:出路
孟加拉陷入债务困境主要是由于国内债务规模不断增长,消耗近一半的收入,导致更多债务用于弥补财政赤字。如果现状持续下去,债务/GDP比率(55%)的门槛将即将到达,引发财政危机,迫使政府大幅削减发展投资和社会保障支出。
解决当前经济灾难的出路有三条:
- ✅ 扩大税收收入,通过数字化国税局(NBR)征收、将非法经济领域纳入正规渠道来增加税基
- ✅ 减少非生产性公共支出,包括对亏损国有企业进行合理化,以及调整非针对性补贴政策
- ✅ 在更优惠的条件下获得更多外债,特别是长期项目的基础设施建设
🌏 对经济的广泛影响
在2026年11月准备从最不发达国家(LDC)类别毕业的情况下,债务积累的时间点不太合适。毕业后,将失去传统支持孟加拉发展预算的优惠融资窗口。在毕业后外债利率上升的情况下,除非税收筹集显著提升,否则债务偿付负担将加剧。
当前贸易顺差状况也至关重要。更大比例的外债意味着更多外汇流出用于偿付,对泰卡币和孟加拉银行外汇储备施加压力。近期储备波动显著,未来债务筹集的组成部分(国内债务与外债、优惠债务与商业债务)将决定该国是否能保持在国际货币基金组织(IMF)的安全范围内,还是逐渐陷入债务危机境地。
目前,孟加拉国尚未陷入债务陷阱,但已接近债务可持续性难以恢复的临界点。接下来的两个财政年度将至关重要。若没有以税收筹集、支出优化和战略性转向优惠性外部融资为基础的可信财政整固计划,该国可能在不知不觉中步入债务陷阱,从而动摇数十年来发展成果。
本新闻最初由 The Financial Express. 完整原文报道请访问: https://thefinancialexpress.com.bd/columns/is-bangladesh-in-a-debt-trap
BangladeshExport相关内容
📬 孟加拉国贸易资讯直达您的邮箱
每周汇总出口行业新闻、政策更新与市场分析。